بلغ حجم مبيعات سوق أجهزة العرض الذكية في الصين في النصف الأول من عام 2025 نحو 2.778 مليون وحدة، بتراجع سنوي بلغ 3.9%؛ وبلغت إيرادات المبيعات 4.68 مليار يوان، بتراجع سنوي بلغ 2.9%.
في النصف الأول من 2025، ودّع سوق أجهزة العرض الذكية في الصين مسار نموّه السابق ودخل مرحلة من التعديل التدريجي. ومن منظور البيانات الأساسية، أظهر السوق نمطًا من "التراجع في كل من حجم المبيعات والإيرادات"، لكنه كان مصحوبًا أيضًا بتغيّرات جديدة مثل تحسين هيكل شرائح الأسعار وتسارع الترقية التكنولوجية، مما يشير إلى اتجاه تحوّلي لتنمية الصناعة في المستقبل.
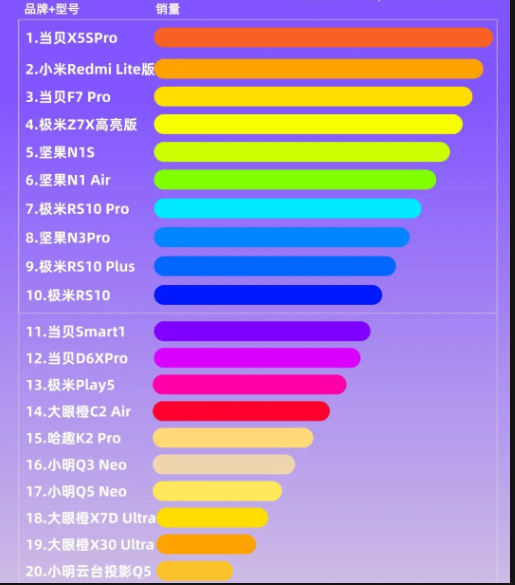
I. بيانات السوق الأساسية: تراجع في كل من الحجم والإيرادات، ودخول دورة تعديل
وفقًا لأحدث إحصاءات الصناعة، بلغ حجم مبيعات سوق أجهزة العرض الذكية في الصين في النصف الأول من 2025 2.778 مليون وحدة، بتراجع سنوي بنسبة 3.9%؛ وبلغت إيرادات المبيعات 4.68 مليار يوان، بتراجع سنوي بنسبة 2.9%. ويُعد هذا أول تراجع مزدوج الرقم في النصف الأول من العام خلال السنوات الأخيرة، مما يشير إلى أن الصناعة انتقلت من النمو المرتفع إلى مرحلة تعديل هيكلي. ومن منظور فروق البيانات، كان تراجع الإيرادات أصغر من تراجع حجم المبيعات، مما يعكس زيادة طفيفة في متوسط سعر الوحدة الإجمالي في السوق والدور الداعم الأولي للمنتجات متوسطة إلى عالية الفئة في دفع الإيرادات.
ثلاثة أسباب رئيسية لانكماش السوق
- ضعف إنفاق المستهلكين: بروز السمة غير الأساسية
على خلفية تقييد ميزانيات المستهلكين، أصبحت أجهزة العرض الذكية، بصفتها "أجهزة ترفيه منزلي غير أساسية"، من أولويات الكثير من المستهلكين لتقليص نفقاتهم. فمقارنةً بالسلع الضرورية اليومية مثل الثلاجات والغسالات، تؤدي طبيعتها "القابلة للاستغناء عنها" إلى مرونة أكبر في الطلب، مما أسفر عن تراجع ملحوظ في رغبة المستهلكين في الشراء خلال النصف الأول من العام.
- أثر السياسات: غياب عوائد الدعم
لم تُدرَج أجهزة العرض الذكية ضمن فئات الدعم الأساسية "12+3" التي أطلقتها الدولة في عام 2025، في حين حظيت الأجهزة المنزلية التقليدية مثل أجهزة التلفزيون والمكيفات بعوائد سياسات مباشرة. وقد حرم هذا التفاوت أجهزة العرض الذكية من الحوافز الاستهلاكية المدعومة بالسياسات، مما زاد من إضعاف قدرتها التنافسية في السوق مقارنة بمنتجات الأجهزة المنزلية المدعومة.
- المنافسة من المنتجات البديلة: احتدام المنافسة متعددة الأبعاد
من ناحية، واصلت أسعار شاشات التلفزيون الكبيرة مقاس 75-inch الانخفاض إلى نحو 2,500 yuan، وأُدرجت ضمن نطاق الدعم. وبفضل «ثبات أعلى في جودة الصورة + تفضيلات السياسات»، استقطبت قدرًا كبيرًا من الطلب المنزلي على الشاشات الكبيرة. ومن ناحية أخرى، ضيّقت سهولة حمل الهواتف المحمولة والأجهزة اللوحية وتعدد استخداماتها مساحة السوق أمام أجهزة العرض الذكية في «سيناريوهات الترفيه الخفيف» بشكل أكبر، ولا سيما عبر تأثير كبير على أجهزة العرض المحمولة من الفئة المبتدئة.
II. تغيّرات هيكل السوق: انكماش الشريحة منخفضة الفئة، وأصبحت الفئة المتوسطة إلى العليا التيار السائد الجديد
في النصف الأول من عام 2025، أظهر هيكل شرائح الأسعار في سوق أجهزة العرض الذكية في الصين سمة بارزة تتمثل في "انكماش الشريحة المنخفضة السعر واستقرار الشريحة المتوسطة السعر"، مما يشير إلى تحول السوق من "الاعتماد على الحجم بالأسعار المنخفضة" إلى "الاستهلاك القائم على الجودة".
- السوق المنخفضة السعر (أقل من 500 Yuan): انكماش كبير في الحصة
انخفضت حصة المبيعات من المنتجات في هذه الشريحة السعرية من 33.2% في الفترة نفسها من عام 2024 إلى 22.1%، أي بانخفاض يزيد على 11 نقطة مئوية. وكانت المنتجات المنخفضة السعر، التي تتسم بضعف جودة الصورة ومحدودية الوظائف، أول ما تأثر خلال فترة ضعف الاستهلاك. وقد انسحبت بعض العلامات التجارية الصغيرة والمتوسطة تدريجيًا من السوق بسبب ضآلة الأرباح وانعدام القدرة التنافسية.
- سوق الفئة المتوسطة (500-999 يوان): أصبح أكبر شريحة سوقية
وبفضل "التوازن بين التكلفة والجدوى"، أصبحت هذه الفئة السعرية الخيار الأول لدى المستهلكين، إذ استحوذت على 32.8% من إجمالي المبيعات في النصف الأول من العام، واحتلت المركز الأول بثبات بين جميع الفئات السعرية. وتتمتع المنتجات في هذه الفئة في الغالب بوظائف ذكية أساسية (مثل التركيز التلقائي والتحكم الصوتي) وجودة صورة مقبولة، وهي لا تلبي الاحتياجات الأساسية لعامة المستهلكين فحسب، بل تتجنب أيضًا أوجه القصور في تجربة المنتجات منخفضة الجودة، لتكون بمثابة "عامل استقرار" للسوق.
- المنافسة بين العلامات التجارية: زيادة التركيز وتسارع خروج العلامات التجارية الصغيرة والمتوسطة
في ظل انكماش السوق، أصبح المستهلكون أكثر ميلاً إلى اختيار العلامات التجارية الرائدة ذات السمعة الجيدة والرقابة الممتازة على الجودة، مما يزيد من تقليص مساحة البقاء للعلامات التجارية الصغيرة والمتوسطة. وبالاعتماد على التراكم التقني ومزايا سلسلة التوريد، عززت العلامات التجارية الرائدة مواقعها في السوق من خلال تحديث المنتجات وترقية الخدمات. وقد ارتفعت نسبة CR5 في الصناعة (نسبة تركيز أكبر 5 علامات تجارية) بمقدار 8 نقاط مئوية مقارنة بالفترة نفسها من العام الماضي، وأصبح اتجاه تركز السوق نحو الشركات الرائدة أكثر وضوحاً.
III. أداء المسارات التقنية: انخفاض في التقنيات الرئيسية الثلاث جميعها، ونمط هيكلي مستقر
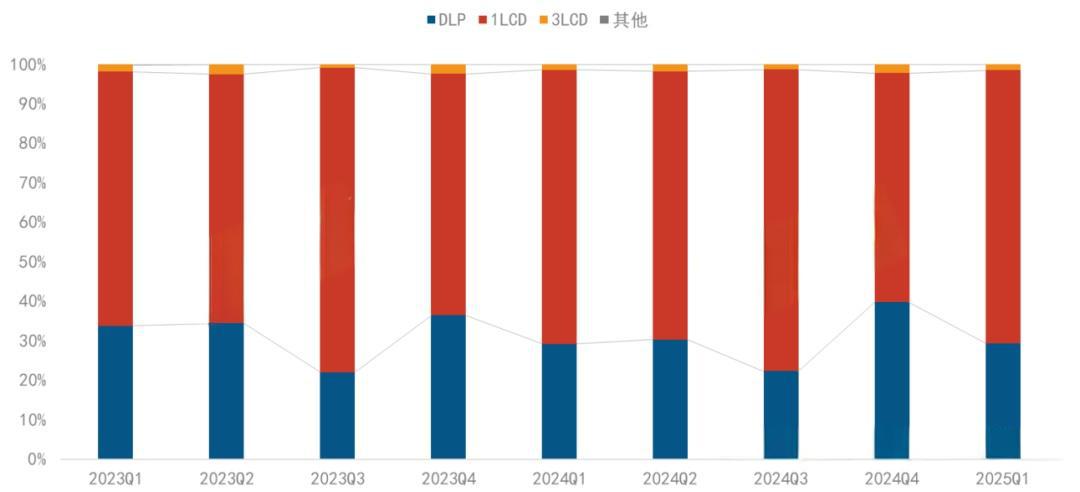
في النصف الأول من عام 2025، تراجعت مبيعات تقنيات العرض الثلاث الرئيسية (DLP و1LCD و3LCD) بدرجات متفاوتة، لكن هيكل الحصة السوقية ظل مستقرًا في الأساس، وتعززت مزايا العلامات التجارية الرائدة في كل مسار تقني بشكل أكبر.
1. تقنية DLP: احتكار متزايد من العلامات التجارية الرائدة، وتراجع طفيف في الحصة
استحوذت تقنية DLP على 30.8% من الحصة السوقية عبر الإنترنت، مع انخفاض حجم المبيعات بنسبة 5% على أساس سنوي. وعلى الرغم من التراجع العام في المبيعات، كان تركّز العلامات التجارية الرائدة مرتفعًا للغاية: إذ تجاوزت الحصة المشتركة للعلامات التجارية الأربع الكبرى (Xgimi وJMGO وDangbei وVidda) 94%، لتكاد تحتكر هذا المسار التقني. وبفضل مزايا "التباين العالي + التصغير"، لا تزال تقنية DLP تهيمن على سيناريو المسرح المنزلي المتوسط إلى المرتفع، وقد أصبحت منتجات بدقة 4K المحرك الرئيسي للنمو في هذا المسار التقني.
2. تقنية 1LCD: الحفاظ على المركز الأول في الحصة، وزيادة التركّز
حافظت تقنية 1LCD على المركز الأول في السوق عبر الإنترنت بحصة بلغت 67.8%، لكن حجم مبيعاتها انخفض بنسبة 9.4% على أساس سنوي، متأثرةً بشكل رئيسي بتراجع الطلب على المنتجات منخفضة الفئة. ومن حيث هيكل السوق، واصلت علامات تجارية مثل Xiaomi وOshine الارتقاء في ترتيب المبيعات اعتمادًا على قدرات تكامل سلسلة التوريد ومزايا فعالية التكلفة. وارتفعت نسبة CR3 في القطاع (نسبة تركّز أعلى 3 علامات تجارية) إلى 65%، وسرعان ما ملأت الشركات الرائدة الفجوة السوقية التي خلّفها خروج العلامات التجارية الصغيرة والمتوسطة.
3. تقنية 3LCD: حصة مستقرة، ومنتجات جديدة تدفع الطلب
حافظت تقنية 3LCD على حصة سوقية عبر الإنترنت بلغت 1.5%. وعلى الرغم من أن حصتها ليست مرتفعة، فإن لديها مزايا تقنية كبيرة (إعادة إنتاج ألوان عالية). في أبريل 2025، أطلقت Epson تقنية "المحرك الثلاثي النواة ثلاثي الألوان الكامل" وأصدرت في الوقت نفسه المنتج الجديد EF-51 من الفئة المبتدئة بدقة 4K. وبفضل "أداء ألوان عالٍ + سعر معقول"، جذبت المستخدمين المحترفين ودفعت إلى استعادة الطلب على تقنية 3LCD إلى حد ما.
4. التقنيات الناشئة: 2LCD وMicro LED تتركان بصمتهما
- تقنية 2LCD: المنتج الجديد NPX955 بتقنية 2LCD، الذي تصنعه Kejinming ويُطرح تحت العلامة التجارية Philips، يبلغ سعره نحو 3,500 يوان. وبفضل نقاط البيع المتمثلة في "لوحتي LCD + سطوع عالٍ"، يستهدف سيناريوهات الأعمال والمنزل من الفئة المتوسطة، مما يوفر خيارًا تقنيًا جديدًا للسوق.
- تقنية Micro LED: عرضت Digital Light Core نموذجًا أوليًا لجهاز عرض Micro LED بدقة 4K في معرض SID 2025 في الولايات المتحدة. ويعتمد على ثلاثة نوى ضوئية ذاتية الإضاءة مقاس 0.69 بوصة، كل منها بدقة 4K وحجم بكسل يبلغ 4 ميكرونات فقط. وبالاعتماد على خصائص "سطوع فائق + عمر افتراضي طويل"، فإنه يوضح الإمكانات التقنية لسوق أجهزة العرض الراقية ويوفر اتجاهًا للارتقاء التقني للصناعة في المستقبل.
IV. اتجاه ترقية المنتج: أربع تقنيات تقود التحول نحو الفئة المتوسطة إلى الراقية
على الرغم من الانكماش العام في السوق، لم تتباطأ وتيرة الترقية التقنية للمنتجات المتوسطة إلى الراقية. ولم يؤدِّ انتشار أربع تقنيات رئيسية (الليزر، و4K، والتكبير البصري، والذكاء الاصطناعي) إلى زيادة القيمة المضافة للمنتجات فحسب، بل خفف أيضًا من ضغط تراجع الإيرادات إلى حد ما، ليصبح القوة الدافعة الأساسية لتحول الصناعة.
- دقة 4K: نمو المبيعات يتجاوز 50%
في النصف الأول من 2025، بلغت حصة مبيعات أجهزة العرض الذكية بدقة 4K نسبة 11.1%، مع نمو سنوي يتجاوز 50%. ومع نضوج التقنية، انخفضت أسعار منتجات 4K عبر المسارات التقنية المختلفة (DLP و1LCD)، وانخفضت بعض طرازات 4K المبتدئة إلى أقل من 3,000 يوان، مما يعزز انتقال دقة 4K من "حصري للفئة العليا" إلى "شعبية في الفئة المتوسطة".
- مصدر الضوء الليزري: الحصة تتجاوز 14%، والليزر ثلاثي الألوان يصبح المعيار
بلغت حصة مبيعات منتجات مصادر الضوء الليزري 14.3%، بنمو سنوي قدره 17%، ومن بينها استحوذ الليزر ثلاثي الألوان على أكثر من 80%، ليصبح "التجهيز القياسي" للمنتجات الجديدة في الفئة المتوسطة والعالية. وبفضل مزايا "السطوع العالي، والتوهين المنخفض، ومجموعة الألوان الواسعة"، استمر الطلب على تقنية الليزر في النمو في سيناريوهات مثل المسارح المنزلية واجتماعات الأعمال، ليحل تدريجيًا محل مصادر الضوء LED التقليدية.
- التكبير البصري: مساهمة في الإيرادات تتجاوز 23%
استحوذت منتجات التكبير البصري على 6.2% من حجم المبيعات لكنها شكلت 23.4% من إيرادات المبيعات، مما يبرز خصائصها المتمثلة في «ارتفاع سعر الوحدة وارتفاع القيمة المضافة». ويمكن لوظيفة التكبير البصري تعديل حجم الشاشة بمرونة دون فقدان جودة الصورة، مما يجعلها مفضلة لدى مستخدمي المنازل من الفئة المتوسطة إلى العالية ومستخدمي الأعمال، وأصبحت نقطة بيع رئيسية للمنافسة المتمايزة للمنتجات.
- تقنية الذكاء الاصطناعي: تسارع انتشار الصوت بعيد المدى والنماذج الكبيرة
استحوذت المنتجات المزودة بوظائف الصوت بعيد المدى على 7.3% من حجم المبيعات، بينما استحوذت المنتجات التي تدعم النماذج الكبيرة للذكاء الاصطناعي على 6.6%. وقد أدى تطبيق تقنية الذكاء الاصطناعي إلى ترقية أجهزة العرض الذكية من «أجهزة عرض» إلى «مراكز تفاعلية ذكية»، مما يتيح للمستخدمين تنفيذ وظائف مثل البحث عن المحتوى والتحكم في الأجهزة وربط السيناريوهات عبر الصوت، مع تعزيز تجربة المستخدم بشكل أكبر.
V. التوقعات للعام بأكمله: السوق يبقى في فترة تعديل، مع البحث عن اختراقات في ثلاثة اتجاهات
من المتوقع أن يبلغ حجم مبيعات سوق أجهزة العرض الذكية في الصين خلال عام 2025 بأكمله 5.728 مليون وحدة، بانخفاض سنوي نسبته 5.2%؛ ومن المتوقع أن تبلغ إيرادات المبيعات 9.54 مليار يوان، بانخفاض سنوي نسبته 4.6%، وسيبقى السوق في دورة تعديل. ويحتاج نمو القطاع في المستقبل إلى الاعتماد على اختراقات في ثلاثة اتجاهات:
- الأسواق الخارجية: استكشاف مساحات نمو إضافية
في ظل تشبّع السوق المحلية، سرّعت العلامات التجارية الرائدة انتشارها في الأسواق الخارجية مثل جنوب شرق آسيا وأوروبا. وبالاعتماد على «قيمة عالية مقابل التكلفة + تكييف المحتوى محليًا»، فإنها تسعى إلى منحنى نمو جديد.
- السيناريوهات التجارية: استغلال طلب قطاع الأعمال
تتسم السيناريوهات التجارية مثل التعليم والمكاتب والسياحة الثقافية بطلب قوي على أجهزة العرض ذات السطوع العالي والاستقرار. ويمكن للعلامات التجارية الرائدة أن توسّع حصتها في سوق قطاع الأعمال (B-end) من خلال حلول مخصصة (مثل أجهزة العرض المخصصة للتعليم وأجهزة العرض الغامرة للسياحة الثقافية).
- العرض داخل المركبات: استكشاف السيناريوهات الناشئة
بوصفه "ناقلًا جديدًا للترفيه المتنقل"، أصبح العرض داخل المركبات محور تركيز الصناعة. وقد بدأت بعض العلامات التجارية في تطوير منتجات عرض محمولة مُهيأة للسيناريوهات داخل المركبات، ومن المتوقع أن تصبح محرك نمو جديدًا في المستقبل.
بشكل عام، ورغم أن سوق أجهزة العرض الذكية في الصين خلال النصف الأول من 2025 يواجه ضغط انكماش قصير الأجل، فإن تحسين هيكل السوق وتسارع الارتقاء التقني يمهدان الأساس للتنمية الصحية طويلة الأجل لهذه الصناعة. وفي المستقبل، لن يتمكن من اقتناص الفرص وسط تعديلات السوق وتحقيق نمو مستدام إلا العلامات التجارية التي تركز على التحول نحو الفئة المتوسطة والعالية، والابتكار التقني، وتوسيع السيناريوهات.
