الواقع الافتراضي يواجه ضغوطًا على المدى القصير، بينما تقود الواقع المعزز + الذكاء الاصطناعي مستقبل الصناعة
وفقًا لأحدث بيانات السوق من Counterpoint، أظهر سوق VR/AR العالمي في عام 2024 اتجاهًا «متباينًا»: فقد تراجعت شحنات سماعات VR للعام الثالث على التوالي، مع استمرار ضعف طلب المستهلكين والعقبات التقنية في كبح السوق؛ بينما واجه قطاع AR ضغوطًا عامة، فإن اندماج تقنية AI والنمو في فئات متخصصة محددة ضخّا حيوية جديدة في الصناعة. ويشير التقرير أيضًا إلى أن طلب سوق المؤسسات والابتكار التعاوني في AR+AI سيكونان القوتين الرئيسيتين الدافعتين نحو تحقيق اختراقات في التقنية الغامرة.
في عام 2024، انخفضت شحنات سماعات VR العالمية بنسبة 12% على أساس سنوي، مما يمثل العام الثالث على التوالي من التراجع لسوق VR منذ عام 2022. ويشير تحليل Counterpoint إلى أن ثلاث قضايا أساسية—ضعف طلب المستهلكين، وقيود أداء الأجهزة، ونقص إمدادات المحتوى عالي الجودة—هي العوامل الرئيسية التي تقيّد تعافي السوق. لا يزال المستخدمون العاديون ينظرون إلى VR على أنها مجرد «أداة ترفيه»، في حين أن أوجه القصور في الأجهزة الحالية من حيث الوزن (معظم المنتجات تتجاوز 500g)، وعمر البطارية (أقل من 3 ساعات للاستخدام الواحد)، وتجربة التفاعل، إلى جانب نقص المحتوى الضخم (لا توجد منتجات ناجحة بعد Beat Saber)، قد أدت إلى انخفاض مستمر في استعداد المستخدمين للدفع.
على الرغم من ضغط السوق العام، لا يزال المشهد التنافسي بين الشركات المصنعة الرائدة يُظهر فروقًا واضحة:
- Meta: استراتيجية السعر المنخفض ترسّخ الاحتكار
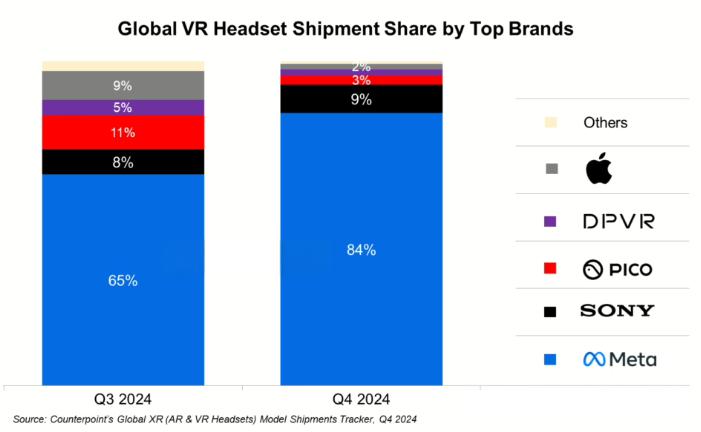
بالاعتماد على نظامها البيئي الناضج للمنتجات ومزاياها السعرية، حافظت Meta على موقعها الأول بحصة شحنات عالمية بلغت 77% في 2024. وفي الربع الرابع، أطلقت Quest 3S بسعر أكثر ملاءمة (أرخص بنحو 20% من Quest 3)، مما لبّى بدقة متطلبات سوق المستهلكين من الفئة المتوسطة إلى المنخفضة. وارتفعت حصتها السوقية خلال الربع الواحد إلى 84%، لتسيطر تقريبًا على سوق الواقع الافتراضي الاستهلاكي السائد. - Sony: عروض العطلات تعزز النمو قصير الأمد
بالاستفادة من نظام PS5 البيئي لأجهزة الكونسول، اعتمدت PlayStation VR2 من Sony استراتيجية ترويجية قائمة على "تخفيض سعر العتاد + حزمة ألعاب" خلال موسم العطلات في الربع الرابع من 2024، محققة حصة شحنات بلغت 9%. وأصبحت الشركة المصنعة الوحيدة الموجّهة للمستهلكين القادرة على منافسة Meta، لكن أداءها السنوي ظل مقيدًا بمحدودية "سيناريو الألعاب الواحد". - Apple: تراجع في قطاع المستهلكين، وبحث عن اختراقات في سوق المؤسسات
أثار Vision Pro من Apple ضجة بمفهوم "الحوسبة المكانية" عند إطلاقه في أوائل 2024. ومع ذلك، وبعد استنفاد طلب التجربة الأولي، أصبح أداؤه في قطاع المستهلكين ضعيفًا، إذ انخفضت شحنات الربع الرابع بنسبة 43% على أساس ربع سنوي. ومع ذلك، برز سوق المؤسسات كمحرك نمو مهم—إذ حققت النسخ التجارية من Vision Pro المخصصة لقطاعات الرعاية الصحية والتصميم والتعليم والتدريب انتعاشًا في المبيعات على أساس ربع سنوي بحلول نهاية العام، مما حافظ على مساحة تطوير Apple في مجال الواقع الافتراضي.
وعلى خلاف الشركات المصنعة العالمية التي تُركّز على قطاع المستهلكين، حققت الشركتان الصينيتان المصنعتان لأجهزة الواقع الافتراضي Pico وDPVR اختراقات متمايزة من خلال "التحول إلى سوق المؤسسات":
- في عام 2024، تجاوزت شحنات Pico إلى عملاء المؤسسات مبيعات قطاع المستهلكين للمرة الأولى. وأصبحت "حلول الفصول الدراسية بالواقع الافتراضي" المصممة خصيصًا للمؤسسات التعليمية و"أجهزة التجربة الغامرة" المطوّرة للسياحة الثقافية الميدانية محركات النمو الأساسية؛
- ومن خلال تعميق حضورها في قطاع الرعاية الصحية (مثل أجهزة الواقع الافتراضي لمحاكاة العمليات الجراحية والتدريب على إعادة التأهيل)، حققت DPVR نموًا في الشحنات بنسبة تجاوزت 30% على أساس سنوي في عام 2024، لتبرز كشركة مصنعة صينية تمثيلية في سوق مؤسسات الواقع الافتراضي.
تشير Counterpoint إلى أن طلب قطاع الأعمال (B-end) في ثلاثة قطاعات—التعليم والرعاية الصحية والترفيه غير المتصل بالإنترنت—قد أصبح "خندقاً" يحمي مصنّعي أجهزة الواقع الافتراضي الصينيين من مواجهة الانكماش في سوق المستهلك.
تتوقع Counterpoint أن سوق الواقع الافتراضي العالمي سيظل يواجه رياحاً معاكسة تعيق نموه من 2025 إلى 2026، مع ثلاث عقبات أساسية تتطلب حلولاً عاجلة:
- نقص المعروض من المحتوى: فإلى جانب تطبيقات الألعاب والوسائط السمعية والبصرية، لا تزال تطبيقات الواقع الافتراضي عالية الجودة في سيناريوهات المكتب والتعليم والرعاية الصحية نادرة، وهناك نقص في «التطبيقات القاتلة» القادرة على جذب المستخدمين السائدين؛
- معضلة التوازن في العتاد: تواجه سماعات الواقع الافتراضي الحالية صعوبة في الموازنة بين «التصميم خفيف الوزن» و«الأداء العالي» — إذ يؤدي تقليل الوزن إلى الإضرار بعمر البطارية أو جودة العرض، في حين تؤدي تحسينات الأداء إلى زيادة الوزن والتكاليف. ولا تزال مسألة راحة المستخدم أثناء الارتداء لفترات طويلة دون حل؛
- مخاطر الصحة والتجربة: ويظل إجهاد العين، والدوخة الناتجة عن الاستخدام المطوّل للواقع الافتراضي، والتأثيرات المحتملة على تطور رؤية الأطفال، من الحواجز الكبيرة أمام تعميم السوق.
ويؤكد التقرير أيضًا أنه رغم هذه التحديات، تظل الإمكانات التقنية لـ«الحوسبة المكانية» واعدة. فإذا تمكنت أجهزة الواقع الافتراضي في المستقبل من تحقيق «خفض الوزن إلى ما دون 300g وإطالة عمر البطارية إلى ما يتجاوز 5 ساعات» مع معالجة مشكلات إمداد المحتوى عبر المحتوى المُولَّد بالذكاء الاصطناعي (AIGC)، فمن المتوقع أن يبلغ سوق الواقع الافتراضي نقطة تحوّل نحو التعافي.
وعلى خلاف الانحدار المستمر في سوق VR، أظهر سوق نظارات AR الذكية العالمي في 2024 نمطًا من «انخفاض عام مع نمو في فئات متخصصة»: إذ تراجعت الشحنات على مدار العام بنسبة 8% على أساس سنوي، لكن المنتجات القائمة على مسارات تقنية مختلفة أبدت فروقًا واضحة في الأداء.
- منتجات تقنية Birdbath: نمو مطرد
حققت نظارات AR لمشاهدة الفيديو القائمة على تقنية Birdbath (المركزة على التصميم خفيف الوزن، والأسعار المنخفضة، وتُستخدم أساسًا للترفيه السمعي البصري والملاحة) نموًا بنسبة 27% على أساس سنوي في الشحنات في 2024. وبفضل "نطاق السعر بمئات اليوانات" و"التجربة المحمولة"، بقيت مهيمنة في سوق AR وأصبحت الخيار السائد لمنتجات AR الاستهلاكية. - منتجات تقنية الدليل الموجي: طلب ضعيف
شهدت نظارات AR الفاخرة التي تعتمد تقنية الدليل الموجي (مثل سلسلة INMO) انخفاضًا حادًا بنسبة 67% على أساس سنوي في الشحنات في 2024 بسبب "الأسعار المرتفعة (معظمها يتجاوز 3,000 يوان) وسيناريوهات التطبيق المحدودة". ويشير تحليل Counterpoint إلى أنه في حين أن تقنية الدليل الموجي لها مزايا في "وضوح العرض"، فإن طلب المستهلكين على "وظائف AR التفاعلية" الخاصة بها لم يتحقق بعد، مما أدى إلى قبول منخفض في السوق.
على الرغم من الضغوط قصيرة الأجل، تحتفظ Counterpoint بتوقعات متفائلة طويلة الأجل لنظارات الواقع المعزز، وتتوقع أن تحقق شحناتها متوسط نمو سنوي يزيد على 30% بحلول 2026. يكمن المحرك الأساسي في التكامل العميق بين تقنية الذكاء الاصطناعي والواقع المعزز:
- الذكاء الاصطناعي التوليدي يعيد ابتكار التجربة: مع نضوج تقنيات الذكاء الاصطناعي التوليدي مثل ChatGPT وERNIE Bot، تتطور نظارات الواقع المعزز من "أدوات عرض" إلى "محطات تفاعل بالذكاء الاصطناعي". يمكن للمستخدمين استخدام الأوامر الصوتية لجعل نظارات الواقع المعزز تولّد مسارات ملاحة فورية، وتترجم النصوص، وتحلل معلومات المشهد، مما يوسع سيناريوهات الاستخدام بشكل كبير؛
- اختراقات في أنظمة التشغيل والمنظومات: سيدمج نظام التشغيل Android XR المخطط له من Google نماذج الذكاء الاصطناعي القوية الخاصة به (مثل Gemini) مع منظومة تطبيقات Android، مما يوفر منصة موحدة لتطوير برمجيات الواقع المعزز. وسيعالج ذلك "التشتت" الحالي لتطبيقات الواقع المعزز، ومن المتوقع أن يولد المزيد من حالات الاستخدام المبتكرة؛
- تعميق سيناريوهات الصناعة: في قطاعات مثل التصنيع والخدمات اللوجستية، بدأ تنفيذ "AR+AI"—يمكن للعمال الذين يرتدون نظارات الواقع المعزز تلقي نتائج تشخيص أعطال المعدات المدعومة بالذكاء الاصطناعي في الوقت الفعلي، ويمكن لموظفي الخدمات اللوجستية التعرف بسرعة على معلومات الطرود عبر نظارات الواقع المعزز. وسيصبح طلب B-end في هذه السيناريوهات ركيزة مهمة لنمو سوق الواقع المعزز.
بشكل عام، أظهر سوق التقنيات الغامرة العالمي في 2024 نمطًا من "ركود VR، وAR تبحث عن فرص": سيستمر سوق VR في مواجهة تحديات على المدى القصير بسبب ضعف طلب المستهلكين والعقبات التقنية، لكن تعافي سوق المؤسسات يوفر مساحة انتقالية للمصنّعين؛ وفي حين شهد سوق AR انخفاضًا إجماليًا، فقد وجد اتجاه نمو واضح مدفوعًا بتقنية AI.
تشير تحليلات Counterpoint إلى أن الموجة التالية من التقنيات الغامرة ستعتمد على ثلاثة إجراءات رئيسية:
- توسيع سيناريوهات التطبيق: الانتقال من "التركيز على الترفيه" إلى "تغطية جميع السيناريوهات"، لا سيما التوغل العميق في قطاعات الأعمال B-end مثل التصنيع والرعاية الصحية والتعليم؛
- تحسين تصميم الأجهزة: تحتاج VR إلى تجاوز معضلة "التوازن بين الوزن والأداء"، بينما تحتاج AR إلى خفض تكلفة منتجات تقنية الدليل الموجي لتحسين القبول العام؛
- تسريع تكامل AI-XR: استخدام الذكاء الاصطناعي لمعالجة القضايا الجوهرية مثل توفير المحتوى وتجربة التفاعل وملاءمة السيناريوهات، وإطلاق القيمة التآزرية لـ "AR+AI".
في المستقبل، مع استمرار تدفق الطلب من المؤسسات وزيادة نضوج تقنية "AR+AI"، من المتوقع أن يخرج سوق التقنيات الغامرة العالمي تدريجيًا من حالة الركود التي يعيشها ويدخل في دورة نمو جديدة.
