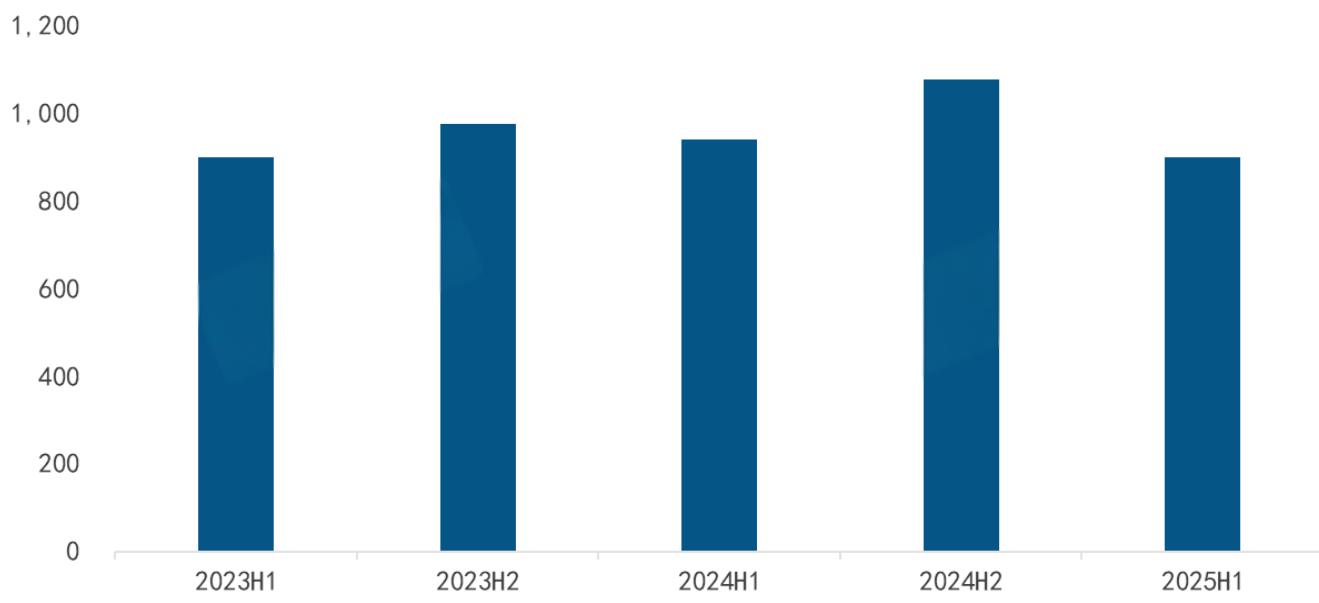
منذ عام 2020، دخل سوق أجهزة العرض العالمي مرحلة نمو ذهبية مدفوعة بعدة عوامل: صعود جيل جديد من المستهلكين الذي عزّز بشكل ملحوظ الوعي بأجهزة العرض الذكية وأجهزة العرض الصغيرة؛ وتوسّع التجارة الإلكترونية العابرة للحدود في قنوات البيع؛ والارتفاع الحاد في الطلب على التخييم الخارجي في الاقتصادات المتقدمة – كل هذه العوامل ساهمت مجتمعة في التوسع المستمر لحجم السوق. غير أن زخم النمو هذا وصل إلى نقطة انعطاف حرجة في عام 2025. ووفقًا لأحدث بيانات RUNTO، شحن سوق أجهزة العرض العالمي 9.003 مليون وحدة في النصف الأول من 2025، بانخفاض سنوي بنسبة 4.2%؛ كما تراجعت قيمة المبيعات بشكل أكبر بنسبة 8.6% على أساس سنوي، لتصل إلى 4.05 مليار دولار أمريكي فقط. وفي مواجهة ضغوط السوق الهبوطية، خفّضت RUNTO توقعاتها لحجم شحنات أجهزة العرض العالمية في عام 2025 من 22.08 مليون وحدة (المقدّرة في بداية العام) إلى 20.34 مليون وحدة، مما يشير إلى أن القطاع يواجه تحديات مرحلة التصحيح.
حجم شحنات أجهزة العرض العالمية (2023 - النصف الأول من 2025)
أولاً. ثلاثة محركات أساسية لتراجع السوق: الحواجز الجمركية، وتلاشي عوائد الأحداث الرياضية، وتراجع المنتجات منخفضة التكلفة
يشير التحليل المتعمق الذي أجرته RUNTO إلى أن تراجع سوق أجهزة العرض العالمية في النصف الأول من عام 2025 هو نتيجة التفاعل بين العوامل الداخلية والخارجية، وهو ما يمكن تلخيصه في ثلاث تناقضات جوهرية:
1. التوترات الجمركية والصراعات الجيوسياسية تزيد من عدم اليقين في السوق
أصبحت الظروف العالمية المضطربة عاملاً رئيسياً يثبط السوق. فمن ناحية، أحدث النزاع الجمركي بين الصين والولايات المتحدة تأثيراً ثنائي الاتجاه على السلسلة الصناعية: في الربع الأول (Q1)، قامت بعض الشركات بتخزين مخزونها مسبقاً لتجنب مخاطر الرسوم الجمركية المحتملة، مما دفع إلى زيادة قصيرة الأجل في الشحنات. ومع ذلك، استنفد سلوك "التخزين المتسارع" هذا طلب الربع الثاني (Q2)، مما أدى إلى تقلبات حادة اتسمت بـ"النمو في الربع الأول (Q1) والانخفاض في الربع الثاني (Q2)". وفي الوقت نفسه، تم تمرير تكاليف الرسوم الجمركية إلى أسعار المستخدمين النهائيين، مما أضعف مباشرة قدرة المستهلكين على الشراء، لا سيما في سوق المستهلك المتوسط والمنخفض. ومن ناحية أخرى، يستمر تصاعد الصراعات الجيوسياسية في الشرق الأوسط وشرق أوروبا، مما يعطّل النظام التجاري الدولي. ولا يؤدي هذا إلى تقلبات في طلب الأسواق الإقليمية فحسب، بل يجعل الشركات حذرة بشأن الاستثمارات طويلة الأجل، مما يزيد من كبح حيوية السوق.
2. ظهور "تأثير القاعدة المرتفعة" للفعاليات الرياضية مع غياب دعم الطلب
كان عام 2024 "عاماً رياضياً كبيراً"، حيث أُقيمت فعاليات عالمية كبرى مثل أولمبياد باريس وكأس أوروبا بكثافة في النصف الأول (H1). وقد حفّزت هذه الفعاليات بفعالية الطلب على الترفيه المنزلي (المشاهدة المنزلية) والعرض التجاري (الترويج للفعاليات، والعرض في الملاعب)، مما وضع قاعدة مرتفعة للسوق. في المقابل، افتقر النصف الأول من عام 2025 إلى فعاليات رياضية عالمية بالحجم نفسه، مما جعل من الصعب تكرار ذروة الطلب في العام السابق. وقد أصبح "تلاشي عوائد الفعاليات الرياضية" عاملاً رئيسياً يدفع إلى خفض حجم الشحنات، لا سيما في سيناريو استهلاك أجهزة العرض المنزلية حيث انخفض الطلب بشكل كبير.
3. تراجع "أجهزة العرض البرميلية" منخفضة التكلفة البالغة 99 دولارًا، وفقدان محرك النمو
شهدت "أجهزة العرض البرميلية" منخفضة التكلفة البالغة 99 دولارًا، والتي كانت تهيمن في السابق على سوق الفئة المتوسطة والمنخفضة، تراجعًا ملحوظًا في الزخم خلال النصف الأول من عام 2025. فسابقًا، اخترقت هذه المنتجات سوق الفئات الأقل إنفاقًا بسرعة بفضل ميزة السعر المنخفض. غير أن جاذبيتها السوقية واصلت التراجع مع تعديل منصات التجارة الإلكترونية لخوارزمياتها (تقليص الدعم المروري) وتزايد التقييمات السلبية من المستخدمين (مثل رداءة جودة الصورة، وعدم كفاية عمر البطارية، وانخفاض المتانة). وقد فقدت تدريجيًا دورها كمحرك أساسي لحجم الشحنات الإجمالي، مما ترك سوق الفئة المتوسطة والمنخفضة عالقًا في نمو راكد.
حجم شحنات سوق أجهزة العرض العالمية (2023 - النصف الأول من 2025)
ثانيًا. تزايد التمايز الإقليمي في الأسواق: الأسواق المتقدمة تصمد أمام الانحدار، والصين ومنطقة آسيا والمحيط الهادئ تحت الضغط
من منظور إقليمي، أظهر سوق أجهزة العرض العالمي في النصف الأول من 2025 نمطًا يتمثل في "تحقيق الأسواق المتقدمة نموًا طفيفًا عكس الاتجاه، بينما تُظهر الأسواق الناشئة تمايزًا". وقد اتسمت المناطق المختلفة بخصائص متباينة نتيجةً للاختلافات في البيئات الاقتصادية والتوجهات السياسية:
1. السوق الصينية: تراجع الحصة + تلاشي أثر الدعم، لتصبح عبئًا رئيسيًا
باعتبارها أكبر سوق لمبيعات أجهزة العرض في العالم، أظهرت الصين أداءً ضعيفًا في النصف الأول من عام 2025: إذ بلغ حجم الشحنات 2.85 مليون وحدة، بتراجع سنوي قدره 13.5%؛ وانخفضت حصتها في السوق العالمية من 35.1% في النصف الأول من عام 2024 إلى 31.7%. والجدير بالذكر أنه من بين الفئات المشمولة بسياسات الدعم الاستهلاكي المحلية في الصين، تُعد أجهزة العرض واحدة من الفئات النادرة التي تراجعت مبيعاتها (كما كان أداء أجهزة التلفزيون الذكية دون المستوى خلال الفترة نفسها). علاوة على ذلك، مع استمرار ضعف كثافة الدعم وفعاليته، يواجه السوق ضغطًا كبيرًا للتعافي في المستقبل، ومن غير المرجح حدوث انتعاش ملحوظ على المدى القصير.
2. سوق أمريكا الشمالية: طلب مرن على الفئة العالية، ونمو إجمالي طفيف مع تقلبات ربعية
وباحتلالها المرتبة الثانية كأكبر سوق في العالم (بحصة 21.5%)، سجّلت أمريكا الشمالية حجم شحنات بلغ 1.937 مليون وحدة في النصف الأول من عام 2025، بزيادة سنوية طفيفة قدرها 1.3%، غير أن أداءها الربعي أظهر تباينًا واضحًا: فبدافع "التخزين بدافع الذعر" من جانب الشركات في الربع الأول، ارتفعت الشحنات بنسبة 5.6% على أساس سنوي؛ إلا أن الطلب عاد إلى العقلانية في الربع الثاني، مما أدى إلى انخفاض الشحنات بنسبة 2.3% على أساس سنوي. ومع ذلك، يظل الطلب على الفئة العالية في سوق أمريكا الشمالية مرنًا – إذ قفز حجم شحنات أجهزة العرض الليزرية 4K بنسبة 70.6% على أساس سنوي، ليصبح المحرك الأساسي لنمو السوق، مما يبرز أهمية التحول نحو الفئة العالية.
3. سوق أوروبا الغربية: تجاوز منطقة آسيا والمحيط الهادئ ليصبح ثالث أكبر سوق، مدفوعًا بالطلب التجاري
منذ الربع الرابع من عام 2023، تجاوز سوق أوروبا الغربية منطقة آسيا والمحيط الهادئ ليصبح ثالث أكبر سوق لأجهزة العرض في العالم. في النصف الأول من عام 2025، بلغ حجم الشحنات في أوروبا الغربية 1.804 مليون وحدة، بزيادة سنوية قدرها 8.0%. وعلى الرغم من تراجع شعبية "أجهزة العرض منخفضة التكلفة"، فإن زيادة استثمار الاتحاد الأوروبي في الرقمنة المدرسية قد دفعت الطلب على أجهزة العرض الليزرية قصيرة المسافة في السيناريوهات التجارية (لا سيما في قطاع التعليم)، مما وفّر دعمًا قويًا لنمو السوق. وبذلك أصبح السوق التجاري المحرك الأساسي للنمو الإقليمي.
4. منطقة آسيا والمحيط الهادئ والأسواق الناشئة: تباين كبير ومرونة في بعض المناطق
سوق آسيا والمحيط الهادئ: ضغط عام
في النصف الأول من عام 2025، واجه سوق آسيا والمحيط الهادئ ضغطًا عامًا، حيث بلغ حجم الشحنات 1.484 مليون وحدة، بانخفاض سنوي بنسبة 7.3%. وفيما يتعلق بالمناطق الفرعية: ظل الطلب في الأسواق الناضجة مثل اليابان وكوريا الجنوبية مستقرًا نسبيًا؛ ورغم استفادة فيتنام وتايلاند من عوائد التصنيع الناتجة عن انتقال الاستثمارات الأجنبية، فقد كبّح تقييد الإنفاق الاستهلاكي الطلب المحلي؛ أما الهند، فبفضل عائدتها الديموغرافية، حققت نموًا معاكسًا للاتجاه بنسبة 9%، لتصبح السوق الرئيسية الوحيدة في المنطقة التي تسجل نموًا إيجابيًا، مما يُظهر إمكانات قوية.
الأسواق الناشئة الأخرى
- أمريكا اللاتينية: انخفاض بنسبة 11% على أساس سنوي. ومن بينها، ارتفعت شحنات أجهزة العرض في البرازيل بسبب التسارع في انتشار التجارة الإلكترونية العابرة للحدود، بينما تأثرت المكسيك سلبًا بالتغيرات المتكررة في سياسة "الإعفاء الجمركي البالغ 800 دولار" الأمريكية، مما أدى إلى اضطراب شديد في سلاسل التوريد العابرة للحدود.
- أوروبا الشرقية ومنطقة الشرق الأوسط وشمال أفريقيا (MENA): أداءً متميزًا، مع نمو بنسبة 17% و7% على أساس سنوي على التوالي. وأظهر الطلب في السوق في روسيا والإمارات العربية المتحدة انتعاشًا ملحوظًا، ليصبحا "نقاط نمو بارزة" بين الأسواق الناشئة.
هيكل شحنات سوق أجهزة العرض العالمية حسب المنطقة (2024 - H1 2025)
III. جميع مسارات التقنية تحت الضغط: حصة 1LCD تقترب من 70% لكن مخاطر خفية تلوح في الأفق
في H1 2025، تراجعت أحجام شحنات جميع مسارات تقنية أجهزة العرض، وشهد هيكل السوق مزيدًا من التعديلات. ورغم أن 1LCD حافظت على موقعها المهيمن، فإن توجهها نحو الفئة المنخفضة وضغط المخزون تفاقما:
1. 1LCD: الحصة ترتفع إلى 69.6% خلافًا للاتجاه، والتوجه نحو الفئة المنخفضة والمخزون يطرحان مخاطر خفية
في النصف الأول، شُحنت منتجات 1LCD بواقع 6.266 مليون وحدة، بتراجع طفيف بنسبة 0.8% على أساس سنوي، لكن حصتها السوقية ارتفعت من 67.2% في النصف الأول من 2024 إلى 69.6%، ولا تزال الركيزة الأساسية المطلقة. غير أن نمو هذا المسار التقني يخفي مخاطر خفية: فمن ناحية، يؤثر تراجع زخم أجهزة العرض الأسطوانية مباشرة على إجمالي شحنات منتجات 1LCD؛ ومن ناحية أخرى، فإن منتجات 1LCD هي في الأساس طرازات منخفضة الفئة، وقد أدى ارتفاع ملاحظات المستخدمين السلبية (مثل رداءة جودة الصورة وعدم كفاية المتانة) إلى ارتفاع متزامن في تراكم مخزون الشركات ومعدلات إرجاع القنوات. وضغط تصريف المخزون اللاحق كبير نسبيًا، وزخم النمو طويل الأمد غير كافٍ.
2. DLP: المزايا الاحترافية لا تعوّض ضعف الطلب، وتأخر المكونات الأساسية يعيق الأداء
شُحن 1.914 مليون وحدة من منتجات DLP في النصف الأول، بانخفاض 9.6% على أساس سنوي. وعلى الرغم من أن DLP لا يزال يتمتع بمزايا تقنية في مجال الإسقاط الهندسي الاحترافي (القاعات الكبيرة، شاشات المعارض)، فقد عوّض ضعف الطلب العام في السوق هذه الميزة. بالإضافة إلى ذلك، أثّر التأخر في تسليم صمامات الضوء 4K UHD مقاس 0.39-inch من Texas Instruments بشكل أكبر على الجدول الزمني لإطلاق طرازات DLP الراقية، مما قيّد الأداء في السوق وأعاق عملية التحول نحو الفئة الراقية.
3. 3LCD: لا يعوّض الطلب المنزلي المستقر الفجوة التجارية، ويتسع تراجع الشحنات
شُحنت 811,000 وحدة من منتجات 3LCD في النصف الأول، بانخفاض 14.4% على أساس سنوي، مما جعلها الفئة الأكبر انخفاضًا بين مسارات التكنولوجيا الرئيسية الثلاثة. وعلى الرغم من أن الطلب على 3LCD في سوق أجهزة العرض المنزلية (المسارح المنزلية) ظل مستقرًا نسبيًا، فقد انخفض الطلب في الاستخدامات التجارية (غرف الاجتماعات، والتعليم والتدريب) بشكل ملحوظ، ولم يعوّض النمو في القطاع المنزلي هذه الفجوة بالكامل. ونتيجة لذلك، تعرّض إجمالي الشحنات للضغط، واستمرت حصتها السوقية في التقلص.
4. التقنيات الناشئة: تقنية 2LCD وLCoS المحلية تفشلان في اكتساب الزخم، ولا تستطيعان دعم السوق
في H1، طُرحت المنتجات النهائية المجهزة بتقنية 2LCD رسميًا في سوق البر الرئيسي الصيني، لكن حجم المبيعات كان منخفضًا للغاية؛ كما تأخر إطلاق حلول LCoS المحلية، فلم تدخل السوق في الوقت المناسب. وبلغت الحصة المجمعة من الشحنات لهذين المنتجين من التقنيات الناشئة 0.13% فقط، مما يجعل من الصعب عليهما تقديم دعم فعّال للسوق على المدى القصير. ولم تصبحا محركًا جديدًا لنمو القطاع، ولم يتحول الابتكار التقني إلى قدرة تنافسية في السوق.
هيكل شحنات سوق أجهزة العرض العالمية حسب تقنية الإسقاط (2024 - H1 2025)
رابعاً: هيكل مصادر الضوء: LED مستقر، والليزر في نمو، والمصباح في تراجع – الليزر يصبح المحرك الأساسي للنمو
في النصف الأول من عام 2025، أظهر هيكل مصادر الضوء في أجهزة العرض خصائص واضحة تمثلت في "استقرار LED، ونمو الليزر، وتراجع المصباح". وأصبحت مصادر الضوء الليزرية الفئة الوحيدة التي حققت نمواً إيجابياً، مما دفع الصناعة نحو التنمية عالية الجودة:
1. مصدر الضوء LED: حصة مستقرة، ويبقى الخيار السائد لكن النمو يظل راكداً
في النصف الأول من العام، جرى شحن 7.11 مليون وحدة من منتجات الإضاءة LED، بتراجع سنوي بلغ 3.2%، إلا أن حصتها ظلت عند 79.0%، بزيادة سنوية طفيفة قدرها 0.8 نقطة مئوية، لتظل المصدر الضوئي السائد في السوق. غير أن مصادر الإضاءة LED تعتمد أساسًا على المنتجات متوسطة ومنخفضة الفئة، وتأثرًا بتراجع أجهزة العرض الأسطوانية، فقد تباطأ نموها. وعلى المدى القصير، ستواصل الحفاظ على نمط "استقرار الحصة وتراجع طفيف في المبيعات".
2. مصدر الإضاءة الليزري: نمو معاكس للاتجاه بنسبة 7.7%، ليصبح المحرك الأساسي للنمو
شُحن 1.055 مليون وحدة من منتجات الإضاءة الليزرية في النصف الأول من العام، محققةً نموًا سنويًا معاكسًا للاتجاه بنسبة 7.7%، وبحصة بلغت 11.7%، بزيادة 1.9 نقطة مئوية على أساس سنوي، لتصبح المحرك الأساسي لنمو السوق. ومن منظور أداء السوق، كان نمو المنتجات الليزرية في الأسواق الخارجية أسرع منه في الصين، وقد تسارعت وتيرة استبدال مصابيح الزئبق بالليزر بشكل كبير. وأطلقت العلامات التجارية التقليدية لأجهزة العرض مثل Optoma وPanasonic وBenQ وViewSonic منتجات ليزرية وشحنتها بكثافة. وفي سوق الأعمال، تبرز ميزة السطوع العالي لليزر في بيئة سوق غير مستقرة، بمعدل انتشار بلغ 33.8%، بزيادة 3.6 نقطة مئوية على أساس سنوي.
في السوق المجزأة، ارتفعت حصة الليزر ثلاثي الألوان من 31.3% في النصف الأول من عام 2024 إلى 33.5%، وبلغت الحصة في السوق الصينية 60.4%، مما يبرز الإمكانات الكامنة في الطلب على منتجات الليزر الفاخرة في الصين. وقد ساهمت ثلاث شركات – Hisense وNuts وXGIMI – بأكثر من 70% من الحصة السوقية العالمية لليزر ثلاثي الألوان، مع هيمنة الشركات الرائدة على التحول نحو الفئة العالية في الصناعة.
بالإضافة إلى ذلك، سيقام مؤتمر تطوير تقنية العرض بالليزر والصناعة لعام 2025 بشكل كبير في تشينغداو في 19 سبتمبر. وستصدر RUNTO بالاشتراك مع جهات من بينها جمعية صناعة الفيديو، وجامعة العلوم والتكنولوجيا في الصين، وFeist، وHaifei، الكتاب الأبيض لصناعة شاشات العرض بالمسلاط لعام 2025. ويهدف الكتاب الأبيض إلى إعادة تشكيل الانحيازات المعرفية في الصناعة، والتأكيد على القيمة المهمة للشاشات في عروض المسلاط عالية الجودة (وخاصة في أنظمة العرض بالليزر)، وتعزيز التطور الصحي لصناعة العرض بالليزر.
3. مصدر ضوء المصباح: انخفاض الشحنات بنسبة 21.7% أخرى، مع انسحاب تدريجي من مسرح التاريخ
شحنت مصادر ضوء المصباح 839,000 وحدة فقط في النصف الأول من العام، بتراجع سنوي إضافي بنسبة 21.7%؛ وبلغت حصتها من الشحنات 9.3%، لتسقط دون 10% للمرة الأولى. ومع اقتراب حظر الاتحاد الأوروبي للزئبق في 2026، تتوقف الشركات المصنعة الرئيسية تدريجيًا عن إنتاج طرازات مصابيح الزئبق. وبعد تصفية مخزون القنوات، قد تنسحب مصادر ضوء المصباح تمامًا من صناعة أجهزة العرض، لتكمل مهمتها التاريخية.
هيكل شحنات سوق أجهزة العرض العالمية حسب مصدر ضوء العرض (2024 - النصف الأول 2025)
V. خُفّضت توقعات العام الكامل إلى 20.34 مليون وحدة، وثلاث إشارات إيجابية لـ H2
يشير تحليل RUNTO إلى أن انخفاض السوق في H1 2025 يعكس، إلى حد ما، هشاشة صناعة أجهزة العرض تحت الضغط الخارجي. وبما أنها ليست من الضروريات، تحتاج المنتجات إلى تحسين أدائها وسمعتها بشكل عام لتعزيز قيمتها في الحياة عالية الجودة وتجاوز عقبات النمو.
بناءً على وضع السوق الحالي، خفّضت RUNTO توقعاتها لحجم شحنات أجهزة العرض العالمية في 2025 من 22.08 مليون وحدة (المقدّرة في بداية العام) إلى 20.34 مليون وحدة. وفي الوقت نفسه، تشير إلى وجود ثلاث إشارات إيجابية في السوق خلال H2، ومن المتوقع أن تخفف من ضغط الانخفاض:
- جانب المستهلك: من المتوقع أن يؤدي حلول مواسم الاستهلاك في العطلات (مثل عيد الميلاد والجمعة السوداء) إلى تحفيز الطلب على أجهزة العرض المنزلية؛
- الجانب الإقليمي: سيصبح الإمداد المستقر في سوق أمريكا الشمالية، والطرح المكثف لعطاءات التعليم في أوروبا الغربية، والطلب المستمر في الأسواق الناشئة، القوى الرئيسية في مواجهة الانخفاض؛
- جانب المنتج: المنتجات الراقية مثل أجهزة العرض بالليزر و4K ليست فقط المحركات الأساسية لنمو الشحنات، بل هي أيضًا المحركات الرئيسية لترقية هيكل الصناعة، مما يدفع السوق نحو التطوير عالي الجودة.
