مبيعات أجهزة العرض الذكية في النصف الأول من 2026 تبلغ 2.056 مليون وحدة: XGIMI تحتفظ بالصدارة
مبيعات أجهزة العرض الذكية في النصف الأول من 2026 تبلغ 2.056 مليون وحدة: XGIMI تحافظ على الصدارة، وDangbei تحقق أداءً مفاجئًا، فهل يشهد المشهد التنافسي بين العلامات التجارية إعادة ترتيب؟
في النصف الأول من عام 2026، أظهرت نتائج سوق أجهزة العرض الذكية في الصين (باستثناء منتجات التلفزيونات الليزرية) تباطؤًا ملحوظًا. فقد بلغ إجمالي حجم المبيعات عبر جميع القنوات 2.056 مليون وحدة، بتراجع سنوي بلغ 26.0%؛ وبلغت إيرادات المبيعات 3.34 مليار يوان صيني، بتراجع سنوي بلغ 27.0%. وخلف هذه الأرقام المتراجعة لا تكمن أي مؤشرات على تراجع الصناعة، بل هي آلام نمو تعكس انتقال السوق من التوسع المتهور إلى التشغيل المتقن.
في ظل الرياح المعاكسة التي تشهدها الصناعة ككل، يبرز ارتفاع تركّز السوق باعتباره الاتجاه الأكثر وضوحًا. في النصف الأول من عام 2026، استحوذت أفضل 10 علامات تجارية عبر الإنترنت على أكثر من 70% من حصة المبيعات بالوحدات وأكثر من 85% من حصة الإيرادات، وقد ارتفعت كلتاهما مقارنة بالفترة نفسها من عام 2025. وتتجه الموارد والطلبات بوتيرة سريعة نحو اللاعبين الرائدين. وتواجه العلامات التجارية الصغيرة والمتوسطة الحجم التي تفتقر إلى التقنيات الأساسية ومزايا الحجم مساحة متقلصة للبقاء، مما يرسّخ بشكل أكبر ديناميكية صناعية قائمة على مبدأ "القوي يزداد قوة".
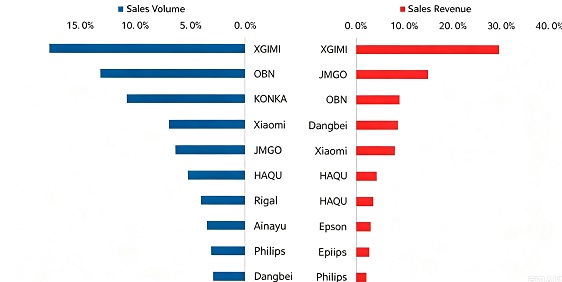
XGIMI تتصدر الإيرادات
يظهر التفاوت في المشهد التنافسي بشكل خاص بين اللاعبين في الصف الأول. وتحتفظ XGIMI بموقعها الريادي بثبات في كل من الحجم والإيرادات. فقد ارتفعت حصتها من المبيعات بالوحدات على نحو مطّرد، بينما ظلت حصتها من الإيرادات قريبة من 30%، مما عزّز مكانتها المرجعية في قطاع أجهزة العرض المنزلية.
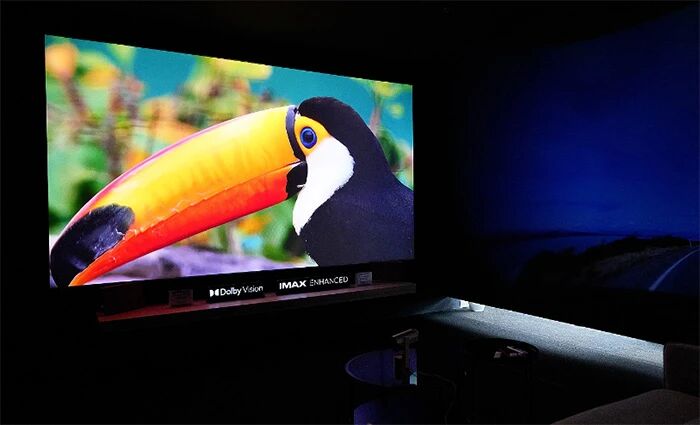
إلى جانب حفاظها على المرتبة الأولى في الإيرادات، نجحت XGIMI في إنزال تقنية «الليزر ثلاثي الألوان RGB + إزاحة العدسة البصرية» المتميزة إلى فئة السعر 5,000‑7,000 يوان صيني، لتُثمر منتجات ناجحة استثنائية. وبالاعتماد على منصة DMD مقاس 0.39 بوصة، عمّمت عروض 4K والليزر والسطوع العالي.
واستنادًا إلى قدرات البحث والتطوير الداخلية المتكاملة من البداية إلى النهاية، وسّعت XGIMI تقنية الليزر ثلاثي الألوان الناضجة إلى مجال البروجيكتور الهندسي. وتكسر تشكيلة بروجيكتوراتها الهندسية RGB بقوة 60,000 لومن الهيمنة الراسخة منذ زمن طويل للعلامات التجارية الأجنبية في البروجيكتورات الهندسية الراقية، لتفتح بذلك آفاق نمو جديدة تتجاوز سيناريوهات الاستخدام المنزلي.
دانغبي تتراجع نحو مرتبة أدنى؛ أوبي تحتل المركز الثاني
تستحوذ أوبي على حصة 13.1% من مبيعات الوحدات لتحتل المركز الثاني في السوق. وتركّز، انطلاقًا من تقنية 1LCD، على الطروحات ذات الأسعار التنافسية. وقد أصبح طرازها C3 Air عند سعر RMB 700 الطراز الأكثر مبيعًا في السوق خلال النصف الأول. وفي الوقت نفسه، تمثّل سلسلة R3 ULTRA المطروحة حديثًا خطوتها نحو الفئة الراقية، سعيًا منها إلى التخلص من سمة القيمة مقابل السعر.
تظل JMGO في المركز الثاني من حيث الإيرادات غير أنها تتراجع إلى المركز الخامس من حيث مبيعات الوحدات، إذ تواجه تحديًا يتمثل في الموازنة بين تموضع علامتها المتميزة ومبيعات الحجم في السوق الجماهيرية.
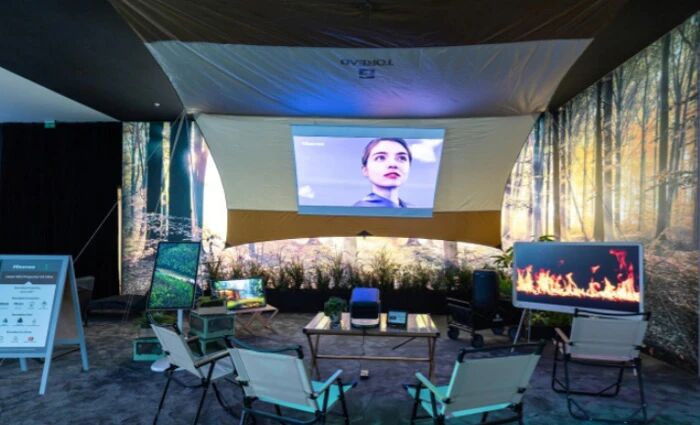
تؤكد Vidda، العلامة التجارية التقنية الفرعية الشابة التابعة لـ Hisense، حصولها على المركز الرابع في حصة الإيرادات بفضل تقنية الليزر ثلاثية الألوان المطورة داخليًا، ودعم الألعاب بمعدل تحديث عالٍ، والتفاعل الذكي المدعوم بنموذج ذكاء اصطناعي كبير. وهي تستهدف بدقة عشاق الصوت والصورة الشباب ومستهلكي الألعاب. تشمل محفظة أجهزة عرض Vidda الجديدة لعام 2026 بشكل أساسي C5 Boundless Master، وسلسلة C3 (Ultra/Pro/S) وM2 Pro. جذبت نسخة C3 Pro High-Bright Edition الاقتصادية أكبر قدر من الاهتمام، في حين أن C5 Boundless Master هو الطراز الرائد لـ Vidda.
تراجعت Dangbei إلى المركز الخامس في ترتيب الإيرادات وسط هدوء في إطلاق المنتجات الجديدة الرئيسية خلال النصف الأول، ودخلت فجوة تحديث المنتجات، وهبطت نحو أسفل جدول ترتيب مبيعات الوحدات.
تستهدف Konka الأسواق ذات الشرائح الأدنى بطرازات 1LCD ميسورة التكلفة يبلغ سعرها نحو RMB 400. ومن خلال جذب مستهلكي السوق الجماهيرية عبر مبيعات مدفوعة بالحجم، حققت المركز الثالث في مبيعات الوحدات.
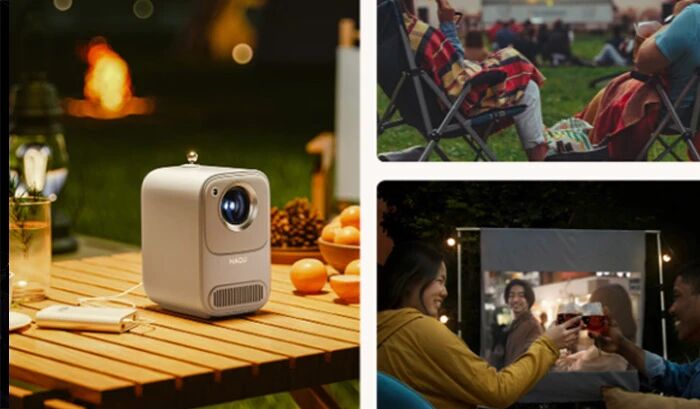
تسرّع Haru وتيرة تحديث منتجاتها، مع التركيز على نقاط سعرية أقل من RMB 1,000 عبر أجهزة محمولة خفيفة الوزن مصمّمة للمستخدمين الشباب وسيناريوهات السكن بالإيجار. وقد حققت نموًا سنويًا في حصتها السوقية على مستوى الوحدات المباعة والإيرادات في مواجهة الرياح المعاكسة التي تشهدها السوق.
مهرجان 618 للتسوق مقابل أداء النصف الأول
بالمقارنة مع نتائج النصف الأول الكاملة، سجّل مهرجان التسوق 618 لعام 2026 283,000 وحدة بيع بالتجزئة من أجهزة العرض الذكية (‑22.6% على أساس سنوي) وRMB 550 مليون من إيرادات المبيعات (‑12.2% على أساس سنوي). وبينما انخفضت الإيرادات في كلتا مجموعتي البيانات، فقد أدّى حدث 618 دور منصة لعرض الترقيات التقنية على مستوى القطاع.
خلال مراحل ما قبل البيع، كشفت 13 علامة تجارية رئيسية من بينها XGIMI وVidda وJMGO عن 39 طرازًا جديدًا، تتجه جميعها تقريبًا نحو تموضع متميز. ومن بين 23 إصدارًا جديدًا بتقنية DLP، توفر 14 منها 3,000 CVIA lumens أو أكثر، مما يعالج نقطة الألم طويلة الأمد المتمثلة في ضعف الرؤية نهارًا. يعتمد 21 طرازًا جديدًا على مصادر ليزر ثلاثية الألوان، بما يمثل 53.8% من جميع الإطلاقات الجديدة و91.3% من إصدارات DLP الجديدة على وجه الخصوص — وهو ما يثبت أن الليزر ثلاثي الألوان قد تطور من ميزة متميزة محدودة الانتشار إلى خيار سائد في الصناعة. تتميز 19 طرازًا جديدًا بدقة 4K، مما يجعل المشاهدة عالية الدقة أمرًا شبه قياسي. جُهّزت 21 وحدة بعدسات تكبير/تصغير بصرية، مما يرفع معدل انتشار تقنية التكبير/التصغير في أجهزة العرض الذكية إلى أكثر من 50% لأول مرة، إذ يصبح تغيير حجم الصورة دون فقدان توقعًا أساسيًا لدى المستخدم.
أعادت هذه التطورات التقنية تشكيل الديناميكيات التنافسية خلال فترة الترويج. احتفظت XGIMI وJMGO بالمركزين الأولين، بينما تجاوزت Vidda Dangbei لتحتل المركز الثالث. استحوذت العلامات التجارية الأربع الأولى مجتمعةً على أكثر من 96% من حصة المبيعات بالوحدات والإيرادات على حدّ سواء، مما زاد من تركيز موارد السوق لدى اللاعبين الذين يمتلكون التقنيات الأساسية. تُظهر البيانات أيضًا أن المسار التقني 1LCD لا يزال يدعم مبيعات الحجم الكبير بحصة 63.5% من المبيعات بالوحدات، رغم أن تراجعه على أساس سنوي يفوق تراجع السوق الإجمالي، مما يشير إلى التحول الأوسع نحو الاستهلاك في الفئة المتوسطة إلى العليا.
بالنسبة لقطاع الاستخدام المنزلي، يُعدّ الاستفادة من نوافذ العروض الترويجية الكبرى مثل 618 أمرًا بالغ الأهمية للعلامات التجارية التي تسعى إلى تحقيق اختراقات على مدار العام. وفي الوقت نفسه، ستستمر مساحة البقاء للاعبين صغار الحجم في التقلّص.
العوامل الكامنة وراء تراجع مبيعات H1
أولاً، عززت سياسات الدعم الحكومي السابقة حيوية السوق لكنها سحبت جزءاً من الطلب الاستهلاكي إلى الأمام. ومع تلاشي حوافز السياسات، ضعفت دعامات الأسعار التي تدعمها الإعانات.
ثانياً، أضرّ ضعف معنويات المستهلكين على المستوى الكلي بمنتجات الترفيه غير الأساسية ذات الشاشات الكبيرة بشكل خاص.
ثالثاً، أدت المشاهدة المجزأة عبر الهواتف المحمولة والأجهزة اللوحية إلى تحويل الطلب الذي كان سيتجه لولا ذلك إلى أجهزة العرض الكبيرة المخصصة للاستخدام المنزلي.
رابعاً، جرى تمرير ارتفاع تكاليف المكونات الأولية مثل شرائح الذاكرة إلى أسعار المنتجات لدى المستخدم النهائي، مما أدى إلى إثباط عزيمة بعض المشترين المترددين إلى حد ما.
أفكار ختامية
وفي ظل مرحلة تعديل الصناعة هذه، تعكس الانخفاضات المؤقتة في الحجم عزم القطاع على الهروب من المنافسة الشرسة القائمة على الأسعار المنخفضة. وبعد تجاوز النمو القائم على الحجم بأي تكلفة والمدفوع بالأسعار المنخفضة، تتحول صناعة أجهزة العرض الذكية إلى منافسة قائمة على القيمة تركز على التكنولوجيا وتجربة المستخدم، وتخوض إعادة اختراع ذاتي محورية.
بالنظر إلى المستقبل، فإن الابتكار المستدام في السيناريوهات والاختراقات التقنية سيعيدان تعريف أجهزة العرض الذكية على أنها أكثر من مجرد بدائل للتلفاز. وستبني مواقع لا يمكن استبدالها في منظومة الشاشة الكبيرة عبر سيناريوهات الصوت والصورة المتنقلة، والسينما المنزلية، والألعاب الغامرة، والهندسة التجارية. كما ستظهر إمكانات جديدة من تطبيق تقنية العرض في البصريات الخاصة بالسيارات، والتفاعل بالواقع المعزز، والتكامل متعدد السيناريوهات. وبعد تجاوز آلام النمو الحالية في الصناعة، أصبح القطاع مهيأً لدورة جديدة من النمو عالي الجودة.
