Le volume des ventes du marché chinois des projecteurs intelligents au premier semestre 2025 a atteint 2.778 millions d'unités, soit une baisse de 3.9% en glissement annuel ; le chiffre d'affaires s'est élevé à 4.68 milliards de yuans, soit une baisse de 2.9% en glissement annuel.
Au premier semestre 2025, le marché chinois des projecteurs intelligents a fait ses adieux à sa précédente trajectoire de croissance pour entrer dans une phase d'ajustement par étapes. Du point de vue des données essentielles, le marché a présenté une configuration de « baisse à la fois des volumes de ventes et des revenus », mais s'est également accompagné de nouvelles évolutions telles que l'optimisation de la structure des segments de prix et l'accélération de la montée en gamme technologique, dessinant une direction de transformation pour le développement futur du secteur.
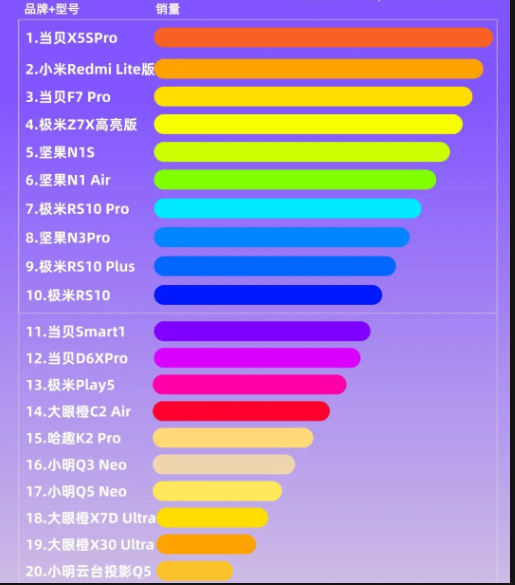
I. Données essentielles du marché : baisse à la fois des volumes et des revenus, entrée dans un cycle d'ajustement
Selon les dernières statistiques du secteur, le volume de ventes du marché chinois des projecteurs intelligents au premier semestre 2025 a atteint 2.778 million d'unités, soit une baisse de 3.9% en glissement annuel ; le chiffre d'affaires s'est élevé à 4.68 milliards de yuans, soit une baisse de 2.9% en glissement annuel. Il s'agit de la première baisse à deux chiffres au premier semestre de ces dernières années, ce qui indique que le secteur est passé d'une croissance à haute vitesse à une phase d'ajustement structurel. Du point de vue des écarts entre les données, la baisse du chiffre d'affaires a été inférieure à celle du volume de ventes, reflétant une légère hausse du prix unitaire moyen global du marché et le rôle de soutien initial des produits de milieu et de haut de gamme dans la génération de revenus.
Trois raisons fondamentales à la contraction du marché
- Faiblesse des dépenses des consommateurs : prépondérance de l'attribut non essentiel
Dans un contexte de resserrement des budgets des consommateurs, les projecteurs intelligents, en tant qu'« appareils de divertissement domestique non essentiels », sont devenus une priorité pour de nombreux consommateurs soucieux de réduire leurs dépenses. Comparés à des produits de première nécessité comme les réfrigérateurs et les machines à laver, leur caractère « remplaçable » entraîne une plus grande élasticité de la demande, ce qui a considérablement affaibli la volonté d'achat des consommateurs au cours du premier semestre de l'année.
- Impact des politiques : l'absence de dividendes de subventions
Les projecteurs intelligents n'ont pas été inclus dans les catégories essentielles subventionnées « 12+3 » lancées par l'État en 2025, tandis que les appareils électroménagers traditionnels tels que les téléviseurs et les climatiseurs ont bénéficié directement des dividendes de ces politiques. Cet écart a privé les projecteurs intelligents des mesures de relance de la consommation induites par les politiques, affaiblissant encore davantage leur compétitivité sur le marché face aux produits électroménagers subventionnés.
- Concurrence des produits de substitution : une concurrence multidimensionnelle intensifiée
D'une part, le prix des téléviseurs grand écran de 75 pouces a continué de baisser pour atteindre environ 2 500 yuans et ces appareils ont été intégrés au périmètre de la subvention. S'appuyant sur « une meilleure stabilité de la qualité d'image + des préférences politiques », ils ont détourné une part importante de la demande domestique de grand écran. D'autre part, la portabilité et la polyvalence des téléphones mobiles et des tablettes ont encore réduit l'espace de marché des projecteurs intelligents dans les « scénarios de divertissement léger », en exerçant notamment un impact significatif sur les projecteurs portables d'entrée de gamme.
II. Évolutions de la structure du marché : contraction du segment bas de gamme, le milieu et le haut de gamme devenant le nouveau courant dominant
Au premier semestre 2025, la structure par segments de prix du marché chinois des projecteurs intelligents a présenté une caractéristique marquante : « contraction du segment bas de gamme et stabilité du segment milieu de gamme », ce qui marque la transformation du marché d'une « dynamique de volume à bas prix » vers une « consommation de qualité ».
- Marché bas de gamme (moins de 500 Yuan) : forte contraction de la part
La part des ventes des produits de ce segment de prix est passée de 33.2% sur la même période de 2024 à 22.1%, soit une baisse de plus de 11 points de pourcentage. Les produits bas de gamme, caractérisés par une qualité d'image médiocre et des fonctions uniques, ont été les premiers touchés pendant la période de faible consommation. Certaines marques petites et moyennes se sont progressivement retirées du marché en raison de marges réduites et d'un manque de compétitivité.
- Marché du milieu de gamme (500-999 Yuan) : devenu le plus grand segment de piste
Grâce à son « rapport qualité-prix équilibré », ce segment de prix est devenu le premier choix des consommateurs, représentant 32,8 % des ventes totales au cours du premier semestre de l'année et se classant fermement en tête de tous les segments de prix. Les produits de cette gamme disposent pour la plupart de fonctions intelligentes de base (telles que la mise au point automatique et le contrôle vocal) et d'une qualité d'image acceptable, ce qui répond non seulement aux besoins essentiels du grand public, mais évite également les lacunes d'expérience des produits bas de gamme, servant de « stabilisateur » pour le marché.
- Concurrence entre les marques : concentration accrue, accélération de la sortie des petites et moyennes marques
Dans un marché en contraction, les consommateurs se tournent davantage vers les marques de premier plan bénéficiant d'une bonne réputation et d'un contrôle qualité excellent, ce qui réduit encore l'espace de vie des petites et moyennes marques. S'appuyant sur leur accumulation technologique et leurs avantages en matière de chaîne d'approvisionnement, les marques de premier plan ont consolidé leur position sur le marché grâce à l'itération de leurs produits et à la montée en gamme de leurs services. Le CR5 du secteur (taux de concentration des 5 premières marques) a augmenté de 8 points de pourcentage par rapport à la même période l'an dernier, et la tendance à la concentration du marché au profit des entreprises de premier plan est devenue de plus en plus évidente.
III. Performances des filières techniques : recul des trois technologies principales, schéma structurel stable
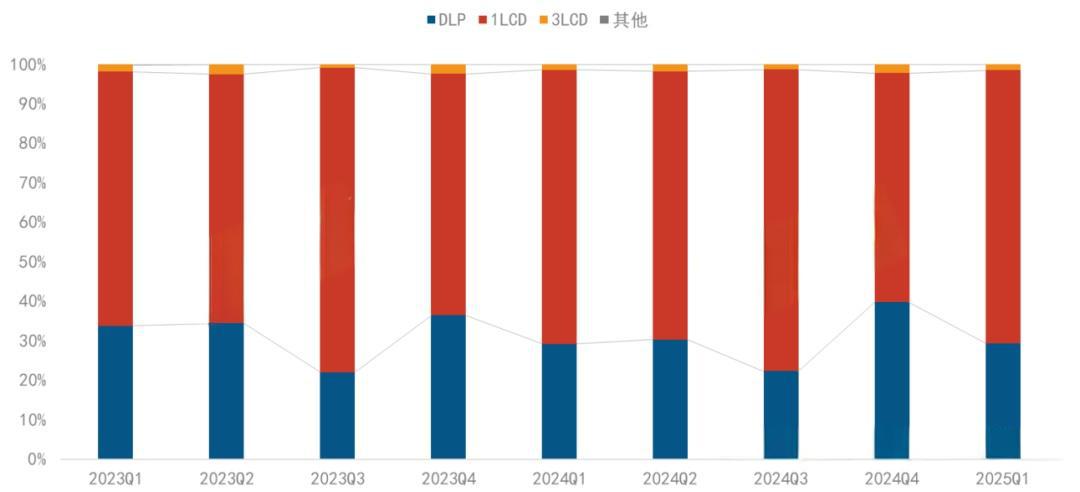
Au S1 2025, les ventes des trois technologies de projection grand public (DLP, 1LCD et 3LCD) ont toutes reculé à des degrés divers, mais la structure des parts de marché est restée globalement stable, et les avantages des marques leaders sur chaque voie technique se sont encore renforcés.
1. Technologie DLP : un monopole renforcé par les marques leaders, un léger recul des parts
La technologie DLP représentait 30.8% des parts de marché en ligne, avec un volume de ventes en baisse de 5% en glissement annuel. Malgré le recul global des ventes, la concentration des marques leaders était extrêmement élevée : la part cumulée des quatre grandes marques (Xgimi, JMGO, Dangbei et Vidda) dépassait 94%, monopolisant presque ce segment technique. Grâce aux atouts « contraste élevé + miniaturisation », la technologie DLP domine toujours le segment du home-cinéma milieu et haut de gamme, et les produits en résolution 4K sont devenus le principal moteur de croissance de cette voie technique.
2. Technologie 1LCD : maintien de la première place en part de marché, concentration accrue
La technologie 1LCD a conservé la première place sur le marché en ligne avec une part de 67.8%, mais son volume de ventes a diminué de 9.4% d’une année sur l’autre, principalement en raison de la contraction de la demande de produits bas de gamme. En termes de structure du marché, des marques telles que Xiaomi et Oshine ont continué de progresser dans le classement des ventes grâce à leurs capacités d’intégration de la chaîne d’approvisionnement et à leurs avantages en matière de rapport coût-efficacité. Le CR3 du secteur (taux de concentration des 3 premières marques) est passé à 65%, et l’écart de marché laissé par le retrait des petites et moyennes marques a été rapidement comblé par les entreprises leaders.
3. Technologie 3LCD : part stable, nouveaux produits stimulant la demande
La technologie 3LCD a maintenu une part de marché en ligne de 1,5 %. Bien que sa part ne soit pas élevée, elle présente des avantages techniques considérables (une reproduction des couleurs élevée). En avril 2025, Epson a lancé la technologie « Tri-Core Three-Color Full-Color Engine » et a simultanément dévoilé le nouveau produit 4K d'entrée de gamme EF-51. Avec « des performances chromatiques élevées + un prix abordable », il a séduit les utilisateurs professionnels et stimulé dans une certaine mesure la reprise de la demande pour la technologie 3LCD.
4. Technologies émergentes : le 2LCD et le Micro LED s'affirment
- Technologie 2LCD : le nouveau produit 2LCD NPX955, fabriqué par Kejinming et commercialisé sous la marque Philips, est vendu au prix d'environ 3 500 yuans. Avec pour arguments de vente « deux panneaux LCD + une luminosité élevée », il cible les scénarios professionnels et domestiques de milieu de gamme, offrant au marché une nouvelle option technique.
- Technologie Micro LED : Digital Light Core a présenté un prototype de projecteur 4K Micro LED au salon SID 2025 aux États-Unis. Il adopte trois cœurs lumineux auto-éclairants de 0,69 pouce, chacun d'une résolution 4K et d'une taille de pixel de seulement 4 microns. S'appuyant sur les caractéristiques « ultra-haute luminosité + longue durée de vie », il démontre le potentiel technique du marché des projecteurs haut de gamme et ouvre une voie pour la future montée en gamme technologique du secteur.
IV. Orientation de la montée en gamme des produits : quatre technologies à la tête de la transition vers le milieu et le haut de gamme
Malgré la contraction globale du marché, le rythme de la montée en gamme technologique des produits milieu et haut de gamme ne ralentit pas. La pénétration de quatre technologies clés (laser, 4K, zoom optique et IA) a non seulement accru la valeur ajoutée des produits, mais a également atténué dans une certaine mesure la pression de la baisse des revenus, devenant ainsi le moteur essentiel de la transformation du secteur.
- Résolution 4K : une croissance des ventes dépassant 50%
Au premier semestre 2025, la part des ventes de projecteurs intelligents 4K a atteint 11.1%, avec une croissance d'une année sur l'autre de plus de 50%. Avec la maturation de la technologie, les prix des produits 4K sur les différentes filières techniques (DLP et 1LCD) ont baissé, et certains modèles 4K d'entrée de gamme sont descendus sous les 3,000 yuan, ce qui favorise la transition de la résolution 4K d'une « exclusivité haut de gamme » vers une « démocratisation sur le milieu de gamme ».
- Source lumineuse laser : une part dépassant 14 %, le laser trichrome devient la norme
La part des ventes de produits à source lumineuse laser a atteint 14,3 %, soit une croissance de 17 % d'une année sur l'autre, parmi lesquels le laser trichrome représentait plus de 80 %, devenant ainsi la « configuration standard » des nouveaux produits milieu et haut de gamme. Forte de ses atouts — « luminosité élevée, faible atténuation et large gamme de couleurs » —, la technologie laser continue de bénéficier d'une demande croissante dans des scénarios tels que les home cinémas et les réunions professionnelles, remplaçant progressivement les sources lumineuses LED traditionnelles.
- Zoom optique : une contribution au chiffre d'affaires dépassant 23 %
Les produits à zoom optique ont représenté 6,2 % du volume des ventes mais 23,4 % du chiffre d'affaires, soulignant leurs caractéristiques de « prix unitaire élevé et forte valeur ajoutée ». La fonction de zoom optique permet d'ajuster flexiblement la taille de l'image sans perte de qualité, ce qui la rend prisée des utilisateurs haut de gamme et des utilisateurs professionnels, et en fait un argument de vente clé pour la différenciation des produits.
- Technologie IA : pénétration accélérée de la voix à champ lointain et des grands modèles
Les produits équipés de fonctions vocales à champ lointain ont représenté 7,3 % du volume des ventes, tandis que les produits prenant en charge les grands modèles d'IA ont représenté 6,6 %. L'application de la technologie IA a fait passer les projecteurs intelligents du statut de « dispositifs d'affichage » à celui de « hubs interactifs intelligents », permettant aux utilisateurs de réaliser des fonctions telles que la recherche de contenu, le contrôle d'appareils et la coordination de scénarios par la voix, améliorant ainsi encore l'expérience utilisateur.
V. Perspectives pour l’année : un marché qui reste en phase d’ajustement, en quête de percées dans trois directions
Il est prévu que, sur l’ensemble de l’année 2025, le volume des ventes du marché chinois des projecteurs intelligents atteigne 5.728 millions d’unités, soit une baisse de 5.2 % d’une année sur l’autre ; le chiffre d’affaires devrait s’élever à 9.54 milliards de yuans, soit une baisse de 4.6 % d’une année sur l’autre, et le marché restera dans un cycle d’ajustement. La croissance future du secteur devra reposer sur des percées dans trois directions :
- Marchés étrangers : explorer de nouveaux espaces de croissance
Face à la saturation du marché intérieur, les grandes marques ont accéléré leur déploiement sur les marchés étrangers tels que l'Asie du Sud-Est et l'Europe. En s'appuyant sur « un excellent rapport qualité-prix + une adaptation localisée des contenus », elles recherchent une nouvelle courbe de croissance.
- Scénarios commerciaux : exploiter la demande B-End
Les scénarios commerciaux tels que l'éducation, le bureau et le tourisme culturel présentent une forte demande de projecteurs à haute luminosité et à grande stabilité. Les marques de premier plan peuvent accroître leur part de marché B-end grâce à des solutions personnalisées (telles que des projecteurs dédiés à l'éducation et des projecteurs immersifs pour le tourisme culturel).
- Projection embarquée : explorer des scénarios émergents
En tant que « nouveau support de divertissement mobile », la projection embarquée est devenue le point de mire de l'industrie. Certaines marques ont commencé à développer des produits de projection portables adaptés aux scénarios embarqués, qui devraient devenir un nouveau moteur de croissance à l'avenir.
Dans l’ensemble, bien que le marché chinois des projecteurs intelligents au premier semestre 2025 soit confronté à une pression de contraction à court terme, l’optimisation de la structure du marché et l’accélération de la montée en gamme technologique jettent les bases d’un développement sain à long terme du secteur. À l’avenir, seules les marques qui misent sur une montée en gamme vers le milieu et le haut de gamme, sur l’innovation technologique et sur l’élargissement des scénarios d’usage pourront saisir les opportunités au sein des ajustements du marché et parvenir à une croissance durable.
