
Rapport sur les données de développement des écrans de cinéma et des écrans de cinéma LED en Chine au premier semestre 2025
Publié
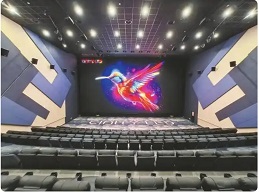
Au cours du premier semestre 2025, le marché chinois de la projection cinématographique a poursuivi la modernisation et le renouvellement de ses équipements. Alors que le nombre total d'écrans de cinéma augmentait régulièrement, les écrans de cinéma LED, en tant que représentants de la « nouvelle génération d'équipements numériques de cinéma », ont accompli une percée par étapes en matière de taux de pénétration et sont devenus un moteur clé de la transformation technologique du secteur.
Au cours du premier semestre 2025, le marché chinois de la projection cinématographique a poursuivi l'itération et la mise à niveau de ses équipements. Alors que le nombre total d'écrans de cinéma augmentait régulièrement, les écrans de cinéma LED, en tant que représentants du « nouveau système d'équipement de cinéma numérique de nouvelle génération », ont enregistré une percée progressive en matière de taux de pénétration, devenant un moteur clé de la transformation technologique du secteur. Ce qui suit présente de manière exhaustive la tendance de développement du secteur sous trois aspects : les données de marché, les principales entreprises participantes et les moteurs de croissance.
- Les entreprises d'État : Représentées par China Film Technology, Time China Film, China Film Photoelectric et Huaying Aurora, elles s'appuient sur des ressources de coopération approfondies avec les circuits de cinéma nationaux pour occuper une position de leader dans le déploiement des écrans LED au sein des grands circuits de cinéma et des salles principales des villes clés, et sont chargées de promouvoir la construction standardisée et l'application de démonstration des salles LED ;
- Entreprises technologiques privées : notamment China (Huaxia Leyard), Unilumin Technology, Alto Electronics et Nanjing Lopu. S'appuyant sur leur accumulation dans des domaines technologiques clés tels que l'affichage LED à pas fin et la calibration des couleurs d'image, ils fournissent des équipements matériels et un support technique pour les écrans de cinéma LED, et favorisent la diffusion des produits grâce à l'optimisation des coûts.
- Le Plan de développement du cinéma chinois publié précédemment a clairement inscrit les écrans LED parmi les projets de développement clés du « système d'équipement de cinéma numérique de nouvelle génération », consolidant ainsi leur position comme axe central de la mise à niveau technologique ;
- En 2024, six ministères et commissions nationaux ont lancé conjointement le « Plan de mise à jour du système de projection cinématographique », intégrant la construction de salles LED dans le périmètre des subventions et des soutiens afin d'abaisser le seuil de mise à niveau des cinémas ;
- En juin 2025, l'Administration nationale du cinéma a en outre publié la Notice sur le développement et la normalisation des salles de cinéma numérique à LED (diodes électroluminescentes). Elle ne se contente pas de positionner les salles à LED comme une « direction importante de la transformation de la technologie de projection cinématographique », mais formule également des exigences claires sur trois aspects : les normes de construction (telles que la taille de l'écran et les indicateurs de luminosité), les spécifications techniques (telles que la reproduction des couleurs et les exigences de fréquence d'images) et les règles de gestion (telles que les normes d'exploitation et de maintenance). Cela définit la « frontière de conformité » du développement de la filière et renforce la confiance des cinémas dans l'investissement.
- Investissement initial : auparavant, le coût d'acquisition et d'installation initial des écrans de cinéma LED était de 3 à 5 fois supérieur à celui des systèmes de projection laser traditionnels. Toutefois, avec la maturité de la technologie LED à pas fin (P1.2 et en dessous), l'augmentation de la capacité de production de puces en amont et l'intensification de la concurrence sur le marché, le coût unitaire des écrans LED au premier semestre 2025 a diminué de plus de 40 % par rapport à 2023. L'investissement initial de certains écrans LED de petite et moyenne taille s'est rapproché de celui des systèmes de projection laser haut de gamme, ce qui réduit considérablement la pression d'investissement pesant sur les cinémas ;
- Coût à long terme : les caractéristiques « zéro consommable et faible maintenance » des écrans LED creusent encore l'avantage coût par rapport aux projections traditionnelles (à détailler dans la section « Avantages économiques »).
- Coût de maintenance : les projecteurs laser de cinéma traditionnels nécessitent le remplacement annuel de la source lumineuse et le nettoyage du chemin optique, pour un coût de maintenance annuel supérieur à 40 000 yuans par unité ; les écrans LED adoptent une technologie d'auto-éclairage, sans perte de source lumineuse ni pollution du chemin optique, et le coût de maintenance annuel est quasiment nul. Sur la base d'une durée de vie de 10 ans, un seul écran LED permet d'économiser plus de 400 000 yuans de frais de maintenance ;
- Durée de vie : la durée de vie théorique des écrans LED peut atteindre 100,000 heures. Sur la base d'une durée de projection quotidienne moyenne de 8 heures en salle de cinéma, ils peuvent être utilisés de façon stable pendant environ 34 ans ; la durée de vie de la source lumineuse des projections laser traditionnelles n'est que de 20,000-30,000 heures (avec un remplacement tous les 7-10 ans), et la durée de vie des lampes au xénon traditionnelles et des autres sources lumineuses est encore plus courte (seulement 500-800 heures, avec un remplacement fréquent). À long terme, les écrans LED permettent de réduire les coûts liés aux remplacements multiples d'équipements.
- Luminosité et contraste : la luminosité de pointe des écrans LED peut atteindre plus de 1000 nits, soit plus du double de celle des systèmes de projection traditionnels (la luminosité est généralement inférieure à 500 nits lors d'une projection 3D). Notamment dans les scénarios de projection 3D, ils permettent de résoudre efficacement les problèmes d'« image sombre et de perte de détails » des projections traditionnelles, permettant au public de percevoir clairement les détails sombres et les nuances de couleurs dans les images ;
- Reproduction des couleurs : les écrans LED adoptent la technologie d'auto-illumination trichrome RVB, avec une couverture de gamme de couleurs supérieure à 110 % de la norme DCI-P3, dépassant largement la capacité de reproduction des couleurs des projections traditionnelles. Ils peuvent présenter plus précisément l'intention colorimétrique des films et renforcer l'« immersion » du visionnage ;
- Stabilité : les écrans LED ne présentent pas de problèmes tels que le « tremblement de l'image et l'écart de mise au point », et offrent une meilleure uniformité de la luminosité et des couleurs de l'image sous différents angles de vision, évitant le défaut des « images aux bords sombres » des projections traditionnelles et optimisant l'expérience de visionnage des spectateurs dans toute la salle.
- Organiser des activités diversifiées : grâce à leurs atouts de luminosité élevée, de grand écran et de haute définition, les salles LED peuvent accueillir des roadshows, des avant-premières, des rencontres avec les fans et des interactions en direct avec des célébrités. Ces activités génèrent non seulement des revenus de location d'espace pour les cinémas, mais augmentent aussi la fréquentation grâce à des billets combinés « activité + séance » ;
- Développement de la coopération commerciale : les écrans LED peuvent également être utilisés dans des contextes commerciaux tels que les assemblées générales d'entreprise, les lancements de produits et la publicité de marque. Certains auditoriums LED situés dans les zones centrales des quartiers d'affaires ont enregistré une croissance significative des « revenus hors billetterie » grâce à ce type de coopération ;
- Estimation des revenus : selon les statistiques du secteur, les auditoriums LED dotés de capacités d'application diversifiées peuvent générer un revenu annuel supplémentaire de 300 000 à 500 000 yuans par auditorium. Pour les auditoriums populaires des grandes villes, ce chiffre peut dépasser 600 000 yuans, ce qui permet d'alléger efficacement la dépendance des cinémas à l'égard du « partage du box-office » et d'améliorer leur résistance aux risques.
Cet article vous a-t-il été utile ?
Join the technical discussion
Comments are published after review. Edited comments are reviewed again.