La VR fait face à une pression à court terme, tandis que l'AR+IA ouvre la voie vers l'avenir de l'industrie
Selon les dernières données de marché de Counterpoint, le marché mondial de la VR/AR a affiché une tendance « divergente » en 2024 : les expéditions de casques VR ont reculé pour la troisième année consécutive, la faiblesse de la demande des consommateurs et les goulets d'étranglement techniques continuant de peser sur le marché ; tandis que le secteur de l'AR a fait face à une pression générale, l'intégration de la technologie de l'IA et la croissance de catégories de niche spécifiques ont injecté une nouvelle vitalité dans le secteur. Le rapport souligne également que la demande du marché des entreprises et l'innovation collaborative « AR+IA » seront les forces clés à l'origine des percées dans le domaine de la technologie immersive.
En 2024, les expéditions mondiales de casques VR ont chuté de 12 % d'une année sur l'autre, marquant la troisième année consécutive de baisse du marché de la VR depuis 2022. L'analyse de Counterpoint suggère que trois problèmes fondamentaux — une demande des consommateurs atone, des limites en matière de performances matérielles et une offre insuffisante de contenus de haute qualité — sont les principaux facteurs qui freinent la reprise du marché. Les utilisateurs ordinaires perçoivent encore la VR comme un simple « outil de divertissement », tandis que les faiblesses des appareils existants en termes de poids (la plupart des produits dépassent 500g), d'autonomie (moins de 3 heures pour une utilisation unique) et d'expérience interactive, conjuguées à l'absence de contenus phares (aucun produit à succès après Beat Saber), ont entraîné une baisse durable de la propension des utilisateurs à payer.
Malgré la pression globale du marché, le paysage concurrentiel entre les principaux fabricants présentait encore des différences marquées :
- Meta : une stratégie de prix bas consolide le monopole
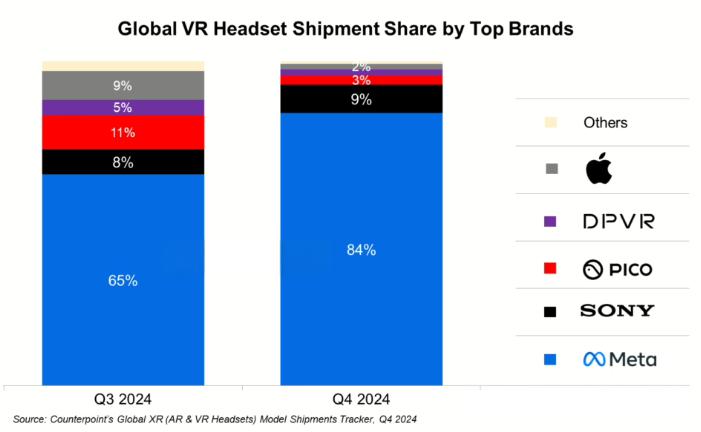
S'appuyant sur son écosystème produit mature et ses avantages tarifaires, Meta a conservé sa position de leader avec une part de 77% des expéditions mondiales en 2024. Au quatrième trimestre, elle a lancé le Quest 3S, plus abordable (environ 20% moins cher que le Quest 3), qui a précisément répondu aux attentes du marché grand public de milieu et de bas de gamme. Sa part de marché pour ce seul trimestre a encore grimpé à 84%, monopolisant presque le marché grand public de la VR. - Sony : les promotions des fêtes stimulent la croissance à court terme
Tirant parti de l'écosystème de la console PS5, le PlayStation VR2 de Sony a adopté une stratégie promotionnelle « baisse du prix du matériel + offre groupée de jeux » pendant la période des fêtes du quatrième trimestre 2024, s'octroyant une part de 9% des expéditions. Il est devenu le seul fabricant orienté grand public capable de concurrencer Meta, mais ses performances sur l'ensemble de l'année sont restées limitées par la contrainte du « scénario de jeu unique ». - Apple : un segment grand public en berne, en quête de percées sur le marché des entreprises
Le Vision Pro d'Apple a suscité un engouement avec le concept d'« informatique spatiale » lors de son lancement au début de 2024. Cependant, une fois la demande initiale d'essai épuisée, ses performances sur le segment grand public sont devenues décevantes, les expéditions du quatrième trimestre chutant de 43% d'un trimestre à l'autre. Néanmoins, le marché des entreprises s'est imposé comme un important moteur de croissance : les versions commerciales du Vision Pro adaptées aux secteurs de la santé, du design, de l'éducation et de la formation ont enregistré un rebond des ventes d'un trimestre à l'autre à la fin de l'année, préservant ainsi l'espace de développement d'Apple dans le domaine de la VR.
Contrairement aux fabricants internationaux concentrés sur le segment grand public, les fabricants chinois de VR Pico et DPVR ont réalisé des percées différenciées en "se tournant vers le marché des entreprises" :
- En 2024, les livraisons de Pico aux clients entreprises ont dépassé pour la première fois les ventes au grand public. Ses "solutions de classe VR" personnalisées pour les établissements d'enseignement et ses "dispositifs d'expérience immersive" conçus pour le tourisme culturel hors ligne sont devenus les principaux moteurs de croissance ;
- En renforçant sa présence dans le secteur de la santé (par exemple, des dispositifs VR pour la simulation chirurgicale et la rééducation), DPVR a atteint plus de 30% de croissance annuelle de ses livraisons en 2024, s'imposant comme un fabricant chinois représentatif sur le marché de la VR pour les entreprises.
Counterpoint souligne que la demande B-end dans trois secteurs—l'éducation, la santé et le divertissement hors ligne—est devenu un « moat » permettant aux fabricants chinois de VR de résister au ralentissement du marché grand public.
Counterpoint prévoit que le marché mondial de la VR continuera de faire face à des vents contraires en matière de croissance de 2025 à 2026, avec trois obstacles majeurs nécessitant des solutions urgentes :
- Pénurie d'offre de contenu : au-delà des applications de jeu et audiovisuelles, les applications VR de haute qualité dans les contextes de bureau, d'éducation et de santé restent rares, et l'on manque d'« applications tueuses » capables de séduire le grand public ;
- Dilemme de l'équilibre matériel : les casques VR existants peinent à concilier « conception légère » et « hautes performances » — réduire le poids entraîne des compromis sur l'autonomie ou la qualité d'affichage, tandis qu'améliorer les performances augmente le poids et les coûts. La question du confort de l'utilisateur lors d'un port prolongé reste non résolue ;
- Risques pour la santé et l'expérience : la fatigue oculaire, les vertiges causés par une utilisation prolongée de la VR et les impacts potentiels sur le développement de la vision des enfants demeurent des obstacles majeurs à la popularisation du marché.
Le rapport souligne également que, malgré ces défis, le potentiel technique de l'« informatique spatiale » reste prometteur. Si le matériel de VR de demain parvient à une « réduction du poids sous 300g et une autonomie prolongée au-delà de 5 heures » tout en résolvant les problèmes d'approvisionnement en contenus grâce aux contenus générés par IA (AIGC), le marché de la VR devrait atteindre un point d'inflexion vers la reprise.
Contrairement au déclin prolongé du marché de la VR, le marché mondial des lunettes connectées AR a présenté en 2024 une configuration de « recul global avec croissance de niche » : les expéditions sur l'ensemble de l'année ont chuté de 8% en glissement annuel, mais les produits issus de voies techniques différentes ont affiché des performances nettement contrastées.
- Produits à technologie Birdbath : une croissance régulière
Les lunettes AR de visionnage vidéo basées sur la technologie Birdbath (axées sur un design léger, des prix bas et principalement destinées aux divertissements audiovisuels et à la navigation) ont enregistré une croissance de 27 % en glissement annuel de leurs expéditions en 2024. S'appuyant sur la « gamme de prix à cent yuans » et sur « l'expérience portable », elles sont restées dominantes sur le marché de l'AR et sont devenues le choix mainstream des produits AR grand public. - Produits à technologie de guide d'ondes : une demande faible
Les lunettes AR haut de gamme adoptant la technologie de guide d'ondes (comme la série INMO) ont vu leurs expéditions chuter brutalement de 67 % en glissement annuel en 2024 en raison de « prix élevés (la plupart dépassant 3 000 yuans) et de scénarios d'application limités ». L'analyse de Counterpoint suggère que, si la technologie de guide d'ondes présente des avantages en matière de « clarté d'affichage », la demande des consommateurs pour ses « fonctions interactives AR » ne s'est pas encore concrétisée, ce qui entraîne une faible acceptation sur le marché.
Malgré les pressions à court terme, Counterpoint maintient des perspectives optimistes à long terme pour les lunettes AR et prévoit que leurs livraisons atteindront une croissance annuelle moyenne supérieure à 30% d'ici 2026. Le moteur essentiel réside dans l' intégration profonde de la technologie de l'IA et de l'AR :
- L'IA générative réinvente l'expérience : avec la maturité des technologies d'IA générative telles que ChatGPT et ERNIE Bot, les lunettes AR passent d'« outils d'affichage » à « terminaux interactifs d'IA ». Les utilisateurs peuvent, par commandes vocales, faire générer à leurs lunettes AR des itinéraires de navigation en temps réel, faire traduire du texte et faire analyser les informations d'une scène, ce qui élargit considérablement les scénarios d'utilisation ;
- Des avancées décisives dans les systèmes d'exploitation et les écosystèmes : le système d'exploitation Android XR prévu par Google intégrera ses puissants modèles d'IA (par exemple Gemini) à l'écosystème d'applications Android, offrant une plateforme unifiée pour le développement de logiciels AR. Cela permettra de remédier à la « fragmentation » actuelle des applications AR et devrait donner naissance à davantage de cas d'usage innovants ;
- L'approfondissement des scénarios sectoriels : dans des secteurs tels que la fabrication et la logistique, l'« AR+IA » commence à être déployée — les opérateurs portant des lunettes AR peuvent recevoir en temps réel des résultats de diagnostic de pannes d'équipement pilotés par l'IA, et le personnel logistique peut identifier rapidement les informations des colis grâce aux lunettes AR. La demande B2B dans ces scénarios deviendra un pilier important de la croissance du marché de l'AR.
Dans l'ensemble, le marché mondial des technologies immersives en 2024 a présenté une configuration « VR en perte de vitesse, AR en quête d'opportunités » : le marché de la VR continuera de faire face à des défis à court terme en raison d'une faible demande des consommateurs et de goulets d'étranglement techniques, mais la reprise du marché des entreprises offre aux fabricants un espace de transition ; tandis que le marché de l'AR, bien qu'en baisse globale, a trouvé une direction de croissance claire portée par la technologie de l'IA.
L'analyse de Counterpoint souligne que la prochaine vague de technologies immersives dépendra de trois actions clés :
- Élargissement des scénarios d'application : passage d'une logique « centrée sur le divertissement » à une « couverture de tous les scénarios », avec notamment une pénétration approfondie dans les secteurs B-end tels que l'industrie manufacturière, la santé et l'éducation ;
- Optimisation de la conception matérielle : la VR doit surmonter le dilemme de l'« équilibre entre poids et performances », tandis que l'AR doit réduire le coût des produits à technologie de guide d'ondes afin d'améliorer l'acceptation du public ;
- Accélération de l'intégration IA-XR : recourir à l'IA pour répondre à des enjeux fondamentaux tels que l'offre de contenus, l'expérience interactive et l'adaptation aux scénarios, et libérer la valeur synergique de « AR+AI ».
À l'avenir, avec la libération continue de la demande des entreprises et la maturité croissante de la technologie « AR+AI », le marché mondial des technologies immersives devrait progressivement sortir de sa morosité et entamer un nouveau cycle de croissance.
