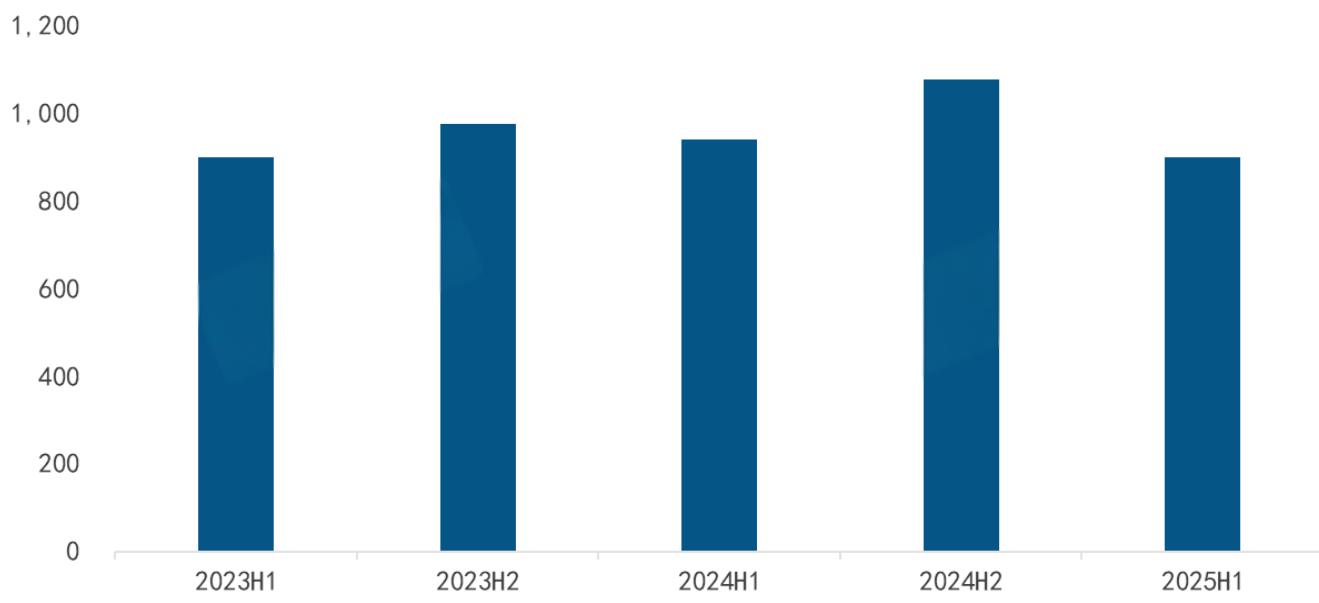
Depuis 2020, le marché mondial des projecteurs est entré dans une phase de croissance dorée, portée par de multiples facteurs : l'essor de la nouvelle génération de consommateurs a considérablement renforcé la notoriété des projecteurs intelligents et des mini-projecteurs ; le commerce électronique transfrontalier a élargi les canaux de vente ; et l'explosion de la demande de camping en plein air dans les économies développées – tous ces facteurs ont conjointement favorisé l'expansion continue du marché. Cependant, cette dynamique de croissance a atteint un point d'inflexion critique en 2025. Selon les dernières données de RUNTO, le marché mondial des projecteurs a expédié 9,003 millions d'unités au premier semestre 2025, soit une baisse de 4,2 % en glissement annuel ; le volume des ventes a chuté encore plus fortement, de 8,6 % en glissement annuel, pour atteindre seulement 4,05 milliards USD. Face à la pression à la baisse du marché, RUNTO a revu à la baisse sa prévision du volume d'expéditions mondial de projecteurs pour 2025, de 22,08 millions d'unités (estimation du début d'année) à 20,34 millions d'unités, ce qui indique que le secteur fait face à des défis d'ajustement par phases.
Volume mondial des expéditions de projecteurs (2023 - premier semestre 2025)
I. Trois moteurs principaux du déclin du marché : les barrières tarifaires, l’essoufflement des retombées des grands événements sportifs et le recul des produits à bas coût
L’analyse approfondie de RUNTO souligne que le déclin du marché mondial des projecteurs au premier semestre 2025 résulte de l’interaction de facteurs internes et externes, que l’on peut résumer en trois contradictions fondamentales :
1. Les tensions tarifaires et les conflits géopolitiques accentuent l’incertitude du marché
Un contexte mondial turbulent est devenu un facteur clé de contraction du marché. D’une part, le différend tarifaire sino-américain a eu un double impact sur la chaîne industrielle : au premier trimestre, certaines entreprises ont constitué des stocks par anticipation afin d’éviter d’éventuels risques tarifaires, ce qui a entraîné une hausse à court terme des expéditions. Toutefois, ce comportement de « constitution de stocks en urgence » a épuisé la demande du deuxième trimestre, provoquant de fortes fluctuations caractérisées par une « croissance au T1 et un recul au T2 ». Parallèlement, les coûts tarifaires ont été répercutés sur les prix finaux, affaiblissant directement l’achat des consommateurs, en particulier sur le marché du milieu et du bas de gamme. D’autre part, les conflits géopolitiques au Moyen-Orient et en Europe de l’Est continuent de s’intensifier, perturbant l’ordre du commerce international. Cela provoque non seulement une volatilité de la demande sur les marchés régionaux, mais rend aussi les entreprises prudentes quant aux investissements à long terme, ce qui pèse davantage sur la vitalité du marché.
2. L’« effet de base élevée » des événements sportifs se manifeste, faute de soutien de la demande
2024 a été une « grande année sportive », avec des événements mondiaux majeurs tels que les Jeux olympiques de Paris et l’Euro, organisés de manière intensive au cours du premier semestre. Ces événements ont efficacement stimulé la demande de divertissement à domicile (visionnage à la maison) et d’affichage commercial (promotion d’événements, projection en salle), établissant une base élevée pour le marché. En revanche, le premier semestre 2025 a manqué d’événements sportifs mondiaux de même envergure, ce qui rend difficile la reproduction du pic de demande de l’année précédente. « L’essoufflement des retombées des événements sportifs » est devenu un facteur clé de la baisse des volumes d’expédition, notamment dans le scénario de consommation des projecteurs grand public, où la demande a nettement reculé.
3. Le déclin des « projecteurs à barillet » à bas coût à 99 $, un moteur de croissance perdu
Les « projecteurs à barillet » à bas coût à 99 $, qui dominaient autrefois le segment milieu et bas de gamme, ont connu une baisse significative de leur dynamique au premier semestre 2025. Auparavant, ces produits pénétraient rapidement le marché des catégories populaires grâce à leur avantage de prix bas. Cependant, à mesure que les plateformes de commerce en ligne ont ajusté leurs algorithmes (réduction du soutien en trafic) et que les retours négatifs des utilisateurs se sont multipliés (qualité d'image médiocre, autonomie insuffisante, faible durabilité, etc.), leur attractivité sur le marché n'a cessé de diminuer. Peu à peu, ils ont perdu leur rôle de moteur principal du volume global d'expéditions, laissant le segment milieu et bas de gamme bloqué dans une croissance atone.
Volume d'expéditions du marché mondial des projecteurs (2023 - H1 2025)
II. Une différenciation régionale accrue : les marchés développés résistent au déclin, la Chine et l'Asie-Pacifique sous pression
D'un point de vue régional, le marché mondial des projecteurs au premier semestre 2025 a présenté une configuration où « les marchés développés affichaient une légère croissance à contre-courant, tandis que les marchés émergents se différenciaient ». Différentes régions ont présenté des caractéristiques distinctes en raison de différences dans les environnements économiques et les orientations politiques :
1. Marché chinois : part en baisse + essoufflement de l'effet des subventions, devenant un frein majeur
En tant que premier marché mondial de vente de projecteurs, la Chine a affiché des performances faibles au S1 2025 : avec un volume d’expéditions atteignant 2.85 millions d’unités, soit une baisse de 13.5% en glissement annuel ; sa part sur le marché mondial est passée de 35.1% au S1 2024 à 31.7%. Fait notable, parmi les catégories couvertes par les politiques nationales de subventions à la consommation en Chine, les projecteurs comptent parmi les rares catégories dont les ventes reculent (les téléviseurs intelligents ont également été en retrait sur la même période). De plus, à mesure que l’intensité et l’efficacité des subventions continuent de s’affaiblir, le marché est confronté à une forte pression pour se redresser à l’avenir, et un net rebond est peu probable à court terme.
2. Marché nord-américain : une demande haut de gamme résiliente, une légère croissance globale marquée par la volatilité trimestrielle
Se classant au deuxième rang mondial (avec une part de 21.5%), l’Amérique du Nord a atteint un volume d’expéditions de 1.937 million d’unités au S1 2025, soit une légère hausse de 1.3% en glissement annuel, mais ses performances trimestrielles ont révélé une nette divergence : portées par le « stockage d’urgence » des entreprises au T1, les expéditions ont progressé de 5.6% en glissement annuel ; toutefois, la demande est revenue à la raison au T2, entraînant une baisse de 2.3% des expéditions en glissement annuel. Néanmoins, la demande haut de gamme sur le marché nord-américain reste résiliente – le volume d’expéditions de projecteurs laser 4K a bondi de 70.6% en glissement annuel, devenant le principal moteur de la croissance du marché et soulignant l’importance de la montée en gamme.
3. Marché de l'Europe de l'Ouest : dépassant l'Asie-Pacifique pour devenir le troisième marché en importance, porté par la demande commerciale
Depuis le quatrième trimestre 2023, le marché de l'Europe de l'Ouest a dépassé celui de l'Asie-Pacifique pour devenir le troisième marché mondial des projecteurs. Au premier semestre 2025, les volumes d'expédition de l'Europe de l'Ouest ont atteint 1.804 million d'unités, soit une hausse de 8.0% en glissement annuel. Malgré l'engouement déclinant pour les « projecteurs barrel » à bas coût, l'investissement accru de l'UE dans la numérisation des établissements scolaires a stimulé la demande de projecteurs laser à courte focale dans les scénarios commerciaux (en particulier dans le secteur de l'éducation), apportant un soutien solide à la croissance du marché. Le marché commercial est ainsi devenu le moteur central de la croissance régionale.
4. Asie-Pacifique et marchés émergents : une différenciation marquée, une résilience dans certaines régions
Marché Asie-Pacifique : une pression générale
Au premier semestre 2025, le marché Asie-Pacifique a été globalement sous pression, avec un volume d'expéditions de 1,484 million d'unités, soit une baisse de 7,3 % en glissement annuel. Parmi les sous-régions : la demande sur les marchés matures tels que le Japon et la Corée du Sud est restée relativement stable ; bien que le Vietnam et la Thaïlande aient bénéficié des retombées industrielles liées à la délocalisation des investissements étrangers, le resserrement des dépenses de consommation a freiné la demande locale ; l'Inde, forte de son dividende démographique, a enregistré une croissance à contre-courant de 9 %, devenant le seul grand marché de la région en croissance positive et démontrant un fort potentiel.
Autres marchés émergents
- Amérique latine : une baisse de 11 % d'une année sur l'autre. Parmi eux, les expéditions de projecteurs au Brésil ont progressé en raison de la pénétration accélérée du commerce électronique transfrontalier, tandis que le Mexique a été pénalisé par les modifications répétées de la politique américaine de « franchise de droits à 800 $ », qui ont fortement perturbé les chaînes d'approvisionnement transfrontalières.
- Europe de l'Est et MENA (Moyen-Orient et Afrique du Nord) : des performances exceptionnelles, avec une croissance de 17 % et de 7 % respectivement d'une année sur l'autre. La demande du marché en Russie et aux Émirats arabes unis a nettement repris, devenant des « points forts de croissance » parmi les marchés émergents.
Structure des expéditions du marché mondial des projecteurs par région (2024 - H1 2025)
III. Toutes les filières technologiques sous pression : la part du 1LCD approche les 70%, mais des risques cachés se profilent
Au cours du H1 2025, le volume d’expéditions de toutes les filières technologiques de projecteurs a reculé, et la structure du marché a connu de nouveaux ajustements. Bien que le 1LCD ait conservé sa position dominante, son positionnement bas de gamme et la pression des stocks se sont intensifiés :
1. 1LCD : la part progresse à contre-courant pour atteindre 69.6%, l'orientation bas de gamme et les stocks présentent des risques cachés
Au premier semestre, les produits 1LCD ont enregistré 6.266 millions d'unités expédiées, soit une légère baisse de 0.8% d'une année sur l'autre, mais leur part de marché est passée de 67.2% au premier semestre 2024 à 69.6%, restant le pilier absolu. Toutefois, la croissance de cette filière technologique dissimule des risques cachés : d'une part, l'essoufflement des projecteurs à barillet affecte directement les expéditions globales de produits 1LCD ; d'autre part, les produits 1LCD sont principalement des modèles bas de gamme, et la hausse des retours négatifs des utilisateurs (tels qu'une qualité d'image médiocre et une durabilité insuffisante) a entraîné une augmentation simultanée des stocks accumulés des entreprises et des taux de retour des canaux de distribution. La pression d'écoulement des stocks qui en résulte est relativement importante, et la dynamique de croissance à long terme est insuffisante.
2. DLP : les avantages professionnels ne compensent pas une demande atone, le retard des composants essentiels pèse sur les performances
Les expéditions de produits DLP ont atteint 1.914 million d'unités au premier semestre, soit une baisse de 9.6% en glissement annuel. Bien que le DLP conserve des avantages techniques dans le domaine de la projection professionnelle d'ingénierie (grands espaces, écrans d'exposition), la faiblesse générale de la demande du marché a annulé cet avantage. En outre, le retard de livraison des valves de lumière 4K UHD de 0.39 pouce de Texas Instruments a encore affecté le calendrier de lancement des modèles DLP haut de gamme, limitant les performances du marché et entravant le processus de transition vers le haut de gamme.
3. 3LCD : une demande résidentielle stable ne compense pas l'écart du segment commercial, la baisse des expéditions s'accentue
Les expéditions de produits 3LCD ont atteint 811,000 unités au premier semestre, soit une baisse de 14.4% en glissement annuel, ce qui en fait la catégorie la plus en recul parmi les trois principales filières technologiques. Bien que la demande de 3LCD sur le marché des projecteurs grand public (cinéma à domicile) soit restée relativement stable, la demande dans les scénarios commerciaux (salles de réunion, formation et enseignement) a nettement diminué, et la croissance du segment résidentiel n'a pas permis de compenser entièrement cet écart. Par conséquent, les expéditions globales ont subi des pressions et sa part de marché a continué de se réduire.
4. Technologies émergentes : la 2LCD et le LCoS national ne parviennent pas à s'imposer, incapables de soutenir le marché
Au cours du S1, des produits finis équipés de la technologie 2LCD ont été officiellement lancés sur le marché de la Chine continentale, mais les volumes de ventes ont été extrêmement faibles ; le lancement des solutions LCoS nationales a été retardé, ce qui ne leur a pas permis d'entrer sur le marché en temps voulu. La part combinée des livraisons de ces deux produits de technologie émergente n'a atteint que 0,13 %, ce qui les rend difficiles à apporter un soutien efficace au marché à court terme. Ils ne sont pas devenus un nouveau moteur de croissance pour le secteur, et l'innovation technologique n'a pas été convertie en compétitivité sur le marché.
Structure des livraisons du marché mondial des projecteurs par technologie de projection (2024 - S1 2025)
IV. Structure de la source lumineuse : LED stable, laser en croissance, lampe en déclin – le laser devient le principal moteur de croissance
Au premier semestre 2025, la structure des sources lumineuses des projecteurs a présenté des caractéristiques distinctes : « LED stable, laser en croissance et lampe en déclin ». Les sources lumineuses laser sont devenues la seule catégorie à enregistrer une croissance positive, entraînant l'industrie vers un développement de haute qualité :
1. Source lumineuse LED : une part stable, qui reste majoritaire mais dont la croissance stagne
Au premier semestre, les produits à source lumineuse LED ont enregistré 7,11 millions d'unités expédiées, soit une baisse de 3,2 % sur un an, mais leur part est restée à 79,0 %, en légère hausse de 0,8 point de pourcentage sur un an, demeurant la source lumineuse majoritaire du marché. Cependant, les sources lumineuses LED reposent principalement sur des produits de milieu et bas de gamme et, sous l'effet du recul des projecteurs à objectif, leur croissance s'est stagnée. À court terme, elles continueront de maintenir une configuration de « part stable et légère baisse des ventes ».
2. Source lumineuse laser : une croissance à contre-courant de 7,7 %, devenant le principal moteur de croissance
Les produits à source lumineuse laser ont enregistré 1,055 million d'unités expédiées au premier semestre, réalisant une croissance à contre-courant de 7,7 % sur un an, avec une part de 11,7 %, en hausse de 1,9 point de pourcentage sur un an, devenant le principal moteur de la croissance du marché. Du point de vue des performances du marché, les produits laser ont progressé plus rapidement à l'étranger qu'en Chine, et le rythme du remplacement des lampes au mercure par les lasers s'est nettement accéléré. Des marques de projection traditionnelles telles qu'Optoma, Panasonic, BenQ et ViewSonic ont lancé et expédié des produits laser de manière intensive. Sur le marché commercial, l'avantage de haute luminosité des lasers se démarque dans un environnement de marché incertain, avec un taux de pénétration de 33,8 %, en hausse de 3,6 points de pourcentage sur un an.
Dans le marché segmenté, la part des lasers trichromes est passée de 31,3 % au premier semestre 2024 à 33,5 %, et la part sur le marché chinois a atteint jusqu'à 60,4 %, mettant en évidence le potentiel de demande pour les produits laser haut de gamme en Chine. Trois entreprises – Hisense, Nuts et XGIMI – ont contribué à plus de 70 % de la part de marché mondiale des lasers trichromes, les entreprises leaders dominant la transformation haut de gamme de l'industrie.
En outre, la Conférence 2025 sur la technologie et l'industrie de l'affichage laser se tiendra en grande pompe à Qingdao le 19 septembre. RUNTO publiera conjointement le Livre blanc 2025 sur l'industrie des écrans d'affichage pour projection avec des institutions telles que l'Association de l'industrie vidéo, l'Université des sciences et technologies de Chine, Feist et Haifei. Le livre blanc vise à remodeler les biais cognitifs du secteur, à souligner la valeur importante des écrans dans les affichages de projection de haute qualité (en particulier dans les systèmes d'affichage laser) et à promouvoir le développement sain de l'industrie de l'affichage laser.
3. Source lumineuse à ampoule : les expéditions chutent de 21,7 % supplémentaires, un retrait progressif de la scène de l’histoire
Les sources lumineuses à ampoule n’ont expédié que 839 000 unités au premier semestre, soit une nouvelle baisse de 21,7 % d’une année sur l’autre ; leur part des expéditions s’établit à 9,3 %, passant sous la barre des 10 % pour la première fois. À l’approche de l’interdiction du mercure par l’UE en 2026, les principaux fabricants cessent progressivement la production des modèles à lampe au mercure. Une fois les stocks des canaux écoulés, les sources lumineuses à ampoule pourraient totalement disparaître de l’industrie du projecteur, achevant ainsi leur mission historique.
Structure des expéditions du marché mondial des projecteurs par source lumineuse de projection (2024 - premier semestre 2025)
V. Prévision annuelle révisée à la baisse à 20,34 millions d’unités, trois signaux positifs pour le S2
L’analyse de RUNTO suggère que le recul du marché au S1 2025 reflète, dans une certaine mesure, la vulnérabilité de l’industrie du projecteur sous la pression externe. Compte tenu de son caractère non essentiel, les produits doivent améliorer leurs performances globales et leur réputation afin de renforcer leur valeur dans une vie de qualité et de franchir les obstacles à la croissance.
Sur la base de la situation actuelle du marché, RUNTO a revu à la baisse sa prévision du volume mondial d’expéditions de projecteurs en 2025, de 22,08 millions d’unités (estimé en début d’année) à 20,34 millions d’unités. En parallèle, il souligne la présence de trois signaux positifs sur le marché au S2, qui devraient atténuer la pression à la baisse :
- Côté consommateur : l'arrivée des saisons de consommation des fêtes (comme Noël et le Black Friday) devrait stimuler la demande de projecteurs pour la maison ;
- Côté régional : un approvisionnement stable sur le marché nord-américain, la libération concentrée des appels d'offres dans le domaine de l'éducation en Europe de l'Ouest et une demande soutenue sur les marchés émergents constitueront les principaux moteurs pour contrer le déclin ;
- Côté produit : les produits haut de gamme tels que les projecteurs laser et 4K ne sont pas seulement les moteurs essentiels de la croissance des expéditions, mais aussi les principaux moteurs de la montée en gamme de la structure industrielle, favorisant l'évolution du marché vers un développement de haute qualité.
