
2025年上半期 中国スマートプロジェクター市場データ分析
公開日
2025年上半期の中国スマートプロジェクター市場の販売台数は277.8万台に達し、前年同期比3.9%減となりました。販売収入は46.8億元で、前年同期比2.9%減となりました。
2025年上半期、中国のスマートプロジェクター市場はこれまでの成長軌道に別れを告げ、段階的な調整の時期に入りました。主要データから見ると、市場は「販売台数と売上高の双方が減少」する構図を示す一方で、価格帯構成の最適化や技術アップグレードの加速といった新たな変化も伴っており、業界の今後の発展に向けた転換の方向性を示しています。
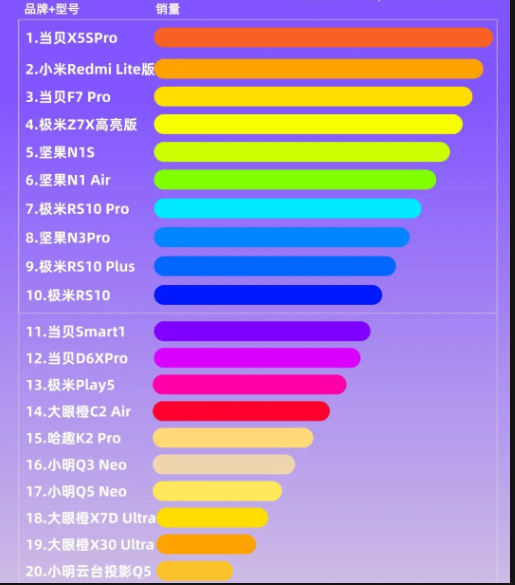
I. 市場の主要データ:台数・売上高ともに減少、調整サイクルへ
最新の業界統計によると、2025年上半期の中国スマートプロジェクター市場の販売台数は277.8万台となり、前年同期比3.9%減となりました。売上高は46.8億元で、前年同期比2.9%減となりました。これは近年で初めて上半期に二桁台の減少となるもので、業界が高速成長から構造調整の段階へと移行したことを示しています。データの差異から見ると、売上高の減少幅は販売台数の減少幅よりも小さく、市場全体の平均単価がわずかに上昇し、中高価格帯製品が売上高を牽引する役割を果たし始めていることが反映されています。
市場縮小の3つの核心的理由
- 消費意欲の低迷:非必需品的性質の顕在化
消費者の家計が引き締まる中、スマートプロジェクターは「非必需のホームエンターテインメント機器」として、多くの消費者が支出を削減する際に優先的に見直す対象となっています。冷蔵庫や洗濯機といった生活必需品と比べて「代替可能」な性質を持つため需要の弾力性がより大きく、その結果、上半期の消費者の購買意欲は著しく減退しました。
- 政策の影響:補助金の恩恵なし
スマートプロジェクターは、2025年に国が打ち出した「12+3」の重点補助カテゴリーには含まれなかった一方で、テレビやエアコンといった従来の家電製品は直接的な政策の恩恵を受けた。この相違により、スマートプロジェクターは政策による消費喚起の効果を得られず、補助金対象の家電製品と比較して市場競争力がさらに弱まった。
- 代替品との競争:多面的な競争の激化
一方で、75インチ大型テレビの価格は2,500元前後まで下落し続け、補助金の対象にも含まれるようになった。こうした製品は「より高い画質安定性+政策面での優遇」を武器に、家庭用大画面需要の多くを奪い取っている。他方で、スマートフォンやタブレットの携帯性と多用途性は、「ライトな娯楽シーン」におけるスマートプロジェクターの市場スペースをさらに圧迫しており、とりわけエントリークラスのポータブルプロジェクターに大きな影響を及ぼしている。
II. 市場構造の変化:ローエンドセグメントの縮小、中高価格帯が新たな主流に
2025年上半期、中国のスマートプロジェクター市場における価格帯構造は「ローエンド帯の縮小とミドルエンド帯の安定」という顕著な特徴を示し、市場が「低価格・数量重視」から「品質消費」へと転換していることを表している。
- ローエンド市場(500元未満):シェアが大幅に縮小
この価格帯の製品の販売シェアは、2024年同期の33.2%から22.1%へと低下し、11ポイント以上減少した。画質が悪く機能が単一であることを特徴とするローエンド製品は、消費低迷期に最初に影響を受けた。一部の中小ブランドは、利益が薄く競争力に欠けるため、徐々に市場から撤退している。
- ミドルエンド市場(500~999元):最大のセグメントトラックへ
「バランスの取れたコストパフォーマンス」を武器に、この価格帯は消費者の第一選択肢となっており、上半期の総販売台数の32.8%を占めて、全価格帯の中で首位の座を固く守っています。この価格帯の製品は、基本的なスマート機能(オートフォーカスや音声制御など)と許容できる画質を備えているものがほとんどで、一般大衆のコアなニーズを満たすだけでなく、ローエンド製品のような体験上の不足も避けられるため、市場の「安定装置」として機能しています。
- ブランド競争:集中度の上昇、中小ブランドの退出加速
市場が縮小する中、消費者は評判が良く品質管理に優れたリーディングブランドを選ぶ傾向を強めており、中小ブランドの生存空間はさらに圧迫されている。リーディングブランドは技術の蓄積とサプライチェーンの優位性を背景に、製品のアップデートとサービスの高度化を通じて市場での地位を固めてきた。業界のCR5(上位5ブランドの集中度)は前年同期比で8ポイント上昇し、市場が大手企業へ集中する傾向はますます顕著になっている。
III. 技術ルートの実績:三大主流技術がいずれも減少、構造的パターンは安定
2025年上半期、3大主流投影技術(DLP、1LCD、3LCD)の販売はいずれも程度の差こそあれ減少したが、市場シェアの構造はほぼ安定したままであり、各技術ルートにおけるリーディングブランドの優位性はさらに強まった。
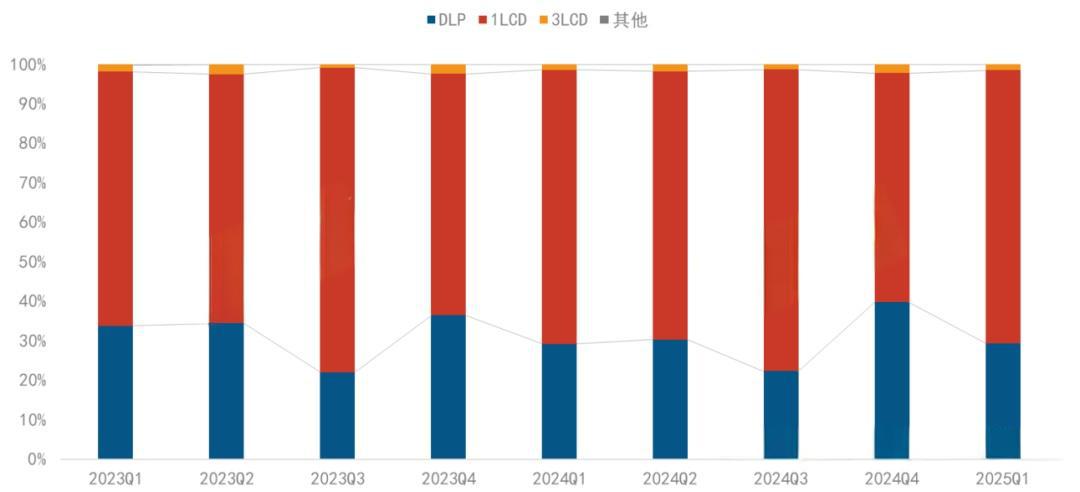
1. DLP技術:リーディングブランドによる独占がさらに進み、シェアはわずかに低下
DLP技術はオンライン市場シェアの30.8%を占め、販売台数は前年同期比で5%減少した。販売全体が減少する中でも、リーディングブランドの集中度は極めて高く、4大ブランド(Xgimi、JMGO、Dangbei、Vidda)の合計シェアは94%を超え、この技術トラックをほぼ独占している。「高コントラスト+小型化」の優位性を活かし、DLP技術は中高価格帯のホームシアターシーンで依然として主導的な地位を占めており、4K解像度の製品がこの技術ルートの主要な成長ドライバーとなっている。
2. 1LCD技術:シェア首位を維持、集中度が上昇
1LCD技術はオンライン市場で67.8%のシェアを占め首位を維持したが、販売台数は前年比9.4%減少した。主な要因はローエンド製品の需要縮小によるものである。市場構造を見ると、XiaomiやOshineなどのブランドがサプライチェーン統合能力とコストパフォーマンスの優位性を背景に、販売ランキングを上げ続けている。業界のCR3(上位3ブランドの集中度)は65%に上昇し、中小ブランドの撤退によって生じた市場の空白は、大手企業によって迅速に埋められた。
3. 3LCD技術:安定したシェア、新製品が需要を牽引
3LCD技術はオンライン市場シェア1.5%を維持した。シェアは高くないものの、大きな技術的優位性(高い色再現性)を備えている。2025年4月、Epsonは「Tri-Core Three-Color Full-Color Engine」技術を発表し、同時にエントリーレベルの4K新製品EF-51をリリースした。「高い色性能+手頃な価格」によりプロユーザーを惹きつけ、3LCD技術の需要回復を一定程度促進した。
4. 新興技術:2LCDとMicro LEDが存在感を示す
- 2LCD技術:Kejinmingが製造しPhilipsブランドで展開する2LCD新製品NPX955は、約3,500元で販売されている。「デュアルLCDパネル+高輝度」をセールスポイントに、中価格帯のビジネスおよび家庭向けシーンをターゲットとし、市場に新たな技術的選択肢を提供している。
- マイクロLED技術:Digital Light Core社は、2025年に米国で開催されたSID Exhibitionにて4KマイクロLEDプロジェクターのプロトタイプを展示した。0.69インチの自発光ライトコアを3基搭載し、それぞれが4K解像度、画素サイズはわずか4ミクロンである。「超高輝度+長寿命」という特性を活かし、ハイエンドプロジェクター市場における技術的な可能性を示すとともに、業界の今後の技術アップグレードに向けた方向性を提示している。
IV. 製品アップグレードの方向性:中高価格帯への転換を導く4つの技術
市場全体が縮小する中でも、中高価格帯製品の技術アップグレードのペースは衰えていない。レーザー、4K、光学ズーム、AIという4つの主要技術の普及は、製品の付加価値を高めるだけでなく、売上減少の圧力をある程度緩和し、業界の転換を牽引する中核的な原動力となっている。
- 4K解像度:販売成長率50%超え
2025年上半期、4Kスマートプロジェクターの販売シェアは11.1%に達し、前年同期比で50%以上の成長を遂げました。技術の成熟に伴い、異なる技術方式(DLPおよび1LCD)の4K製品の価格は下落し、一部のエントリークラスの4Kモデルは3,000元を下回るまでになり、4K解像度は「ハイエンド専用」から「ミッドエンドでの普及」へと移行しつつあります。
- レーザー光源:シェアが14%を超え、3色レーザーが標準に
レーザー光源製品の販売シェアは14.3%に達し、前年比17%の成長を遂げました。そのうち3色レーザーが80%以上を占め、中・高価格帯の新製品における「標準仕様」となっています。「高輝度・低減衰・広色域」という利点を背景に、レーザー技術はホームシアターやビジネス会議などのシーンで需要が伸び続け、従来のLED光源を徐々に置き換えつつあります。
- 光学ズーム:売上貢献が23%を超える
光学ズーム製品は販売台数の6.2%を占めるにとどまったものの、販売金額の23.4%を占めており、「高単価・高付加価値」という特徴を浮き彫りにしている。光学ズーム機能は画質を損なうことなく画面サイズを柔軟に調整できるため、中高価格帯の家庭用ユーザーやビジネスユーザーに支持され、製品の差別化競争における重要なセールスポイントとなっている。
- AI技術:遠距離音声と大規模モデルの普及が加速
遠距離音声機能を搭載した製品は販売台数の7.3%を占め、AI大規模モデルに対応した製品は6.6%を占めた。AI技術の応用により、スマートプロジェクターは「表示デバイス」から「スマートインタラクションハブ」へと進化し、ユーザーは音声を通じてコンテンツ検索、デバイス制御、シーン連携などの機能を実現できるようになり、ユーザー体験がさらに向上している。
V. 通年見通し:市場は調整期が続き、三つの方向で打開を目指す
2025年を通じて、中国のスマートプロジェクター市場の販売台数は572.8万台に達し、前年同期比5.2%減となる見込みです。売上高は95.4億元、前年同期比4.6%減となる見込みで、市場は調整サイクルにとどまります。今後の業界の成長は、三つの方向での打開にかかっています:
- 海外市場:新たな成長余地の開拓
国内市場の飽和を受けて、主要ブランドは東南アジアや欧州などの海外市場への展開を加速させている。高いコストパフォーマンスと現地向けのコンテンツ適応を武器に、新たな成長カーブを模索している。
- 商用シーン:BtoB需要の開拓
教育、オフィス、文化観光といった商業シーンでは、高輝度で安定性の高いプロジェクターに対する需要が強く存在する。主要ブランドは、カスタマイズされたソリューション(教育専用プロジェクターや文化観光向け没入型プロジェクターなど)を通じて、Bエンド市場のシェアを拡大することができる。
- 車載プロジェクション:新たなシーンの探索
「モバイルエンターテインメントの新たな担い手」として、車載プロジェクションは業界の注目を集めている。一部のブランドは車載シーンに適応したポータブルプロジェクション製品の開発を始めており、今後新たな成長ドライバーとなることが期待されている。
総じて、2025年上半期の中国スマートプロジェクター市場は短期的な縮小圧力に直面しているものの、市場構造の最適化と技術アップグレードの加速が、業界の長期的な健全発展の基盤を築きつつある。今後、中高級路線への転換、技術革新、そしてシーン拡大に注力するブランドのみが、市場調整の中で機会を捉え、持続可能な成長を実現できるだろう。