
2025年上半期の中国における映画館スクリーンおよびLEDシネマスクリーンの発展データに関する報告
公開日
2025年上半期、中国の映画映写市場では機器の更新・アップグレードが引き続き進展した。映画館のスクリーン総数は着実に増加する一方、「新世代デジタルシネマ機器」の代表格であるLEDシネマスクリーンが普及率において段階的な突破口を開き、業界の技術変革を牽引する重要な原動力となった。
2025年上半期、中国の映画映写市場は引き続き設備の更新・アップグレードを推進した。映画館のスクリーン総数が着実に増加する一方で、LEDシネマスクリーンは「新世代デジタルシネマ設備システム」の代表として普及率において段階的なブレークスルーを達成し、業界の技術変革を牽引する主要な原動力となった。以下では、市場データ、主要参入企業、成長ドライバーの3つの側面から業界の発展動向を総合的に整理する。
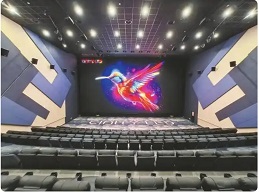
I. 2025年上半期の主要市場データ:LEDスクリーン普及率が大幅に上昇
1. スクリーン総数とLEDスクリーン設置数
2025年上半期、中国の映画市場では3,352スクリーンの新規映画館スクリーンが増加し、スクリーン総数は世界首位を維持しています。そのうち、新設されたLEDシネマスクリーン(すなわちデジタルシネマLEDシアター用投影スクリーン)の数は30を超えました。新規追加スクリーンに占める割合は依然として低いものの、普及率は1.3%に達しており、この数値は2024年同期より0.4ポイント高い水準であり、2023年の0.1%という普及率と比べて飛躍的な成長を遂げています。これはLEDシネマスクリーンが「試験導入」段階から「大規模普及」段階へと移行したことを示しています。
2. データが示す業界のシグナル
過去データとの比較という観点から見ると、LEDシネマスクリーンの普及率は「加速傾向」を示している。年間普及率は2023年にはわずか0.1%にとどまったが、2024年には政策の誘導と技術の成熟により小幅な成長を遂げ、2025年上半期には詳細な政策の実施とコスト削減に支えられて成長余地をさらに拡大した。現在、全スクリーン数に占めるLEDスクリーンの割合は依然として低いものの、技術アップグレードの核となる方向性として、その成長トレンドは業界の注目を集めている。
II. 主要参入企業:多主体の連携によるLEDスクリーン導入の推進
現在、中国のLEDシネマスクリーン市場は、「国有企業が主導し、民間テクノロジー企業が連携する」産業構造を形成している。主な牽引企業は次の2つのカテゴリーに分けられる:
- 国有企業:China Film Technology、Time China Film、China Film Photoelectric、Huaying Auroraに代表され、全国のシネマチェーンとの深い協力リソースを活かして、主要都市の大型シネマチェーンおよび中核ホールにおけるLEDスクリーン展開で主導的地位を占め、LEDホールの標準化建設と実証応用の推進を担っている;
- 民間テクノロジー企業:China(Huaxia Leyard)、Unilumin Technology、Alto Electronics、Nanjing Lopuなどが含まれます。これらの企業は、LEDファインピッチディスプレイや画像色彩キャリブレーションといった中核技術分野での蓄積を活かし、LEDシネマスクリーン向けのハードウェア機器と技術サポートを提供し、コスト最適化を通じて製品の普及を促進しています。
これら2種類の企業の協働連携は、LEDシネマスクリーンの技術的コンプライアンスと投影品質を確保するだけでなく、製品の「技術研究開発」から「市場実装」への転換を加速させます。
III. LEDシネマスクリーンの成長を支える3つの核心的ドライバー
1. 政策の指針とコスト最適化:大規模普及の障壁を打破する
(1) 政策レベル:「計画」から「細則」までの包括的な支援
LEDシネマスクリーンの発展は、これまでも国の映画産業政策と高度に整合してきました:
- 先に発表された「中国映画発展計画」は、LEDスクリーンを「次世代デジタルシネマ設備システム」の重点発展プロジェクトとして明確に掲げ、技術アップグレードの核心的方向としての位置づけを確立しました。
- 2024年には、国の6つの省庁が共同で「映画上映システム更新計画」を打ち出し、LEDシアターの建設を補助・支援の対象に組み入れることで、映画館のアップグレードへの参入ハードルを下げました。
- 2025年6月、国家電影局はさらに「デジタルシネマLED(発光ダイオード)映画館の発展と標準化に関する通知」を公布した。これはLED映画館を「映画上映技術の重要な転換方向」と位置付けるだけでなく、建設基準(スクリーンサイズや輝度指標など)、技術仕様(色再現やフレームレート要件など)、管理ルール(運用・保守基準など)の3つの側面において明確な要件を打ち出している。これにより業界発展の「コンプライアンスの境界」が定義され、映画館の投資意欲が高まる。
(2) コスト水準:「高いプレミアム」から「許容範囲」への突破
LEDシネマスクリーンの早期普及を制約していた中核的要因——コスト問題——は、技術の反復と市場競争を通じて大幅に緩和されています:
- 初期投資:従来、LEDシネマスクリーンの初期調達・設置コストは従来のレーザープロジェクションシステムの3-5倍でした。しかし、LEDファインピッチ技術(P1.2以下)の成熟、上流チップ生産能力の増強、市場競争の激化に伴い、2025年上半期のLEDスクリーンの単価は2023年比で40%以上低下しました。一部の中小型LEDスクリーンの初期投資はハイエンドのレーザープロジェクションシステムに近づいており、映画館の投資負担を大幅に軽減しています;
- 長期的なコスト:LEDスクリーンの「消耗品ゼロ・低メンテナンス」という特性は、従来のプロジェクションに対するコスト優位性をさらに広げます(「経済的優位性」のセクションで詳述します)。
2. 経済的優位性:トータルライフサイクルコストと投影効果の両面でリード
(1) メンテナンスコストと使用寿命:映画館の運営負担を大幅に軽減
ライフサイクル全体のコストにおいて、LEDシネマスクリーンは従来の投影システムに対して「圧倒的な優位性」を築いています:
- メンテナンスコスト:従来のシネマ用レーザープロジェクターは毎年の光源交換と光路のクリーニングが必要で、年間のメンテナンスコストは1台あたり40,000元以上に達します。LEDスクリーンは自発光技術を採用しているため光源の消耗や光路の汚染がなく、年間のメンテナンスコストはほぼゼロです。10年の使用期間に基づいて計算すると、LEDスクリーン1台でメンテナンスコストを400,000元以上削減できます;
- 使用寿命:LEDスクリーンの理論上の使用寿命は 100,000時間に達する可能性があります。映画館での1日あたりの平均投影時間8時間に基づいて計算すると、約34年間安定して使用できます。従来のレーザープロジェクションの光源寿命はわずか20,000-30,000時間(7-10年ごとに交換が必要)であり、従来のキセノンランプなどの光源の寿命はさらに短くなります(わずか500-800時間で、頻繁な交換が必要です)。長期的に見ると、LEDスクリーンは複数回の機器交換にかかるコスト投資を削減できます。
(2) 投影効果:鑑賞体験と客席の競争力を高める
視聴体験の中核となる指標においても、LEDシネマスクリーンは際立った優位性を備えています:
- 明るさとコントラスト:LEDスクリーンのピーク輝度は1000ニット以上に達し、従来のプロジェクションシステムの2倍以上となります(3D投影時の明るさは通常500ニット未満)。特に3D投影のシナリオでは、従来のプロジェクションにおける「映像が暗く、細部が失われる」という問題を効果的に解決し、観客は映像の暗部の細部と色の階調をはっきりと捉えることができます。
- 色再現性:LEDスクリーンはRGB三色の自己発光技術を採用しており、色域カバー率はDCI-P3規格の110%以上に達し、従来のプロジェクションの色再現能力をはるかに上回ります。映像が意図する色彩をより正確に表現し、鑑賞時の「没入感」を高めることができます。
- 安定性:LEDスクリーンは「画面のちらつきやフォーカスずれ」といった問題がなく、異なる視野角でも画面の明るさと色の一貫性が高く、従来のプロジェクションの「周辺が暗くなる画面」という欠点を回避し、客席全体の観客の鑑賞体験を最適化します。
3. 多様な活用:「単一のプロジェクション」から「多様な収益創出」への転換
LEDシアターの核心的な利点の一つは、従来のシアターが持つ「映画上映専用」という単一の機能的位置づけを打ち破り、シーンの拡張によって映画館の収益源を広げられることです。
- 多様なイベントの開催:高輝度・大画面・高精細という特長を活かし、LEDシアターではロードショー、プレミア上映、ファンミーティング、著名人によるライブ交流などを開催できます。こうしたイベントは映画館に会場レンタル収入をもたらすだけでなく、「イベント+鑑賞」のセットチケットによって来場者数の増加にもつながります。
- 商業連携の開拓:LEDスクリーンは、企業の年次総会、新製品発表会、ブランド広告といった商業シーンでも活用できます。商業地区の中心エリアに位置する一部のLEDシアターは、こうした連携を通じて「興行収入以外の収入」を大幅に伸ばしています。
- 収益の試算:業界データの統計によると、多様な用途に対応できるLEDシアターは、1館あたり年間収益を300,000~500,000元増やすことができます。中心都市の人気シアターでは、この数字は600,000元を超えることもあり、「興行収入の分配」への依存を効果的に軽減し、リスク耐性を高めることができます。
IV. まとめと展望
2025年上半期、中国のLEDシネマスクリーン市場は「政策の標準化、コスト削減、用途の多様化」に後押しされ、普及率において急速な成長を遂げた。現在の規模はまだ小さいものの、明確な成長ロジックを示している。今後の詳細政策のさらなる実施、継続的なコスト最適化、そして「差別化競争」に対する映画館の需要の高まりに伴い、LEDシネマスクリーンは2025年下半期および今後数年間にわたり、より高い成長率を維持すると見込まれる。中国の映画投影市場における「技術アップグレード」と「ビジネスモデル革新」の核心的エンジンへと徐々になり、業界の「規模拡大」から「質の向上」への転換を促進していく。