Counterpointの最新市場データによると、2024年の世界VR/AR市場は「二極化」の傾向を示した。VRヘッドセットの出荷台数は3年連続で減少し、消費者需要の低迷と技術的ボトルネックが引き続き市場を抑制している。一方、AR分野は全体的な圧力に直面したものの、AI技術の統合と特定のニッチカテゴリーの成長が業界に新たな活力を注入した。報告書はまた、企業市場の需要と「AR+AI」の協調的イノベーションが、没入型技術における突破口を促す鍵となる力になると指摘している。
2024年、世界のVRヘッドセット出荷台数は前年比12%減となり、VR市場は2022年以来3年連続の減少となった。Counterpointの分析によると、消費者需要の低迷、ハードウェア性能の限界、高品質コンテンツの供給不足という3つの中核的課題が、市場回復を制限する主な要因である。一般ユーザーは依然としてVRを単なる「娯楽ツール」と捉えており、既存デバイスの重量(ほとんどの製品が500gを超える)、バッテリー寿命(1回の使用で3時間未満)、インタラクティブ体験の不足に加え、大ヒットコンテンツの欠如( Beat Saber以降のヒット作がない)により、ユーザーの支払い意欲は持続的に低下している。
市場全体に圧力がかかる中でも、主要メーカー間の競争環境には依然として明確な違いが見られた:
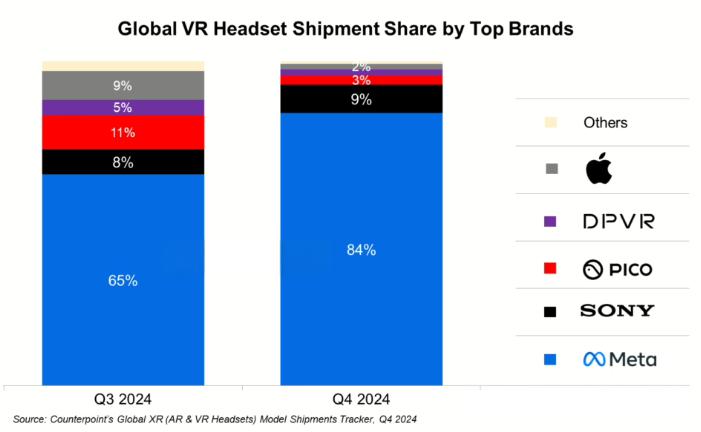
- Meta:低価格戦略で独占を強化
Metaは成熟した製品エコシステムと価格優位性を背景に、2024年に77%の世界出荷シェアで首位の座を維持した。第4四半期には、より手頃な価格のQuest 3S(Quest 3より約20%安価)を投入し、中低価格帯の消費者市場の需要に的確に応えた。単一四半期の市場シェアはさらに84%まで上昇し、主流のコンシューマー向けVR市場をほぼ独占した。 - Sony:ホリデーセールが短期的な成長を促進
SonyのPlayStation VR2はPS5本体のエコシステムを活用し、2024年第4四半期のホリデーシーズンに「ハードウェア値下げ+ゲームバンドル」のプロモーション戦略を採用して、9%の出荷シェアを確保した。Metaと競合できる唯一のコンシューマー向けメーカーとなったが、通年実績は「単一のゲーミングシナリオ」という制約に引き続き縛られた。 - Apple:コンシューマー部門の低迷、エンタープライズ市場での打開を模索
AppleのVision Proは、2024年初頭の発売時に「空間コンピューティング」という概念で話題を呼んだ。しかし、初期の試用需要が尽きると、コンシューマー部門での成績は振るわなくなり、第4四半期の出荷台数は前四半期比43%減少した。それでも、エンタープライズ市場が重要な成長ドライバーとして浮上した。医療、デザイン、教育、トレーニング分野向けにカスタマイズされたVision Proの商用版は、年末までに前四半期比で売上反発を達成し、VR分野におけるAppleの成長余地を維持した。
消費者向け分野に注力する海外メーカーとは異なり、中国のVRメーカーPicoとDPVRは「企業向け市場へのシフト」によって差別化されたブレークスルーを達成しました:
- 2024年、Picoの企業顧客向け出荷台数は初めて消費者向け販売台数を上回りました。教育機関向けにカスタマイズされた「VR教室ソリューション」と、オフライン文化観光向けに構築された「没入型体験デバイス」が主要な成長ドライバーとなりました。
- 医療分野(例:手術シミュレーションやリハビリテーション訓練向けのVRデバイス)での存在感を深めることで、DPVRは2024年に出荷台数で前年比30%超の成長を達成し、VR企業市場における中国の代表的なメーカーとして台頭しています。
Counterpointは、3分野—教育、医療、オフラインエンターテインメント—におけるB向け需要が、中国のVRメーカーが消費者市場の低迷に耐えるための「モート」になったと指摘する。
Counterpointは、世界のVR市場が2025年から2026年にかけて引き続き成長への逆風に直面し、3つの主要な障害が早急な解決を要すると予測している:
- コンテンツ供給の不足:ゲーミングやオーディオビジュアル用途に加え、オフィス、教育、医療といったシーンにおける高品質なVRアプリケーションは依然として少なく、メインストリームのユーザーに訴求できる「キラーアプリ」が不足しています。
- ハードウェアのバランスのジレンマ:既存のVRヘッドセットは「軽量設計」と「高性能」の両立に苦慮しており、軽量化すればバッテリー駆動時間や表示品質が犠牲になり、性能を高めれば重量とコストが増加します。長時間装着時のユーザーの快適性という課題は依然として解決されていません。
- 健康面・体験面のリスク:VRの長時間使用による眼精疲労やめまい、さらには子どもの視力発達への潜在的な影響は、市場の普及を妨げる大きな障壁であり続けています。
報告書はまた、こうした課題にもかかわらず、「空間コンピューティング」の技術的可能性は依然として有望であると強調している。将来のVRハードウェアが「300g未満への軽量化と5時間を超えるバッテリー駆動時間の延長」を実現し、同時にAI生成コンテンツ(AIGC)によってコンテンツ供給の問題に対処できれば、VR市場は回復の転換点に達すると予想される。
VR市場の持続的な低迷とは異なり、2024年の世界のARスマートグラス市場は「全体は減少しつつニッチ分野が成長する」という傾向を示した。年間出荷台数は前年比8%減少したが、異なる技術経路に基づく製品は明らかに異なる動きを見せた。
- Birdbath技術搭載製品:堅調な成長
Birdbath技術に基づく動画視聴用ARグラス(軽量設計と低価格に重点を置き、主に映像・音声の娯楽とナビゲーションに使用)は、2024年の出荷台数が前年比27%増を達成しました。「100元価格帯」と「ポータブルな体験」に支えられ、AR市場で優勢を維持し、コンシューマー向けAR製品の主流の選択肢となりました。 - 導波路技術製品:需要低迷
導波路技術を採用したハイエンドARグラス(INMOシリーズなど)は、2024年の出荷台数が前年比67%減と急落しました。これは「高価格(大半が3,000元を超える)と限られた利用シーン」によるものです。Counterpointの分析によると、導波路技術は「表示の鮮明さ」で優位性がある一方、その「ARインタラクティブ機能」に対する消費者需要はまだ顕在化しておらず、市場での受け入れが低い状態につながっています。
短期的な圧力はあるものの、CounterpointはARグラスに対して楽観的な長期見通しを維持しており、2026年までに出荷台数が年平均30%以上の成長を達成すると予測しています。その中核となる推進力は、 AI技術とARの深い融合にあります:
- 生成AIが体験を再構築:ChatGPTやERNIE Botなどの生成AI技術の成熟に伴い、ARグラスは「表示ツール」から「AIインタラクティブ端末」へと進化しています。ユーザーは音声コマンドを使って、ARグラスにリアルタイムのナビゲーションルートを生成させたり、テキストを翻訳させたり、シーン情報を分析させたりすることができ、利用シーンが大幅に拡大しています。
- オペレーティングシステムとエコシステムの突破:Googleが計画しているAndroid XRオペレーティングシステムは、強力なAIモデル(例:Gemini)をAndroidアプリのエコシステムと統合し、ARソフトウェア開発に統一されたプラットフォームを提供します。これにより現在のARアプリの「断片化」が解消され、より多くの革新的なユースケースが生まれると期待されています。
- 産業シナリオの深化:製造業や物流などの業界では、「AR+AI」の実装がすでに始まっています。ARグラスを着用した作業員はAIによる機器故障診断の結果をリアルタイムで受け取ることができ、物流スタッフはARグラスを通じて荷物情報を迅速に確認できます。こうしたシナリオにおけるB-end需要は、AR市場の成長を支える重要な柱となるでしょう。
全体として、2024年の世界のイマーシブテクノロジー市場は「VRは低迷、ARは機会を模索」という構図を示した。VR市場は、消費者需要の弱さと技術的なボトルネックにより短期的には引き続き課題に直面するが、法人市場の回復がメーカーに移行期の余地を提供している。一方、AR市場は全体として減少したものの、AI技術に牽引された明確な成長の方向性を見出した。
Counterpointの分析は、イマーシブテクノロジーの次の波が3つの重要な取り組みにかかっていると指摘している。
- アプリケーションシナリオの拡大:「エンターテインメント中心」から「全シナリオのカバー」へと移行し、特に製造業、医療、教育などのB端(法人)分野への深い浸透が進んでいます。
- ハードウェア設計の最適化:VRは「重量と性能のバランス」というジレンマを克服する必要があり、ARは導波路技術製品のコストを下げて一般ユーザーの受容性を高める必要があります。
- AIとXRの融合の加速:AIを活用してコンテンツ供給、インタラクティブ体験、シナリオ適応といった中核課題を解決し、「AR+AI」の相乗価値を引き出します。
今後、企業需要の継続的な顕在化と「AR+AI」技術の成熟が進むにつれて、世界のイマーシブテクノロジー市場は低迷から徐々に脱却し、新たな成長サイクルへと踏み出すと予想されています。
