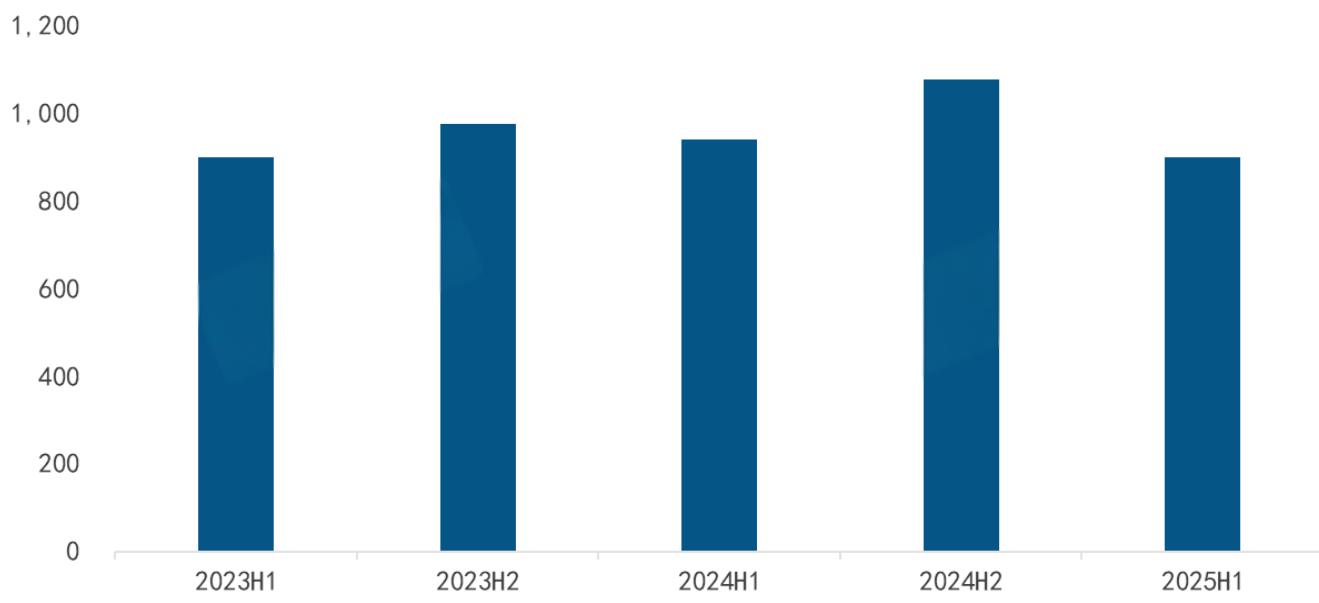
2020年以降、世界のプロジェクター市場は複数の追い風に支えられ、黄金の成長期に入りました。新世代の消費者層の台頭によりスマートプロジェクターやミニプロジェクターの認知度が大幅に高まったこと、越境ECが販売チャネルを拡大したこと、そして先進国経済圏でアウトドアキャンプ需要が急増したこと。これらの要因が相まって、市場規模の継続的な拡大が促されてきました。しかし、こうした成長の勢いは2025年に重大な転換点を迎えました。RUNTOの最新データによると、2025年上半期の世界のプロジェクター市場の出荷台数は900万3,000台で、前年同期比4.2%減となりました。販売額はさらに大きく落ち込み、前年同期比8.6%減の40億5,000万米ドルにとどまっています。市場の下押し圧力に直面し、RUNTOは2025年の世界のプロジェクター出荷台数の予測を、年初時点の予測である2,208万台から2,034万台へと下方修正しました。これは業界が段階的な調整という課題に直面していることを示しています。
世界のプロジェクター出荷規模(2023年~2025年上半期)
I. 市場衰退の3つの核心的要因:関税障壁、スポーツイベント特需の減退、低価格製品の低迷
RUNTOの詳細な分析によると、2025年上半期の世界のプロジェクター市場の衰退は、内外の要因が複雑に絡み合った結果であり、以下の3つの核心的な矛盾に要約できます。
1. 関税摩擦と地政学的紛争による市場の不確実性の深刻化
世界情勢の混乱は、市場を抑制する主要な要因となっている。一方で、米中関税紛争は産業チェーンに双方向の影響を及ぼしている。第1四半期には、潜在的な関税リスクを回避しようと一部の企業が事前に在庫を積み増し、出荷台数の短期的な増加を促した。しかし、こうした「駆け込み在庫」行動は第2四半期の需要を前倒しで消化してしまい、「第1四半期は増加、第2四半期は減少」という急激な変動を招いた。同時に、関税コストはエンドユーザー価格に転嫁され、特に中低価格帯のコンシューマー市場において、消費者の購買意欲を直接的に弱めている。他方で、中東や東欧における地政学的紛争は激化を続けており、国際貿易秩序を混乱させている。これは地域市場の需要の変動を引き起こすだけでなく、企業の長期投資に対する慎重姿勢を強め、市場の活力をさらに抑え込んでいる。
2. スポーツイベントの「ハイベース効果」が顕在化、需要の支えを欠く
2024年は「スポーツの大年」であり、パリオリンピックや欧州選手権といった主要な世界的イベントが上半期に集中的に開催された。これらのイベントは、ホームエンターテインメント(家庭内視聴)や商業用ディスプレイ(イベントプロモーション、会場プロジェクション)の需要を効果的に喚起し、市場に高い基準を築いた。これに対し、2025年上半期は同規模の世界的スポーツイベントを欠き、前年の需要ピークを再現することは困難であった。「スポーツイベントの特需の剥落」は出荷台数を押し下げる主要因となっており、特に需要が大幅に減少した家庭用プロジェクターの消費シーンにおいて顕著である。
3. 低価格「99ドルバレル型プロジェクター」の衰退、成長エンジンを喪失
かつて中低価格帯市場を席巻していた低価格「99ドルバレル型プロジェクター」は、2025年上半期に勢いが大幅に減速した。従来、これらの製品は低価格という優位性を武器に、下沉市場(低所得層・地方市場)へ急速に浸透していった。しかし、ECプラットフォーム各社がアルゴリズムを調整したこと(トラフィック支援の縮小)や、ユーザーからのネガティブなフィードバックの増加(画質の悪さ、バッテリー持続時間の不足、耐久性の低さなど)に伴い、その市場での訴求力は低下し続けている。次第に、全体の出荷台数を牽引する中核的な役割を失い、中低価格帯市場は成長の停滞に陥っている。
世界のプロジェクター市場の出荷規模(2023年〜2025年上半期)
II. 地域市場の分化がさらに加速:先進市場は下落に歯止め、中国とアジア太平洋は圧力下
地域別に見ると、2025年上半期の世界のプロジェクター市場は「先進市場が逆風の中で小幅増を達成する一方、新興市場は分化を示す」という構図となった。地域ごとに経済環境や政策の方向性が異なるため、それぞれ異なる特徴が現れている:
1. 中国市場:シェア低下+補助金効果の減退により、大きな下押し要因に
世界最大のプロジェクター販売市場である中国は、2025年上半期に低調な実績を示した。出荷台数は285万台に達し、前年同期比13.5%減となった。世界市場に占めるシェアは、2024年上半期の35.1%から31.7%へと低下した。特筆すべきは、中国国内の消費者向け補助金政策の対象カテゴリーのうち、プロジェクターは販売が減少した数少ないカテゴリーの一つであることだ(スマートテレビも同期間に低調な実績だった)。さらに、補助金の強度と実効性が引き続き弱まるにつれて、市場は今後回復に向けて大きな圧力に直面しており、短期的に目立った反発は見込みにくい。
2. 北米市場:ハイエンド需要は底堅く、四半期ごとの変動を伴いながら全体は微増
世界第2位の市場(シェア21.5%)である北米は、2025年上半期の出荷台数が193.7万台となり、前年同期比1.3%の微増を記録したが、四半期ごとの実績には明らかなばらつきが見られた。第1四半期は企業による「駆け込み在庫確保」に後押しされ、出荷台数は前年同期比5.6%増加した。しかし第2四半期には需要が合理性を取り戻し、出荷台数は前年同期比2.3%減少した。それでもなお、北米市場のハイエンド需要は底堅く、4Kレーザープロジェクターの出荷台数は前年同期比70.6%急増し、市場成長の核心的な原動力となった。これはハイエンドへの転換の重要性を浮き彫りにしている。
3. 西ヨーロッパ市場:アジア太平洋を上回り第3位の市場へ、業務用需要が牽引
2023年第4四半期以降、西ヨーロッパ市場はアジア太平洋を上回り、世界第3位のプロジェクター市場となった。2025年上半期、西ヨーロッパの出荷台数は1.804百万台に達し、前年同期比8.0%増となった。低価格の"バレル型プロジェクター"の人気が薄れる一方、EUによる学校のデジタル化への投資拡大が、業務用シーン(特に教育分野)におけるレーザー短焦点プロジェクターの需要を押し上げ、市場成長を力強く支えている。こうして業務用市場は、地域成長の核心的な原動力となった。
4. アジア太平洋および新興市場:顕著な分化、一部地域では底堅さ
アジア太平洋市場:全体的な圧力
2025年上半期、アジア太平洋市場は全体的な圧力に直面し、出荷台数は148.4万台、前年同期比7.3%減少となった。サブ地域別では、日本や韓国などの成熟市場の需要は比較的安定していた。ベトナムとタイは外資移転による製造業の恩恵を受けたものの、消費者支出の引き締まりが現地需要を抑制した。インドは人口ボーナスを生かし、9%の逆勢成長を遂げ、地域で唯一プラス成長となった主要市場として力強い潜在性を示した。
その他の新興市場
- ラテンアメリカ:前年比11%減。そのうちブラジルは越境ECの浸透が加速したことでプロジェクターの出荷台数が伸びた一方、メキシコは米国の「$800免税」政策が度重ねて変更されたことで越境サプライチェーンが深刻に混乱し、押し下げられた。
- 東ヨーロッパおよびMENA(中東・北アフリカ):際立った成果を挙げ、前年比でそれぞれ17%増、7%増となった。ロシアとアラブ首長国連邦では市場需要に顕著な回復が見られ、新興市場における「成長のハイライト」となった。
地域別に見た世界のプロジェクター市場の出荷構造(2024年~2025年上半期)
III. あらゆる技術方式が圧力下に、1LCDのシェアは70%に迫るも潜在リスクが迫る
2025年上半期、プロジェクターのすべての技術方式で出荷台数が減少し、市場構造はさらなる調整を迎えた。1LCDは支配的な地位を維持したものの、低価格帯への偏りと在庫圧力が一層強まった:
1. 1LCD:シェアは流れに逆らって69.6%まで上昇、低価格帯への偏りと在庫が潜在リスクに
上半期、1LCD製品の出荷台数は6.266 million unitsとなり、前年同期比0.8%のわずかな減少となったものの、市場シェアは2024年上半期の67.2%から69.6%へと上昇し、引き続き絶対的な主力であり続けている。しかし、この技術ルートの成長には潜在リスクが潜んでいる。一方では、バレル型プロジェクターの勢いの低下が1LCD製品全体の出荷台数に直接影響を及ぼしており、他方では、1LCD製品は主に低価格モデルであるため、ユーザーからのネガティブなフィードバック(画質の悪さや耐久性の不足など)の増加により、企業の在庫滞留と販路での返品率が同時に上昇している。その後の在庫消化の圧力は比較的大きく、長期的な成長の勢いは不十分である。
2. DLP:プロフェッショナルな優位性では需要の弱さを補えず、コア部品の遅延が業績を圧迫
DLP製品の上半期出荷台数は191.4万台で、前年同期比9.6%減となった。DLPはプロフェッショナルな業務用投影分野(大型会場、展示ディスプレイ)において依然として技術的優位性を持つものの、市場需要全体の弱さがこの優位性を相殺した。さらに、テキサス・インスツルメンツの0.39インチ4K UHDライトバルブの納入遅延により、ハイエンドDLPモデルの投入スケジュールがさらに影響を受け、市場での実績が制約されるとともに、ハイエンドへの転換プロセスの妨げとなっている。
3. 3LCD:家庭向け需要は堅調だが業務用の落ち込みを補えず、出荷減少幅が拡大
3LCD製品の上半期出荷台数は81.1万台で、前年同期比14.4%減となり、三大主流技術ルートの中で最も減少幅が大きいカテゴリーとなった。ホームプロジェクター市場(ホームシアター)における3LCD需要は比較的安定していたものの、業務用シーン(会議室、教育・研修)の需要が大きく落ち込み、家庭用セグメントの伸びではこの差を十分に埋め合わせることができなかった。その結果、全体の出荷は圧迫され、市場シェアも縮小を続けた。
4. 新興技術:2LCDと国産LCoSは普及が進まず、市場を支えることができない
上半期には、2LCD技術を搭載した最終製品が中国本土市場で正式に発売されたが、販売台数は極めて少なかった。国産LCoSソリューションの投入は遅れ、適時に市場へ参入することができなかった。これら2つの新興技術製品の合計出荷シェアはわずか0.13%にとどまり、短期的に市場を有効に支えることは困難である。業界成長の新たな牽引役とはならず、技術革新は市場競争力へとつながっていない。
世界のプロジェクター市場における投影技術別の出荷構成(2024年~2025年上半期)
IV. 光源構成:LEDは安定、レーザーは成長、ランプは衰退 ― レーザーが中核の成長ドライバーに
2025年上半期、プロジェクターの光源構成は「LEDは安定、レーザーは成長、ランプは衰退」という明確な特徴を示しました。レーザー光源は唯一プラス成長を遂げたカテゴリーとなり、業界の高品質な発展を牽引しています:
1. LED光源:シェアは安定、主流を維持するも成長は停滞
上半期において、LED光源製品の出荷台数は711万台となり、前年同期比3.2%減となったものの、シェアは79.0%を維持し、前年同期比0.8ポイントの微増で、依然として市場における主流の光源です。ただし、LED光源は主に中低価格帯の製品に依存しており、バレル型プロジェクターの減少の影響を受けて、その成長は停滞しています。短期的には、「シェアは安定、販売台数は微減」という構図が続く見通しです。
2. レーザー光源:7.7%の逆行成長、成長の中核ドライバーに
レーザー光源製品は上半期に105.5万台を出荷し、前年同期比7.7%の逆行成長を達成しました。シェアは11.7%で前年同期比1.9ポイント上昇し、市場成長の中核的なけん引役となっています。市場の動向を見ると、レーザー製品は中国市場よりも海外市場でより速く成長しており、水銀ランプからレーザーへの置き換えのペースが大幅に加速しています。Optoma、Panasonic、BenQ、ViewSonicといった従来のプロジェクションブランドが、レーザー製品を相次いで投入・出荷しています。商用市場では、不透明な市場環境の中でレーザーの高輝度という優位性が際立ち、普及率は33.8%で前年同期比3.6ポイント上昇しました。
セグメント市場において、3色レーザーのシェアは2024年上半期の31.3%から33.5%へと上昇し、中国市場におけるシェアは60.4%に達し、中国におけるハイエンドレーザー製品の需要ポテンシャルの高さを示しています。Hisense、Nuts、XGIMIの3社が世界の3色レーザー市場シェアの70%以上を占め、トップ企業が業界のハイエンド転換を主導しています。
さらに、2025年レーザーディスプレイ技術・産業発展カンファレンスが9月19日に青島で盛大に開催されます。RUNTOは映像産業協会、中国科学技術大学、Feist、Haifeiなどの機関と共同で、2025年投影ディスプレイスクリーン産業白書を発表します。本白書は業界の認識の偏りを改め、高品質な投影ディスプレイ(特にレーザーディスプレイシステム)におけるスクリーンの重要な価値を強調し、レーザーディスプレイ産業の健全な発展を促進することを目的としています。
3. 電球光源:出荷台数はさらに21.7%減少、歴史の舞台から徐々に退場
電球光源の上半期の出荷台数は839,000台にとどまり、前年同期比でさらに21.7%減少しました。出荷シェアは9.3%となり、初めて10%を下回りました。EUによる2026年の水銀使用禁止が近づく中、主要メーカーは水銀ランプモデルの生産を徐々に停止しています。チャネル在庫が消化された後、電球光源はプロジェクター業界から完全に撤退し、その歴史的使命を終える可能性があります。
投影光源別に見た世界のプロジェクター市場の出荷構造(2024年~2025年上半期)
V. 通年予測を2034万台へ下方修正、下半期には3つのポジティブな兆候
RUNTOの分析は、2025年上半期の市場低迷が、外部からの圧力下におけるプロジェクター業界の脆弱性をある程度反映していることを示唆している。非必需品的な特性を持つ製品である以上、総合的な性能と評価を高め、豊かな暮らしにおける価値を向上させ、成長のボトルネックを打破する必要がある。
現在の市場状況に基づき、RUNTOは2025年の世界プロジェクター出荷台数の予測を、2208万台(年初時点の推計)から2034万台へと下方修正した。同時に、下半期の市場には3つのポジティブな兆候があり、下落圧力の緩和が期待できると指摘している。
- 消費者側:クリスマスやブラックフライデーなどのホリデー消費シーズンの到来により、家庭用プロジェクターの需要が喚起される見込みです;
- 地域側:北米市場における安定供給、西ヨーロッパにおける教育入札の集中的な実施、新興国市場における持続的な需要が、落ち込みに抗う主要な力となるでしょう;
- 製品面:レーザーや4Kプロジェクターなどのハイエンド製品は、出荷成長の核となるエンジンであるだけでなく、業界構造の高度化を牽引する重要な原動力でもあり、市場を高品質な発展へと促しています。
