
2026年上期スマートプロジェクター販売台数は2.056 Million Unitsに到達:XGIMIが首位を維持、Dangbeiも健闘
公開日
2026 H1 スマートプロジェクター販売台数は2.056 Million Unitsに達し、XGIMIが首位を維持
2026年上半期のスマートプロジェクター販売台数は2.056 million unitsに到達:XGIMIが首位を維持、Dangbeiが驚異的な成果を披露、ブランド競争の構図は再編されるのか?
2026年上半期、中国のスマートプロジェクター市場(レーザーテレビ製品を除く)は、著しい冷え込みを示す結果となった。全チャネル合計の販売台数は2.056 million unitsに達し、前年同期比26.0%減となった。販売収入はRMB 3.34 billionで、前年同期比27.0%減だった。これらの下向きの数字の背後に、業界の衰退の兆しはない。むしろ、それは市場が無謀な拡大から精緻な運営へと移行する過程で生じる成長痛を表している。
業界全体の逆風の中、市場集中度の上昇が最も顕著なトレンドとして際立っている。2026年上半期、オンライン上位10ブランドは台数シェアの70%超、売上高シェアの85%超を占め、いずれも2025年同期を上回った。リソースと受注は急速に大手へ集中している。中核技術や規模の優位性を欠く中小ブランドは生存余地を狭めており、業界の「強者愈々強し」の力学をさらに強固にしている。
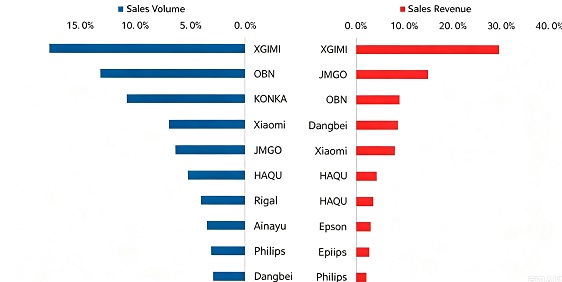
XGIMIが売上で首位
市場構造の分化は、特にトップティアのプレイヤー間で顕著に表れている。XGIMIは販売台数と売上高の両方で首位の座を堅固に維持している。その台数シェアは着実に上昇し、売上高シェアは30%近くを保ち、ホームプロジェクター分野におけるベンチマークとしての地位を確固たるものにしている。
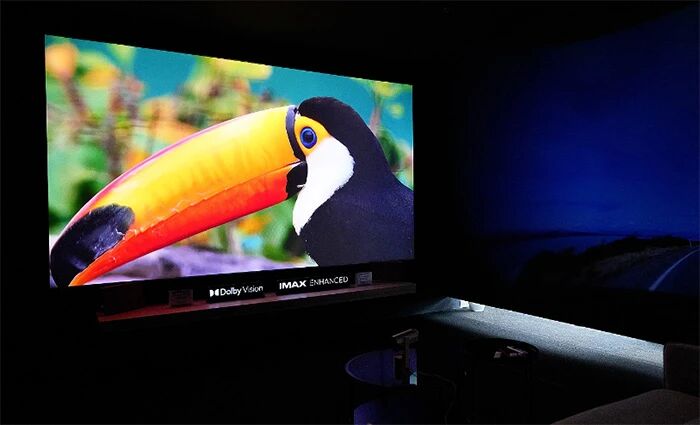
売上高No.1の座を維持するにとどまらず、XGIMIはプレミアムな「RGB三色レーザー+光学レンズシフト」技術を5,000~7,000元の価格帯にまで引き下げ、大ヒット製品を次々と生み出した。0.39インチDMDプラットフォームを活用し、4K、レーザー、高輝度の製品を普及させてきた。
エンドツーエンドの自社R&D体制を活かし、XGIMIは成熟した三色レーザー技術をエンジニアリングプロジェクション分野へと広げた。60,000ルーメンのRGBエンジニアリングプロジェクターのラインアップは、高級エンジニアリングプロジェクション分野における海外ブランドの長年の優位性を打ち破り、家庭用以外の新たな成長領域を切り開くものである。
Dangbeiは順位を下げ、Oubeiが2位に浮上
Oubeiは台数シェア13.1%を獲得し、市場で2位の座を確保した。1LCD技術を中心に、価格競争力のある製品に注力している。RMB 700の価格帯に位置するC3 Airは、上半期に市場全体で最も売れたモデルとなった。一方、新たに投入されたR3 ULTRAシリーズは高価格帯への進出を象徴するもので、コストパフォーマンスというレッテルを払拭しようとしている。
JMGOは売上高では依然2位だが、台数販売では5位に後退しており、プレミアムブランドとしての地位と量販市場での販売台数のバランスを取る難しさに直面している。
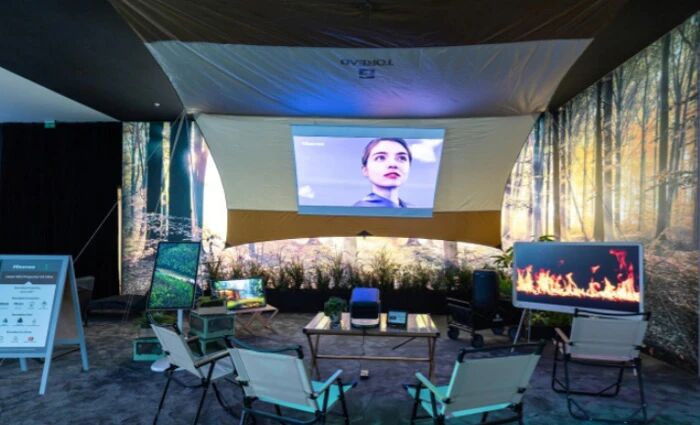
Viddaは、Hisenseの若年層向けテックサブブランドであり、独自開発の3色レーザー技術、高リフレッシュレートのゲーミングサポート、そしてAI大規模モデルを活用したスマートインタラクションにより、売上シェア4位を獲得していると主張しています。若いオーディオビジュアル愛好家やゲーミング消費者を的確にターゲットにしています。Viddaの2026年新型プロジェクターラインナップには、主にC5 Boundless Master、C3シリーズ(Ultra/Pro/S)、M2 Proが含まれます。コストパフォーマンスに優れたC3 Pro High-Bright Editionが最も注目を集めた一方、C5 Boundless MasterはViddaのフラッグシップモデルとして位置づけられています。
Dangbeiは上期に大型新製品の投入が一段落したことで売上ランキングで5位に後退し、製品イテレーションの空白期に入って、販売台数ランキングでも下位に沈んだ。
Konkaは約RMB 400の手頃な1LCDモデルで下位市場を狙う。量販型の販売で大衆市場の消費者を取り込み、販売台数で3位となった。
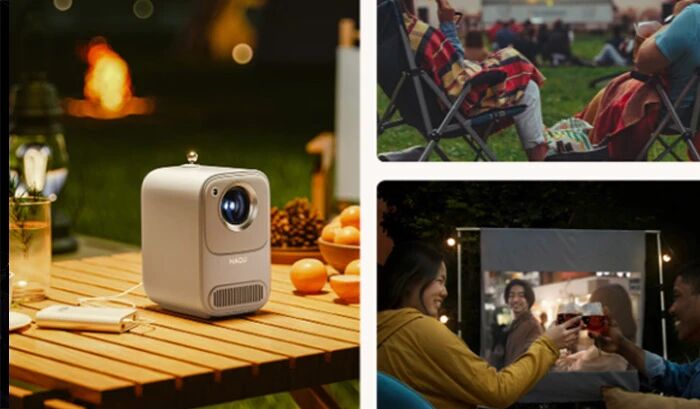
Haruは製品のアップデートを加速させ、若年層や賃貸住宅での利用シーンに合わせた軽量ポータブル機器によって、1,000元未満の価格帯に注力している。市場の逆風の中でも、販売台数・売上高の双方で前年比シェアを伸ばした。
618ショッピングフェスティバルと上期の実績
通期上半期(H1)の結果と比較すると、2026年618ショッピングフェスティバルでは、スマートプロジェクターの小売台数が283,000台(前年比-22.6%)、売上高がRMB 550 million(前年比-12.2%)を記録しました。両方のデータセットで売上高は減少したものの、618イベントは業界全体の技術アップグレードを象徴する場となりました。
販売前フェーズにおいて、XGIMI、Vidda、JMGOを含む13の主要ブランドが39の新モデルを発表し、そのほぼすべてがプレミアム志向でした。DLPの新製品23モデルのうち14モデルが3,000 CVIAルーメン以上を実現し、日中視認性が低いという長年の課題に対応しています。21の新モデルが3色レーザー光源を採用し、全新製品の53.8%、特にDLP新製品の91.3%を占めています。これは3色レーザーがニッチなプレミアム機能から業界の主流選択肢へと進化した証拠です。19の新モデルが4K解像度を備え、高精細視聴がほぼ標準となっています。21台に光学ズームレンズが搭載され、スマートプロジェクターにおけるズーム技術の普及率が初めて50%を超えました。ロスレス画質リサイズがユーザーの基本的な期待となっています。
これらの技術的進歩は、プロモーション期間中の競争力学を再形成しました。XGIMIとJMGOがトップ2を維持し、ViddaがDangbeiを抜いて3位となりました。トップ4ブランドが販売台数と売上高の両方で合計96%以上を占め、市場資源が中核技術を持つプレーヤーへさらに集中しています。データによると、1LCD技術ルートは販売台数シェア63.5%で大量販売を依然として支えていますが、その前年比減少率は市場全体を上回っており、中高価格帯消費への広範な移行を示しています。
家庭用セグメントでは、618などの主要な販促期を確実に捉えることが、年間を通じた飛躍を目指すブランドにとって極めて重要です。同時に、小規模事業者の生存余地は縮小し続けるでしょう。
上半期の販売減少を招いた要因
第一に、以往の国家補助金政策は市場の活力を高めたものの、一部の消費者需要を前倒しで引き出しました。政策によるインセンティブが薄れるにつれ、補助金によって支えられていた価格サポートも弱まりました。
第二に、マクロレベルでの消費者心理の低迷は、必需品ではない大画面エンターテインメント製品に特に大きな打撃を与えました。
第三に、スマートフォンやタブレットでの断片的な視聴が、本来であれば家庭用大画面プロジェクター機器に向かうはずだった需要を分流させました。
第四に、メモリチップなどの上流部品のコスト上昇がエンドユーザー向け製品価格に転嫁され、購入をためらう買い手の意欲をある程度そいだ。
まとめ
こうした業界の調整局面において見られる一時的な出荷台数の落ち込みは、低価格での過当競争から脱却しようとする業界の決意を映し出している。低価格に牽引された「犠牲を厭わない数量重視」の成長を越え、スマートプロジェクター業界は技術とユーザー体験を軸とした価値志向の競争へと移行し、重要な自己変革の途上にある。
今後を見据えると、持続的なシナリオの革新と技術的ブレークスルーにより、スマートプロジェクターは単なるテレビの代替品を超えた存在として再定義されるだろう。モバイル映像、ホームシアター、没入型ゲーミング、商用エンジニアリングといったシナリオにおいて、代替不可能な大画面エコシステムの地位を築いていく。さらに、投影技術を自動車の光学系、ARインタラクション、マルチシナリオ統合へ応用することで新たな可能性も生まれる。現在の業界の成長痛を乗り越えた先に、同分野は高品質な成長の新たなサイクルへと進む構えだ。