
2026年上半期の投影業界大手:XGIMIは外へ攻め、Appotronicsは内へ縮む
公開日
2026年上半期、スマートプロジェクションの二大巨頭XGIMIとAppotronicsは大きく方向性を分けた。XGIMIは海外売上高87.63%成長を伴ってグローバル展開を推し進めた一方、Appotronicsは内向きに縮小し、シネマおよびプロフェッショナル向けレーザーディスプレイへと再注力した。
中国のプロジェクター業界は現在、全体の数量調整と長期化する価格競争の重要な段階にある。RUNTO(洛图)のデータによると、2026年上半期、中国のスマートプロジェクター市場(レーザーテレビを除く)の全チャネル販売台数は2.056 million unitsに達し、前年同期比26.0%減となった。販売収入は3.34 billion yuanで、前年同期比27.0%減だった。一方、エンジニアリングプロジェクター市場は通年で124,000 units以上の出荷が見込まれている。
2026年上半期、スマートプロジェクション分野の2つの中核上場企業—XGIMI TechnologyとAppotronics—が相次いで半期報告書を開示した。業界全体の在庫競争と国内コンシューマーエレクトロニクス需要への圧力という背景の中で、この2つの財務報告は、リーディング企業間の売上高の分化、利益構造の変化、新たな競争ロジックを鮮明に示している。トップ企業はもはやハードウェアの出荷台数だけで競争するのではなく、差別化された戦略選択を通じて、それぞれ全く異なる成長経路を歩んでおり、業界の今後の技術的位置づけと市場突破に向けた参照サンプルを提供している。
基本業績:業界圧力の中で利益構造が分化
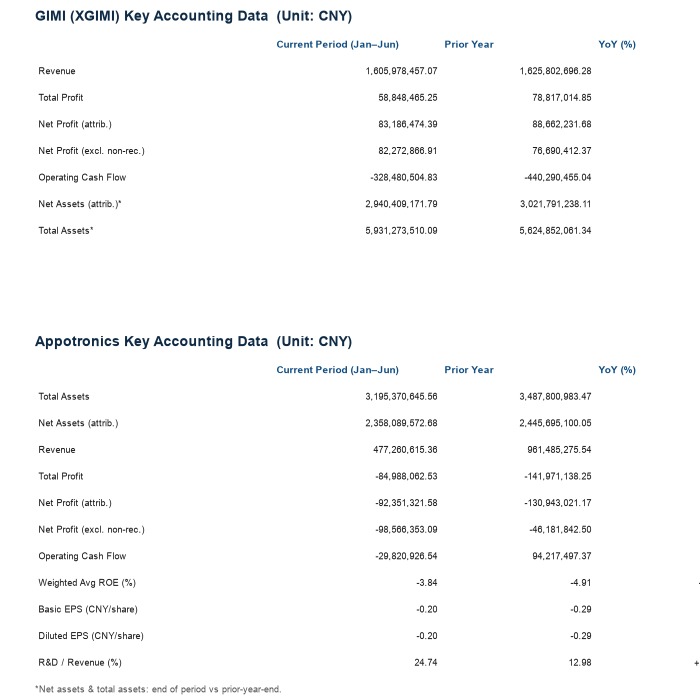
中核となる財務データを見ると、両社ともコンシューマーエレクトロニクス需要の減速という同じ環境に直面しているものの、業績は異なっている。
戦略経路の比較:一方は外向きに突破し、他方は内向きに収縮
2026年上半期、XGIMIは売上高1.606 billion yuanを達成し、前年同期比1.22%減となった。純利益(帰属)は83.19 million yuanで、前年同期比6.18%減だった。非経常利益を除いた純利益は7.27%増加した。純資産合計と総資産合計はいずれも小幅に減少した。対照的に、Appotronicsは同じ期間に売上高477 million yuanを計上し、前年同期比50.36%減となった。業績の急落は主に自動車およびコンシューマー側(Cエンド)事業収入の縮小によってもたらされた。純損失の縮小は主に前年訴訟による多額の一時損失がなくなったことによるもので、非経常項目を除いた損失の拡大は収入規模の減少によって直接もたらされた。注目すべきは、Appotronicsの粗利益率も前年の26.91%から39.85%へ急上昇し、XGIMIとほぼ同じ水準になったことだ。
戦略経路の比較:外向きの突破 vs 内向きの集約
2026年上半期における両社の事業展開も注目に値する。XGIMIの中核成長エンジンはすでに移行しており、海外市場は今回の報告書で最も際立つ構造的変数となっている。同期間中、XGIMIの海外売上高は748 million yuanに達し、前年同期比87.63%増と急伸した。総売上高に占める割合は前年の24.52%から46.58%へ跳ね上がり、国内市場とほぼ肩を並べた。
チャネル面では、自社サイトやAmazonなどのオンラインチャネルで高い成長を維持しつつ、XGIMIは欧州、北米、日本、オーストラリアなどの主要地域でオフラインネットワークの網羅範囲を着実に拡大した。もはやオンラインのトラフィックだけに依存せず、オンラインとオフラインのチャネルを連携させるグローバル販売体系を徐々に構築している。高利益率の海外事業の割合が急速に上昇したことは、国内価格競争による利益圧力を直接相殺し、上半期の業績を支える中核的な柱となった。
一方、Appotronicsは上半期に事業の「引き算」モデルを本格的に展開した。自動車光学分野では、競争の激化と製品単価・粗利率の圧迫に直面し、同社は同質化した低価格競争を積極的に放棄し、戦略的方向性に合致する指定プロジェクトのみを残した。その結果、自動車事業の売上と収益性はともに圧迫された。
コンシューマー向けスマートプロジェクター分野では、低価格LCD製品からの圧迫を受け、Appotronicsは製品構成を積極的に調整し、レーザー分野に完全に集中するとともに、採算性の低い製品、低マージン製品、赤字製品のすべてのラインを縮小した。当該期間中、Cエンド事業の売上規模と損失は同時に縮小したが、全体的な収益性には依然として大きな改善余地がある。子会社のデータはこの構造変化を明確に反映している。Cエンド事業を担うChongqing Fengmiは、上半期にわずか74 million yuanの売上と23 million yuanの損失を計上した。一方、シネマ事業主体のZhongying Guangfengは安定した54 million yuanの純利益を貢献し、同社の最も強固なキャッシュフロー基盤となった。
2026年上半期のXGIMIとAppotronicsによる新製品発表
製品面では、2026年上半期にXGIMIは4つのフラッグシップシリーズを一挙に投入した。いずれもハイエンド市場を狙い、プロフェッショナル画質、オールラウンドフラッグシップ、レーザーテレビ、アートプロジェクションという4つのシナリオをカバーする。具体的には、長焦点のXGIMI X50 Ultraシリーズ、RS30シリーズ、AURA3シリーズのレーザーテレビ、MIRA 4Kシリーズである。
XGIMIは、全シリーズの3色レーザーエンジニアリングプロジェクターと4つのハイエンド家庭用新製品による二軸戦略を進め、22,000ルーメンの散乱低減技術と10,000:1のネイティブコントラスト比によって海外の技術障壁を打破した。「ユーザーの声を聞く」アプローチを通じて、X50 Ultraなどのヒット製品を生み出し、プロフェッショナル画質を手に届く13,999 yuanの価格帯まで引き下げ、ハイエンドプロジェクションの本質を再定義した。
この新製品群は6,000 yuan以上で、最高価格は20,000 yuanに近づく。目的は明確だ。Sony、JVC、Epsonなどの海外ブランドが独占するハイエンド家庭用プロジェクター市場に挑戦し、国産ハイエンド製品のベンチマークを確立することにある。これは、業界が在庫競争に突入した後にXGIMIがプレミアム成長を追求するための中核的な一手でもある。
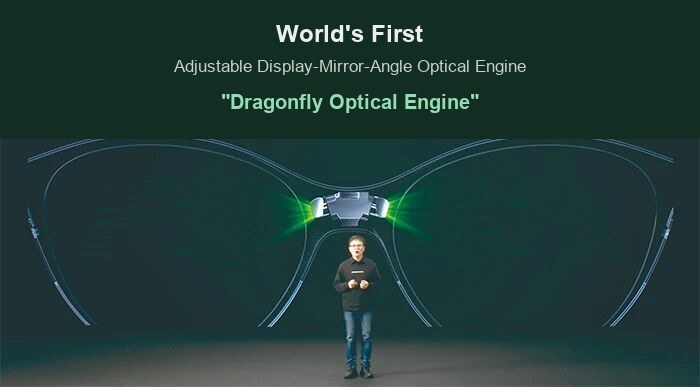
2026年1月、Appotronicsは米国CESで重量級のDragonfly C1 AR光学エンジンを発表した。このライトエンジンは、「one-drive-two」アーキテクチャに対応する世界唯一のフルカラーLCoS AR光学エンジンであり、単眼体積はわずか0.42ccである。
またAR Allianceに参加し、Metaの代表者とともにシステムアーキテクチャ作業部会の共同議長を務め、世界のAR中核技術の意思決定レベルで一席を得るとともに、レーザーディスプレイ標準の策定に参画している。
Appotronicsはシネマ製品ラインを引き続き充実させ、新世代Sシリーズ光源と、自社開発の上流コア部品に基づくGeniLaser™シリーズ光源を投入し、海外シネマ市場の拡大に注力している。
新たな布陣での競争:多シナリオ拡大下における異なる路線選択
従来のコンシューマー向けプロジェクションの境界を超え、両社は第2の成長曲線を描いているが、その焦点は異なる。
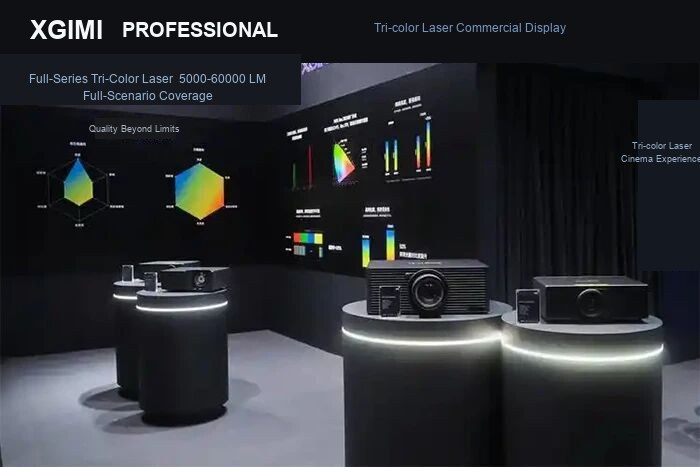
XGIMIの新事業マトリクスは、3つの明確な着地経路を形成している。商用ディスプレイ分野では、全シリーズの三色レーザー戦略を正式に発表し、製品輝度は5,000~60,000ルーメンをカバーする。「Huashan」シリーズの第1弾量産プロジェクトは5,000~8,000ルーメン域を対象とする。EUの関連省エネ指令が発効するにつれ、寿命、エネルギー効率、保守コストにおいてレーザーソリューションが従来の水銀ランプ商用製品に対して持つ構造的優位性が際立ち、XGIMIは海外商用ディスプレイ市場で政策的なメリットを享受できる期間を得ている。
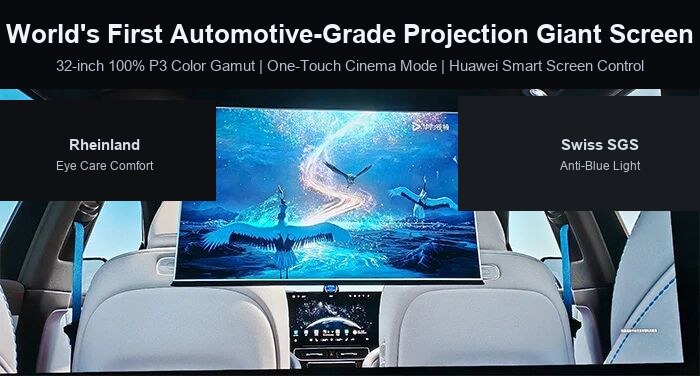
自動車光学事業では、国内大手新エネルギー自動車メーカーと提携に達し、スマートコックピット向けプロジェクション製品がZunjie S800やAITO M9などのフラッグシップモデルへの搭載に成功した。当期には、さらに国内大手自動車メーカー2社からコックピットプロジェクションの指名開発案件を追加獲得し、「単一モデルでの搭載」から「複数自動車メーカーとの同時展開」という規模拡大段階へ正式に移行した。
AIスマートハードウェアの方向では、当期に研究プロジェクトへ37.63 million yuanを投資し、最初の製品はすでに海外クラウドファンディングを通じて発売され、次世代のインタラクション形態に向けたスマートハードウェア分野に先行して布陣している。こうした一連の新事業の着地を支えているのは、XGIMIが継続的に厚みを増す研究開発基盤だ。2026年6月30日時点で、同社には601名の研究開発スタッフが在籍し、光学表示、アルゴリズム開発、完成機開発という技術チェーン全体をカバーしており、同社を単一のコンシューマー向けプロジェクターブランドから、家庭・商用・自動車の各シナリオにまたがる光学表示ソリューションプロバイダーへと押し上げている。
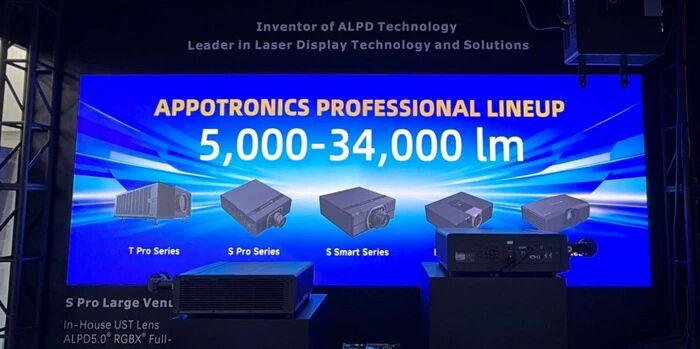
一方、Appotronicsの新事業拡大は、自社のALPD®レーザー技術という中核的優位性にしっかりと軸足を置いている。映画事業セグメントでは、上半期に新世代Sシリーズ光源と、自社開発の上流部品に基づくGeniLaser™シリーズ光源を投入し、自社開発レーザーによってコストをさらに圧縮するとともに、海外映画市場に注力することで、レーザープロジェクション分野における従来の優位性を強固にしている。プロフェッショナルディスプレイ分野では、5,000~34,000ルーメン域をカバーする製品マトリクスを構築し、AI技術とプロフェッショナルディスプレイの融合を深化させ、初のAIGC 3D Mappingソフトウェア——AIMapper——を正式に発表した。これは従来のプロジェクションプロジェクトが抱える複雑なコンテンツ制作とデバッグの課題を効果的に解決し、光と影のプロジェクトのデバッグサイクルを大幅に短縮すると同時に、ソフトウェアとハードウェアの連携により海外のプロフェッショナルオーディオビジュアル市場でのブランド認知を継続的に強化している。
後記:XGIMIとAppotronicsの公開報告から、プロジェクション業界の2大リーダーは、それぞれの経営資源に基づいて異なる戦略的選択を行ったことがわかる。XGIMIは、グローバル展開と多シナリオ事業の着地を通じて、単一カテゴリーのリーダーからグローバル化された多シナリオ光学表示グループへと移行しており、「短期的な圧力、長期的な改善」という明確な構図を示している。Appotronicsは、事業の戦線を積極的に縮小することで、レーザー技術の優位性が最も顕著に発揮される映画およびプロフェッショナルディスプレイのトラックへ資源を再集中させ、業界需要の回復を待ちながら発展している。
両社の業績を分解すると、現在の投影産業の真の発展法則が見えてくる。中国国内の家庭用プロジェクター市場の普及率は段階的な天井に達し、低価格による量販だけで拡大する時代は終わった。リーディング企業は、海外市場の開拓、B端(法人)シーンへの浸透、光源技術のイテレーション、非プロジェクターの新規事業布局の中に第二の成長曲線を見出さなければならない——まさにこれが、2026年上半期にXGIMIとAppotronicsがまったく異なる業績動向を示した根本的な理由である。
下半期の新たな布局を踏まえ、両社のこうした戦略的選択が真に持続可能な業績成長へと結実するかどうかが、中国のスマートプロジェクター産業全体の方向性を観察する上での中核的な先行指標となるだろう。