
2025 H1 중국 스마트 프로젝터 시장 데이터 분석
게시일
2025년 상반기 중국 스마트 프로젝터 시장의 판매량은 277만 8천 대로 전년 동기 대비 3.9% 감소했으며, 판매 수익은 46억 8천만 위안으로 전년 동기 대비 2.9% 감소했습니다.
2025년 상반기, 중국 스마트 프로젝터 시장은 기존의 성장 궤도에서 벗어나 단계적 조정 국면에 들어섰다. 핵심 데이터의 관점에서 시장은 ‘판매량과 매출 모두 감소’라는 양상을 보였지만, 가격대 구조 최적화와 기술 업그레이드 가속화 같은 새로운 변화도 동반하며 향후 산업 발전의 전환 방향을 제시했다.
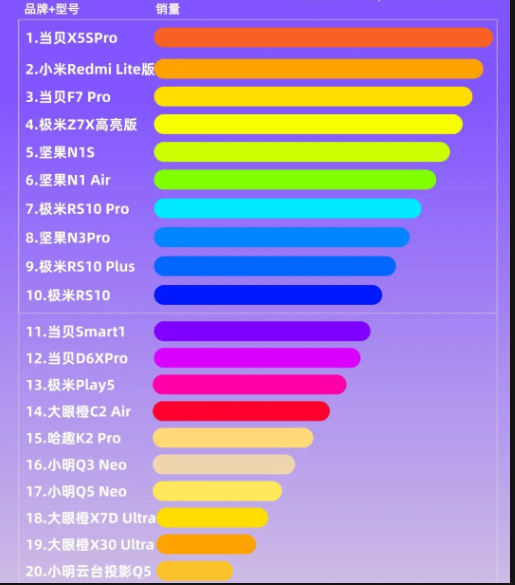
I. 핵심 시장 데이터: 판매량과 매출 모두 감소, 조정 국면 진입
최신 업계 통계에 따르면, 2025년 상반기 중국 스마트 프로젝터 시장의 판매량은 2.778 million units, 전년 동기 대비 3.9% 감소했다. 매출액은 4.68 billion yuan, 전년 동기 대비 2.9% 감소했다. 이는 최근 몇 년간 상반기 기준 첫 두 자릿수 감소를 의미하며, 업계가 고속 성장에서 구조 조정 국면으로 전환했음을 보여준다. 데이터 차이의 관점에서 보면 매출 감소폭이 판매량 감소폭보다 작아 시장 전체 평균 단가가 소폭 상승했고 중·고가 제품이 매출을 견인하는 초기 역할을 했음을 반영한다.
시장 축소의 세 가지 핵심 이유
- 소비 지출 약화: 비필수 속성의 부각
소비자 예산이 긴축되는 배경 속에서 스마트 프로젝터는 "비필수 가정용 엔터테인먼트 기기"로서 많은 소비자가 지출을 줄이는 우선순위가 되었습니다. 냉장고, 세탁기와 같은 생활필수품과 비교할 때, "대체 가능한" 특성은 더 큰 수요 탄력성을 초래하여 상반기 소비자 구매 의욕이 크게 약화되는 결과를 낳았습니다.
- 정책 영향: 보조금 혜택 부재
스마트 프로젝터는 2025년 정부가 시행한 "12+3" 핵심 보조금 지원 품목에 포함되지 않았지만, TV와 에어컨 같은 전통 가전제품은 직접적인 정책 혜택을 누렸습니다. 이러한 차이로 인해 스마트 프로젝터는 정책 기반 소비 자극에서 배제되었고, 보조금 지원 가전제품과 비교해 시장 경쟁력이 더욱 약화되었습니다.
- 대체재와의 경쟁: 다차원 경쟁 심화
한편, 75-inch 대형 화면 TV의 가격은 2,500 yuan 정도까지 계속 하락했고 보조금 범위에도 포함되었다. 이들은 "더 높은 화질 안정성 + 정책 선호"를 바탕으로 가정용 대형 화면 수요를 상당 부분 흡수했다. 다른 한편으로, 휴대폰과 태블릿의 휴대성 및 다용도성은 "가벼운 엔터테인먼트 시나리오"에서 스마트 프로젝터의 시장 공간을 더욱 압박했으며, 특히 보급형 휴대용 프로젝터에 큰 영향을 미쳤다.
II. 시장 구조 변화: 저가 세그먼트 축소, 중·고가가 새로운 주류로 부상
2025년 상반기 중국 스마트 프로젝터 시장의 가격대 구조는 "저가 세그먼트의 축소와 중가 세그먼트의 안정"이라는 두드러진 특징을 보였으며, 이는 시장이 "저가 물량 중심"에서 "품질 소비"로 전환하고 있음을 의미한다.
- 저가 시장(500 Yuan 미만): 점유율 대폭 축소
이 가격대 제품의 판매 점유율은 2024년 동기 33.2%에서 22.1%로 하락해 11퍼센트포인트 이상 감소했다. 낮은 화질과 단일 기능을 특징으로 하는 저가 제품은 소비 침체기에 가장 먼저 영향을 받았다. 일부 중소 브랜드는 낮은 수익성과 경쟁력 부족으로 시장에서 점차 철수했다.
- 중급 시장(500-999 위안): 가장 큰 세그먼트 트랙으로 부상
"균형 잡힌 가성비"를 앞세워 이 가격대는 소비자들의 첫 번째 선택이 되었으며, 상반기 전체 판매량의 32.8%를 차지하며 모든 가격대 가운데 확고한 1위를 지켰습니다. 이 가격대의 제품은 대부분 기본적인 스마트 기능(자동 초점, 음성 제어 등)과 무난한 화질을 갖추고 있어 일반 대중의 핵심 요구를 충족할 뿐만 아니라 저가형 제품의 체험상 단점을 피할 수 있어 시장의 "안정판" 역할을 합니다.
- 브랜드 경쟁: 집중도 심화, 중소 브랜드의 퇴출 가속화
시장이 위축되는 가운데 소비자들은 인지도가 높고 품질 관리가 뛰어난 선도 브랜드를 더 선호하게 되면서 중소 브랜드의 생존 공간은 더욱 좁아지고 있다. 선도 브랜드는 기술 축적과 공급망 우위를 바탕으로 제품 반복 개선과 서비스 업그레이드를 통해 시장 지위를 공고히 했다. 업계 CR5(상위 5개 브랜드 집중도)는 전년 동기 대비 8%포인트 상승했으며, 시장이 선도 기업으로 집중되는 추세는 점점 더 뚜렷해지고 있다.
III. 기술 노선별 성과: 3대 주류 기술 모두 하락, 안정적인 구조 구도
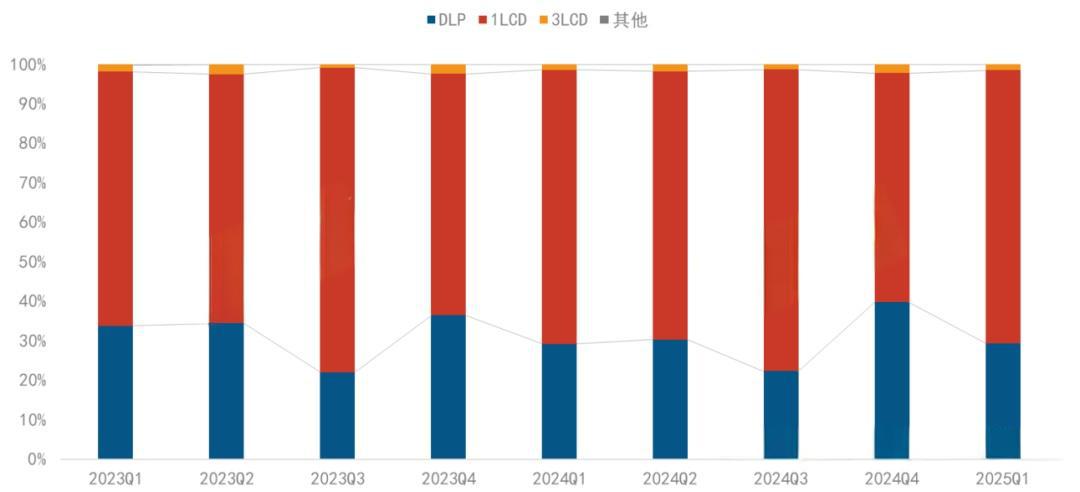
2025년 상반기, 세 가지 주류 프로젝션 기술(DLP, 1LCD, 3LCD)의 판매량은 모두 각기 다른 정도로 감소했지만, 시장 점유율 구조는 기본적으로 안정세를 유지했으며, 각 기술 노선에서 선두 브랜드의 우위는 더욱 강화되었습니다.
1. DLP 기술: 선두 브랜드의 독점 심화, 점유율 소폭 하락
DLP 기술은 온라인 시장 점유율 30.8%를 차지했으며, 판매량은 전년 대비 5% 감소했습니다. 전체 판매 감소에도 불구하고 선두 브랜드의 집중도는 매우 높았습니다: 4대 브랜드(Xgimi, JMGO, Dangbei, Vidda)의 합산 점유율은 94%를 초과하며 이 기술 트랙을 거의 독점했습니다. "고대비 + 소형화"의 장점을 바탕으로 DLP 기술은 여전히 중고급 홈시어터 시나리오를 주도하고 있으며, 4K 해상도 제품은 이 기술 노선의 주요 성장 동력이 되었습니다.
2. 1LCD 기술: 점유율 1위 유지, 집중도 상승
1LCD 기술은 67.8%의 점유율로 온라인 시장에서 1위 자리를 유지했으나, 판매량은 전년 대비 9.4% 감소했으며, 이는 주로 저가형 제품 수요 감소의 영향을 받은 결과입니다. 시장 구조 측면에서는 Xiaomi와 Oshine 같은 브랜드가 공급망 통합 능력과 가성비 우위를 바탕으로 판매 순위에서 계속 상승했습니다. 업계 CR3(상위 3개 브랜드 집중도)는 65%로 상승했으며, 중소 브랜드의 이탈로 생긴 시장 공백은 선도 기업들이 빠르게 메웠습니다.
3. 3LCD 기술: 안정적인 점유율, 신제품이 수요를 견인
3LCD 기술은 온라인 시장 점유율 1.5%를 유지했다. 점유율이 높지는 않지만, 뚜렷한 기술적 우위(높은 색 재현력)를 갖추고 있다. 2025년 4월, Epson은 "Tri-Core Three-Color Full-Color Engine" 기술을 발표함과 동시에 보급형 4K 신제품 EF-51을 출시했다. "뛰어난 색 성능 + 합리적인 가격"으로 전문 사용자를 끌어들였고, 3LCD 기술의 수요 회복을 어느 정도 이끌어냈다.
4. 신흥 기술: 2LCD와 Micro LED의 부상
- 2LCD 기술: Kejinming이 제조하고 Philips 브랜드로 출시한 2LCD 신제품 NPX955는 가격이 약 3,500위안이다. "듀얼 LCD 패널 + 고휘도"라는 판매 포인트로 중급 비즈니스 및 가정 시나리오를 겨냥하여 시장에 새로운 기술 옵션을 제공한다.
- 마이크로 LED 기술: Digital Light Core는 2025년 미국 SID 전시회에서 4K 마이크로 LED 프로젝터 프로토타입을 선보였습니다. 이 제품은 0.69-inch 자발광 라이트 코어 3개를 채택했으며, 각 코어는 4K 해상도와 4 microns에 불과한 픽셀 크기를 갖습니다. "초고휘도 + 장수명" 특성을 바탕으로 하이엔드 프로젝터 시장의 기술적 잠재력을 보여주고, 업계의 향후 기술 업그레이드 방향을 제시합니다.
IV. 제품 업그레이드 방향: 중·고급 전환을 이끄는 네 가지 기술
전체 시장의 위축에도 불구하고 중·고급 제품의 기술 업그레이드 속도는 둔화되지 않았습니다. 네 가지 핵심 기술(레이저, 4K, 광학 줌, AI)의 보급은 제품 부가가치를 높였을 뿐만 아니라 어느 정도 매출 감소 압력을 완화하며 업계 전환의 핵심 동력이 되었습니다.
- 4K 해상도: 50% 초과 판매 성장
2025년 상반기, 4K 스마트 프로젝터의 판매 비중은 11.1%에 달했으며, 전년 대비 50% 이상 성장했습니다. 기술이 성숙해지면서 DLP와 1LCD 등 다양한 기술 방식의 4K 제품 가격이 하락했고, 일부 보급형 4K 모델은 3,000 yuan 아래로 내려가 4K 해상도가 "고급형 전용"에서 "중급형 대중화"로 전환하는 것을 촉진했습니다.
- 레이저 광원: 점유율 14% 초과, 삼색 레이저 표준화
레이저 광원 제품의 판매 점유율은 14.3%에 이르러 전년 대비 17% 성장했으며, 그중 삼색 레이저가 80% 이상을 차지해 중고급 신제품의 '표준 사양'이 되었습니다. '고휘도, 저감쇠, 광색역'의 장점을 바탕으로 레이저 기술은 홈시어터, 비즈니스 회의 등 시나리오에서 수요가 계속 늘어나며 전통적인 LED 광원을 점차 대체하고 있습니다.
- 광학 줌: 매출 기여도 23% 초과
광학 줌 제품은 판매량의 6.2%를 차지했지만 매출액의 23.4%를 차지해 '고단가·고부가가치'라는 특징을 부각시켰다. 광학 줌 기능은 화질 손실 없이 화면 크기를 유연하게 조정할 수 있어 중고급 가정용 사용자와 비즈니스 사용자에게 인기를 얻었으며, 제품 차별화 경쟁의 핵심 판매 포인트가 되었다.
- AI 기술: 원거리 음성 및 대형 모델 보급 가속화
원거리 음성 기능을 탑재한 제품은 판매량의 7.3%를 차지했으며, AI 대형 모델을 지원하는 제품은 6.6%를 차지했다. AI 기술의 적용은 스마트 프로젝터를 '디스플레이 장치'에서 '스마트 인터랙티브 허브'로 업그레이드하여, 사용자가 음성을 통해 콘텐츠 검색, 기기 제어, 시나리오 연동 등의 기능을 실현할 수 있게 함으로써 사용자 경험을 더욱 향상시켰다.
V. 연간 전망: 조정기에 머무는 시장, 세 가지 방향에서 돌파구 모색
2025년 한 해 동안 중국 스마트 프로젝터 시장의 판매량은 5.728 million units에 이를 것으로 예상되며, 전년 대비 5.2% 감소합니다; 매출액은 9.54 billion yuan으로 예상되며, 전년 대비 4.6% 감소하고 시장은 조정 주기에 머물 것입니다. 향후 산업 성장은 세 가지 방향에서 돌파구를 찾는 데 달려 있습니다:
- 해외 시장: 증분 공간 탐색
국내 시장의 포화에 직면한 주요 브랜드들은 동남아시아, 유럽 등 해외 시장으로의 진출을 가속화하고 있다. "높은 가성비 + 현지화된 콘텐츠 적응"을 바탕으로 새로운 성장 곡선을 모색하고 있다.
- 상업 시나리오: B엔드 수요 발굴
교육, 사무, 문화 관광 등 상업적 시나리오는 높은 밝기와 안정성을 갖춘 프로젝터에 대한 수요가 강합니다. 선도 브랜드는 맞춤형 솔루션(예: 교육 전용 프로젝터, 문화 관광 몰입형 프로젝터)을 통해 B엔드 시장 점유율을 확대할 수 있습니다.
- 차량 내 프로젝션: 새로운 시나리오 탐색
"이동형 엔터테인먼트의 새로운 매개체"로서 차량 내 프로젝션은 업계의 주목을 받고 있습니다. 일부 브랜드는 차량 내 시나리오에 적응한 휴대용 프로젝션 제품을 개발하기 시작했으며, 이는 향후 새로운 성장 동력이 될 것으로 기대됩니다.
종합적으로 볼 때, 2025년 상반기 중국 스마트 프로젝터 시장은 단기적인 위축 압력에 직면해 있지만, 시장 구조의 최적화와 기술 업그레이드의 가속화는 산업의 장기적이고 건강한 발전을 위한 기반을 마련하고 있습니다. 향후 중고급형 전환, 기술 혁신, 시나리오 확장에 집중하는 브랜드만이 시장 조정 속에서 기회를 포착하고 지속 가능한 성장을 이룰 수 있을 것입니다.