Counterpoint의 최신 시장 데이터에 따르면, 2024년 글로벌 VR/AR 시장은 '양극화' 흐름을 보였습니다. VR 헤드셋 출하량은 3년 연속 감소했으며, 소비자 수요 부진과 기술적 병목이 시장을 계속 억누르고 있습니다. 반면 AR 분야는 전반적인 압박 속에서도 AI 기술의 융합과 특정 틈새 카테고리의 성장이 업계에 새로운 활력을 불어넣었습니다. 보고서는 또한 기업 시장 수요와 'AR+AI' 협력 혁신이 몰입형 기술의 돌파구를 이끄는 핵심 동력이 될 것이라고 지적합니다.
2024년 글로벌 VR 헤드셋 출하량은 전년 대비 12% 감소하며, 2022년 이후 VR 시장의 3년 연속 하락세를 기록했습니다. Counterpoint의 분석에 따르면 소비자 수요 부진, 하드웨어 성능의 한계, 고품질 콘텐츠 공급 부족이라는 세 가지 핵심 문제가 시장 회복을 제약하는 주요 요인으로 꼽힙니다. 일반 사용자들은 여전히 VR을 단순한 '엔터테인먼트 도구'로 인식하고 있으며, 기존 기기들이 무게(대부분의 제품이 500g 초과), 배터리 지속 시간(1회 사용 시 3시간 미만), 상호작용 경험 측면에서 부족한 점을 보이는 데다, Beat Saber 이후의 대형 히트작이 없는 등 블록버스터 콘텐츠가 부재한 상황이 사용자들의 지불 의향을 지속적으로 떨어뜨리고 있습니다.
전반적인 시장 압박에도 불구하고, 주요 제조사들 사이의 경쟁 구도는 여전히 뚜렷한 차이를 보였습니다:
- Meta: 저가 전략으로 독점 체제 공고화
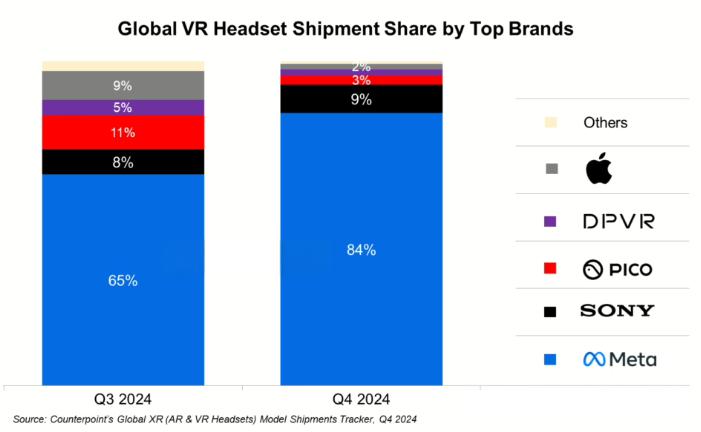
성숙한 제품 생태계와 가격 우위를 바탕으로 Meta는 2024년 글로벌 출하량 점유율 77%로 1위 자리를 유지했다. 4분기에는 Quest 3보다 약 20% 저렴한 Quest 3S를 출시해 중저가 소비자 시장의 요구를 정확히 충족했다. 해당 분기 점유율은 84%까지 추가 상승하며 주류 소비자 VR 시장을 거의 독점했다. - Sony: 연말 프로모션으로 단기 성장 이끌어
PS5 콘솔 생태계를 활용해 Sony의 PlayStation VR2는 2024년 4분기 연말 시즌에 "하드웨어 가격 인하 + 게임 번들" 프로모션 전략을 채택하며 9%의 출하량 점유율을 확보했다. Meta와 경쟁할 수 있는 유일한 소비자 대상 제조사가 되었지만, 연간 실적은 "단일 게임 시나리오"라는 한계에 계속 제약을 받았다. - Apple: 소비자 부문 부진, 기업 시장에서 돌파구 모색
Apple의 Vision Pro는 2024년 초 출시 당시 "공간 컴퓨팅" 개념으로 화제를 모았다. 그러나 초기 체험 수요가 소진되면서 소비자 부문 실적은 부진해졌고, 4분기 출하량은 전 분기 대비 43% 감소했다. 그럼에도 기업 시장은 중요한 성장 동력으로 떠올랐다—의료, 디자인, 교육, 훈련 분야에 맞춘 Vision Pro 상용 버전은 연말까지 전 분기 대비 매출 반등을 달성하며 VR 분야에서 Apple의 발전 공간을 지켜냈다.
소비자 부문에 집중하는 글로벌 제조사와 달리, 중국 VR 제조사인 Pico와 DPVR은 “기업 시장으로의 전환”을 통해 차별화된 돌파구를 마련했습니다:
- 2024년에 Pico의 기업 고객 출하량은 처음으로 소비자 판매량을 초과했습니다. 교육 기관을 위해 맞춤화된 “VR 교실 솔루션”과 오프라인 문화 관광을 위해 구축된 “몰입형 체험 기기”가 핵심 성장 동력이 되었습니다;
- 의료 분야(예: 수술 시뮬레이션 및 재활 훈련용 VR 기기)에서 입지를 심화함으로써, DPVR은 2024년 출하량이 전년 대비 30% 이상 성장했으며, VR 기업 시장을 대표하는 중국 제조사로 부상했습니다.
Counterpoint는 세 분야—교육, 의료, 오프라인 엔터테인먼트—의 B-end 수요가 중국 VR 제조사들이 소비자 시장의 침체를 견뎌내기 위한 "해자"가 되었다고 지적합니다.
Counterpoint는 2025년부터 2026년까지 글로벌 VR 시장이 여전히 성장 역풍에 직면할 것이며, 세 가지 핵심 장애물에 대한 신속한 해결이 필요하다고 예측합니다:
- 콘텐츠 공급 부족: 게임 및 오디오·비주얼 애플리케이션 외에도 사무실, 교육, 의료 현장의 고품질 VR 애플리케이션은 여전히 부족하며, 주류 사용자를 끌어들일 수 있는 "킬러 앱"이 부족합니다;
- 하드웨어 균형 딜레마: 기존 VR 헤드셋은 "경량 설계"와 "고성능" 사이의 균형을 맞추는 데 어려움을 겪고 있습니다. 무게를 줄이면 배터리 수명이나 디스플레이 품질이 저하되고, 성능을 높이면 무게와 비용이 증가합니다. 장시간 착용 시 사용자 편안함 문제는 여전히 해결되지 않고 있습니다;
- 건강 및 경험 위험: 장시간 VR 사용으로 인한 눈의 피로, 어지럼증, 그리고 아동의 시력 발달에 미칠 수 있는 잠재적 영향은 시장 대중화에 여전히 중요한 장벽으로 남아 있습니다.
보고서는 또한 이러한 과제에도 불구하고 "공간 컴퓨팅"의 기술적 잠재력은 여전히 유망하다고 강조한다. 향후 VR 하드웨어가 "300g 이하로의 무게 감소와 5시간 이상의 배터리 수명 연장"을 달성하고 AI 생성 콘텐츠(AIGC)를 통해 콘텐츠 공급 문제를 해결할 수 있다면, VR 시장은 회복 변곡점에 도달할 것으로 예상된다.
VR 시장의 지속적인 침체와 달리, 2024년 글로벌 AR 스마트 안경 시장은 "전반적 하락 속 틈새 성장"의 양상을 보였다. 연간 출하량은 전년 대비 8% 감소했지만, 서로 다른 기술 경로를 기반으로 한 제품들은 뚜렷한 성과 차이를 나타냈다.
- Birdbath 기술 제품: 꾸준한 성장
Birdbath 기술 기반의 영상 시청용 AR 안경(경량 설계와 낮은 가격에 초점을 맞추고 주로 영상·음향 엔터테인먼트 및 내비게이션에 사용)은 2024년 출하량이 전년 대비 27% 성장했습니다. "100위안대 가격"과 "휴대성 높은 경험"을 바탕으로 AR 시장에서 우위를 유지하며 소비자용 AR 제품의 주류 선택지가 되었습니다. - 도파관 기술 제품: 수요 부진
도파관 기술을 채택한 하이엔드 AR 안경(예: INMO 시리즈)은 "높은 가격(대부분 3,000위안 초과)과 제한적인 적용 시나리오"로 인해 2024년 출하량이 전년 대비 67% 급감했습니다. Counterpoint 분석에 따르면 도파관 기술은 "디스플레이 선명도"에서 장점이 있지만 "AR 상호작용 기능"에 대한 소비자 수요가 아직 실현되지 않아 시장 수용도가 낮은 것으로 나타났습니다.
단기적인 압박에도 불구하고, 카운터포인트는 AR 안경에 대해 낙관적인 장기 전망을 유지하며, 2026년까지 출하량이 연평균 30% 이상 성장할 것으로 예측합니다. 핵심 동력은 AI 기술과 AR의 깊은 통합에 있습니다:
- 생성형 AI, 경험을 재창조하다: ChatGPT 및 ERNIE Bot과 같은 생성형 AI 기술이 성숙해짐에 따라, AR 안경은 "디스플레이 도구"에서 "AI 인터랙티브 단말"로 진화하고 있습니다. 사용자는 음성 명령을 통해 AR 안경으로 실시간 내비게이션 경로를 생성하고, 텍스트를 번역하며, 장면 정보를 분석할 수 있어 사용 시나리오가 크게 확장됩니다;
- 운영체제와 생태계의 돌파구: Google이 계획 중인 Android XR 운영체제는 강력한 AI 모델(예: Gemini)을 Android 앱 생태계와 통합하여 AR 소프트웨어 개발을 위한 통합 플랫폼을 제공할 것입니다. 이는 현재 AR 애플리케이션의 "파편화"를 해결하고 더 많은 혁신적인 사용 사례를 창출할 것으로 예상됩니다;
- 산업 시나리오의 심화: 제조업과 물류 같은 산업에서는 "AR+AI"가 이미 구현되기 시작했습니다—AR 안경을 착용한 작업자는 실시간 AI 기반 설비 고장 진단 결과를 받을 수 있고, 물류 직원은 AR 안경을 통해 패키지 정보를 빠르게 식별할 수 있습니다. 이러한 시나리오의 B2B 수요는 AR 시장 성장의 중요한 기둥이 될 것입니다.
전반적으로, 2024년 글로벌 몰입형 기술 시장은 "VR의 침체, AR의 기회 모색"이라는 양상을 보였다. VR 시장은 약한 소비자 수요와 기술적 병목으로 인해 단기적으로 계속 어려움을 겪겠지만, 기업용 시장의 회복은 제조사들에게 전환의 공간을 제공한다. 반면 AR 시장은 전반적인 하락을 겪었으나, AI 기술에 힘입어 명확한 성장 방향을 찾아냈다.
Counterpoint 분석은 차세대 몰입형 기술의 물결이 세 가지 핵심 행동에 달려 있다고 지적한다:
- 응용 시나리오 확장: "엔터테인먼트 중심"에서 "전 시나리오 커버리지"로 전환하며, 특히 제조, 의료, 교육 등 B2B 분야에서의 침투를 심화;
- 하드웨어 설계 최적화: VR은 "무게와 성능의 균형"이라는 딜레마를 극복해야 하고, AR은 도파관 기술 제품의 원가를 낮춰 대중의 수용도를 높여야 함;
- AI-XR 융합 가속화: AI를 활용해 콘텐츠 공급, 인터랙티브 경험, 시나리오 적응 등 핵심 과제를 해결하고 "AR+AI"의 시너지 가치를 발휘.
향후 기업 수요가 지속적으로 분출되고 "AR+AI" 기술이 점차 성숙해짐에 따라, 글로벌 몰입형 기술 시장은 점차 침체에서 벗어나 새로운 성장 주기에 접어들 것으로 예상됩니다.
