2026년 상반기 스마트 프로젝터 판매량 2.056백만 대 기록: XGIMI 1위 유지, Dangbei 선전
게시일
2026년 상반기 스마트 프로젝터 판매량 2.056백만 대 기록: XGIMI 1위 유지
2026년 상반기 스마트 프로젝터 판매량 205.6만 대 기록: XGIMI 1위 수성, Dangbei 깜짝 활약, 브랜드 경쟁 구도 재편되나?
2026년 상반기 중국 스마트 프로젝터 시장(레이저 TV 제품 제외)은 뚜렷한 냉각기를 시사하는 성적표를 내놓았다. 전 채널 총 판매량은 205.6만 대로 전년 동기 대비 26.0% 감소했고, 매출액은 33.4억 위안으로 전년 동기 대비 27.0% 줄었다. 이처럼 하향세를 보이는 수치 뒤에는 업계 쇠퇴의 조짐이 아니라, 시장이 무분별한 확장에서 정밀한 운영으로 전환하는 과정에서 겪는 성장통이 자리하고 있다.
전반적인 업계 역풍 속에서 시장 집중도 상승이 가장 두드러진 트렌드로 부각되고 있습니다. 2026년 상반기 온라인 상위 10개 브랜드는 판매량 점유율 70% 이상, 매출 점유율 85% 이상을 차지했으며, 이는 2025년 동기 대비 모두 상승한 수치입니다. 자원과 주문은 빠르게 선도 기업으로 집중되고 있습니다. 핵심 기술과 규모의 우위를 갖추지 못한 중소 브랜드는 생존 공간이 줄어들고 있으며, 이는 “강자는 더 강해진다”는 업계 역학을 더욱 공고히 하고 있습니다.
XGIMI, 매출 부문 선두
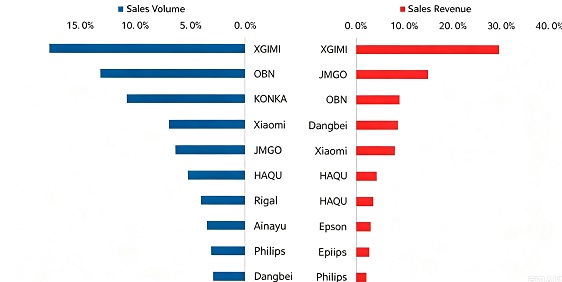
구도상의 격차는 특히 최상위 업체들 사이에서 뚜렷하게 나타납니다. XGIMI는 판매량과 매출 모두에서 확고하게 선두 자리를 지키고 있습니다. 판매량 점유율은 꾸준히 상승한 반면 매출 점유율은 30%에 가까운 수준을 유지하며 가정용 프로젝터 부문의 기준점 지위를 공고히 했습니다.
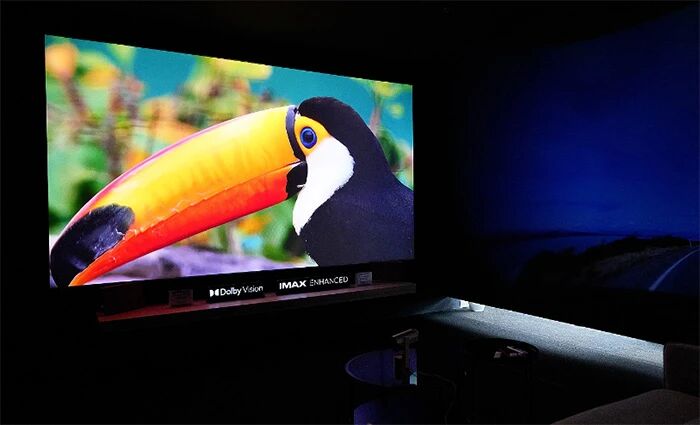
매출 1위 자리를 지켜낸 것은 물론, XGIMI는 프리미엄 “RGB 3색 레이저 + 광학 렌즈 시프트” 기술을 5,000~7,000위안 가격대까지 끌어내리며 화제의 히트 제품을 탄생시켰습니다. 0.39인치 DMD 플랫폼을 활용해 4K, 레이저, 고휘도 제품을 대중화했습니다.
엔드투엔드 자체 R&D 역량을 바탕으로 XGIMI는 성숙한 3색 레이저 기술을 엔지니어링 프로젝션 분야로 확장했습니다. 60,000루멘 RGB 엔지니어링 프로젝터 라인업은 하이엔드 엔지니어링 프로젝션에서 오랫동안 이어져 온 해외 브랜드의 독점을 깨고, 가정용 시나리오를 넘어선 새로운 성장 경로를 열어 주었습니다.
당베이, 순위 하락세… 오베이 2위 차지
오베이는 13.1%의 판매량 점유율을 기록하며 시장 2위를 확보했습니다. 1LCD 기술을 중심으로 가격 경쟁력 있는 제품에 집중하고 있습니다. RMB 700 가격대의 C3 Air는 상반기 시장 전체에서 가장 많이 팔린 모델이 되었습니다. 한편 새롭게 출시된 R3 ULTRA 시리즈는 가성비 이미지를 벗고 하이엔드 세그먼트로 진출하려는 행보를 보여줍니다.
JMGO는 매출 기준으로는 여전히 2위이지만 판매량 기준으로는 5위로 떨어졌으며, 프리미엄 브랜드 포지셔닝과 대중 시장의 판매량 사이에서 균형을 잡아야 하는 과제에 직면해 있습니다.
하이센스의 청년층 겨냥 테크 서브 브랜드인 Vidda는 자체 개발한 3색 레이저 기술, 고주사율 게이밍 지원, AI 대형 모델 기반 스마트 인터랙션에 힘입어 매출 점유율 4위를 기록했다. 젊은 영상·음향 애호가와 게이밍 소비자를 정확히 겨냥한다. Vidda의 2026년 신형 프로젝터 라인업은 주로 C5 Boundless Master, C3 시리즈(Ultra/Pro/S) 및 M2 Pro로 구성된다. 가성비 높은 C3 Pro High-Bright Edition이 가장 큰 주목을 받았으며, C5 Boundless Master는 Vidda의 플래그십 모델 역할을 한다.
당베이는 상반기 주요 신제품 출시가 뜸했던 가운데 매출 순위 5위로 밀려났으며, 제품 교체 주기 공백기에 접어들면서 판매량 순위표 하위권으로 내려갔다.
콘카는 RMB 400 안팎의 저렴한 1LCD 모델로 하위 시장을 겨냥한다. 물량 중심 판매를 통해 대중 시장 소비자를 확보하면서 판매량 3위에 올랐다.
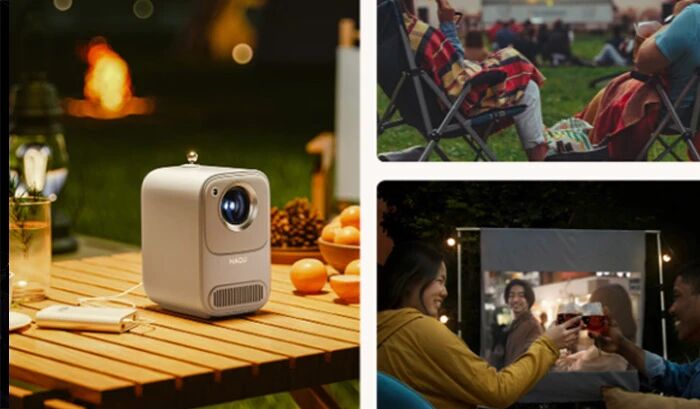
Haru는 젊은 사용자와 임대 주택 환경에 맞춘 경량 휴대용 기기로 RMB‑1,000 미만 가격대에 집중하며 제품 반복 개발을 가속화합니다. 시장 역풍 속에서도 판매량과 매출 모두에서 전년 대비 점유율 성장을 달성했습니다.
618 쇼핑 페스티벌 vs. 상반기 실적
상반기 전체 실적과 비교했을 때, 2026년 618 쇼핑 페스티벌은 스마트 프로젝터 소매 판매량 283,000대(전년 대비 -22.6%)와 매출 5억 5,000만 위안(전년 대비 -12.2%)을 기록했습니다. 두 데이터 모두에서 매출이 감소했지만, 618 행사는 업계 전반의 기술 업그레이드를 보여주는 장이 되었습니다.
사전 판매 단계에서 XGIMI, Vidda, JMGO를 포함한 13개 주요 브랜드가 39개 신모델을 공개했으며, 거의 모두 프리미엄 포지셔닝을 지향했다. DLP 신제품 23개 중 14개가 3,000 CVIA 루멘 이상을 제공해 주간 시인성 저하라는 오랜 문제를 해결했다. 21개 신모델이 3색 레이저 광원을 채택해 전체 신제품의 53.8%, 특히 DLP 신제품의 91.3%를 차지했다. 이는 3색 레이저가 틈새 프리미엄 기능에서 업계 주류 옵션으로 진화했음을 보여주는 증거다. 19개 신모델이 4K 해상도를 갖춰 고화질 시청이 거의 표준이 됐다. 21개 제품에 광학 줌 렌즈가 장착되어 스마트 프로젝터의 줌 기술 보급률을 처음으로 50% 이상으로 끌어올렸으며, 무손실 이미지 크기 조정이 사용자의 기본 기대치가 되었다.
이러한 기술 발전은 프로모션 기간의 경쟁 구도를 재편했다. XGIMI와 JMGO가 1·2위를 차지했고, Vidda는 Dangbei를 제치고 3위에 올랐다. 상위 4개 브랜드는 판매량 점유율과 매출 점유율 모두에서 96% 이상을 합계 차지하며 시장 자원을 핵심 기술을 보유한 업체로 더욱 집중시켰다. 데이터는 또한 1LCD 기술 노선이 63.5%의 판매량 점유율로 여전히 대량 판매를 뒷받침하고 있지만, 전년 대비 감소세가 전체 시장보다 빨라 중·고가 소비로의 광범위한 전환을 시사한다는 점을 보여준다.
가정용 부문의 경우, 618과 같은 주요 프로모션 시기를 활용하는 것이 연간 돌파구를 노리는 브랜드에 매우 중요합니다. 동시에 소규모 업체들이 생존할 수 있는 공간은 계속 줄어들 것입니다.
상반기 매출 감소의 배경
첫째, 과거 정부 보조금 정책은 시장 활력을 높였지만 일부 소비 수요를 앞당겨 끌어왔습니다. 정책 인센티브가 약화되면서 보조금으로 유지되던 가격 지원도 약해졌습니다.
둘째, 거시적 수준에서 위축된 소비 심리는 비필수 대형 화면 엔터테인먼트 제품에 특히 큰 타격을 주었습니다.
셋째, 휴대폰과 태블릿을 통한 파편화된 시청은 가정용 대형 화면 프로젝션 기기로 흘러갈 수요를 다른 쪽으로 돌렸습니다.
넷째, 메모리 칩과 같은 업스트림 부품의 원가 상승이 최종 사용자 제품 가격에 전가되면서, 구매를 망설이던 소비자들의 구매 의욕을 어느 정도 꺾었다.
맺음말
이 산업 조정기를 바라보면, 일시적인 물량 감소는 저가 출혈 경쟁에서 벗어나려는 업계의 의지를 반영합니다. 저가 중심의 물량 최우선 성장에서 벗어나 스마트 프로젝터 산업은 기술과 사용자 경험을 중심으로 한 가치 기반 경쟁으로 전환하며, 중대한 자기 혁신을 겪고 있습니다.
앞으로 지속적인 시나리오 혁신과 기술적 돌파구는 스마트 프로젝터를 단순한 TV 대체재 이상으로 재정의할 것입니다. 이들은 모바일 오디오비주얼, 홈시네마, 몰입형 게임, 상업·엔지니어링 시나리오 전반에서 대체 불가능한 대형 화면 생태계 입지를 구축할 것입니다. 또한 프로젝션 기술을 자동차 광학, AR 상호작용, 다중 시나리오 통합에 적용하는 데서 새로운 잠재력이 나타날 것입니다. 현재 산업의 성장통을 견뎌낸 이 분야는 고품질 성장의 새로운 주기를 맞을 준비가 되어 있습니다.
이 문서가 도움이 되었나요?
Join the technical discussion
Comments are published after review. Edited comments are reviewed again.