
2026년 상반기 프로젝션 거인들: XGIMI는 외연 확장, Appotronics는 내부 수축
게시일
2026년 상반기, 스마트 프로젝션 양대 강자인 XGIMI와 Appotronics는 뚜렷하게 엇갈린 행보를 보였다. XGIMI는 해외 매출 87.63% 성장을 발판으로 글로벌 시장에 나선 반면, Appotronics는 내수 중심으로 위축되며 시네마와 전문 레이저 디스플레이에 다시 집중했다.
중국 프로젝터 산업은 현재 전체적인 물량 조정과 지속적인 가격 경쟁이 맞물린 중요한 국면에 놓여 있습니다. RUNTO(洛图) 데이터에 따르면, 2026년 상반기 중국 스마트 프로젝터 시장(레이저 TV 제외)의 전체 채널 판매량은 205만 6천 대로 전년 대비 26.0% 감소했으며, 매출액은 33억 4천만 위안으로 전년 대비 27.0% 감소했습니다. 한편 엔지니어링 프로젝터 시장은 연간 출하량이 12만 4천 대를 넘을 것으로 예상됩니다.
2026년 상반기, 스마트 프로젝션 분야의 두 핵심 상장사인 XGIMI Technology와 Appotronics가 잇따라 반기 보고서를 공개했습니다. 업계 전반의 재고 경쟁과 국내 소비자 가전 수요 압박이라는 배경 속에서, 두 재무 보고서는 선두 기업들 간의 매출 격차, 수익 구조 변화, 그리고 새로운 경쟁 논리를 생생하게 보여줍니다. 이제 선두 기업들은 단순히 하드웨어 출하량으로 경쟁하지 않고, 차별화된 전략적 선택을 통해 각기 완전히 다른 성장 경로를 걸어가고 있으며, 이는 업계의 향후 기술 포지셔닝과 시장 돌파구 모색에 참고할 만한 표본을 제공합니다.
펀더멘털: 업계 압박 속에서 갈라지는 수익 구조
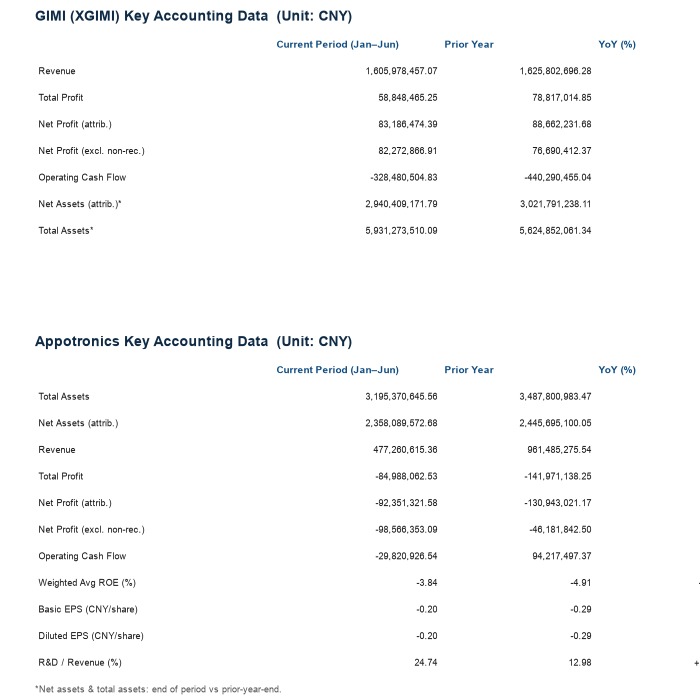
핵심 재무 데이터를 살펴보면, 두 기업 모두 소비자 가전 수요 둔화라는 동일한 환경에 직면했음에도 성과는 서로 다릅니다.
전략 경로 비교: 하나는 외부로 돌파하고, 다른 하나는 내부로 수축하다
2026년 상반기 XGIMI는 매출 16억 600만 위안을 기록하며 전년 대비 1.22% 감소했습니다. 순이익(귀속)은 8,319만 위안으로 전년 대비 6.18% 감소했으며, 비경상 손익을 제외한 순이익은 7.27% 증가했습니다. 총순자산과 총자산은 모두 소폭 감소했습니다. 반면 Appotronics는 같은 기간 매출 4억 7,700만 위안으로 전년 대비 50.36% 감소했습니다. 실적의 급격한 하락은 주로 자동차 및 소비자 측(C-end) 사업 매출의 위축에 기인했으며, 순손실 폭이 축소된 것은 대부분 전년도 소송 관련 대규모 일회성 손실이 해소된 데 따른 것입니다. 반면 비경상 항목을 제외한 손실이 확대된 것은 매출 규모 감소가 직접적인 원인입니다. 특히 Appotronics의 매출총이익률은 1년 전 26.91%에서 39.85%로 크게 상승해 XGIMI와 거의 같은 수준에 도달했습니다.
전략 경로 비교: 외부를 향한 돌파 vs 내부를 향한 결속
2026년 상반기 두 기업의 운영 행보도 주목할 만합니다. XGIMI의 핵심 성장 엔진은 이미 바뀌었으며, 해외 시장이 이번 보고서에서 가장 두드러진 구조적 변수가 되었습니다. 해당 기간 XGIMI의 해외 매출은 7억 4,800만 위안으로 전년 대비 87.63% 급증했고, 전체 매출에서 차지하는 비중은 1년 전 24.52%에서 46.58%로 뛰어올라 국내 시장과 거의 맞먹는 수준이 되었습니다.
채널 측면에서 XGIMI는 자사 사이트와 Amazon 등 온라인 채널의 높은 성장을 유지하면서도 유럽, 북미, 일본, 호주 등 핵심 지역의 오프라인 네트워크 커버리지를 꾸준히 확대했습니다. 더 이상 온라인 트래픽에만 의존하지 않고, 온라인과 오프라인 채널이 유기적으로 결합된 글로벌 판매 체계를 점진적으로 구축하고 있습니다. 고마진 해외 사업 비중의 급격한 상승은 국내 가격 경쟁에서 비롯된 수익 압박을 직접적으로 상쇄하며 상반기 실적을 뒷받침하는 핵심 축이 되었습니다.
한편 Appotronics는 상반기에 비즈니스 '감산' 모델을 전면 시행했다. 자동차 광학 트랙에서는 경쟁 심화와 제품 단가 및 매출총이익률 압박에 직면하자 동질적인 저가 경쟁을 과감히 포기하고 전략 방향에 부합하는 지정 프로젝트만 유지했으며, 그 결과 자동차 사업의 매출과 수익성 모두 압박을 받게 됐다.
소비자용 스마트 프로젝터 부문에서는 저가 LCD 제품의 압박 속에서 Appotronics가 제품 구조를 적극 조정해 레이저 트랙에 전념하고 한계 제품, 저마진 제품, 적자 제품 라인을 모두 축소했다. 해당 기간 C엔드 사업의 매출 규모와 손실은 동시에 축소됐지만, 전체 수익성은 여전히 개선 여지가 크다. 자회사 데이터는 이러한 구조적 변화를 명확히 보여준다. C엔드 사업을 담당하는 Chongqing Fengmi는 상반기 매출이 74 million yuan에 불과했고 23 million yuan의 손실을 기록했으며, 시네마 사업 법인 Zhongying Guangfeng은 54 million yuan의 안정적인 순이익을 기여해 회사의 가장 탄탄한 현금흐름 기반이 됐다.
2026년 상반기 XGIMI와 Appotronics의 신제품 출시
제품 측면에서 2026년 상반기 XGIMI는 한 번에 네 개의 플래그십 시리즈를 출시했으며, 모두 하이엔드 시장을 겨냥하고 전문 화질, 올라운드 플래그십, 레이저 TV, 아트 프로젝션의 네 가지 시나리오를 아우른다. 즉 장초점 XGIMI X50 Ultra 시리즈, RS30 시리즈, AURA3 시리즈 레이저 TV, MIRA 4K 시리즈다.
XGIMI는 풀 시리즈 3색 레이저 엔지니어링 프로젝터와 네 가지 하이엔드 홈 신제품으로 투 트랙 전략을 추진했으며, 22,000-lumen 산란 저감 기술과 10,000:1 네이티브 명암비로 해외 기술 장벽을 돌파했다. '사용자 의견 경청' 접근법을 통해 X50 Ultra 같은 히트 제품을 만들어 전문 화질을 접근 가능한 13,999 yuan 가격대까지 끌어내리고 하이엔드 프로젝션의 본질을 재정의했다.
이번 신제품군의 가격은 6,000 yuan 이상이며, 가장 높은 제품은 20,000 yuan에 근접한다. 목표는 분명하다. Sony, JVC, Epson 등 해외 브랜드가 독점해 온 하이엔드 홈 프로젝터 시장에 도전하고 국내 하이엔드 제품의 벤치마크를 확립하는 것이다. 이는 업계가 재고 경쟁에 들어선 후 XGIMI가 프리미엄 성장을 추구하는 핵심 행보이기도 하다.
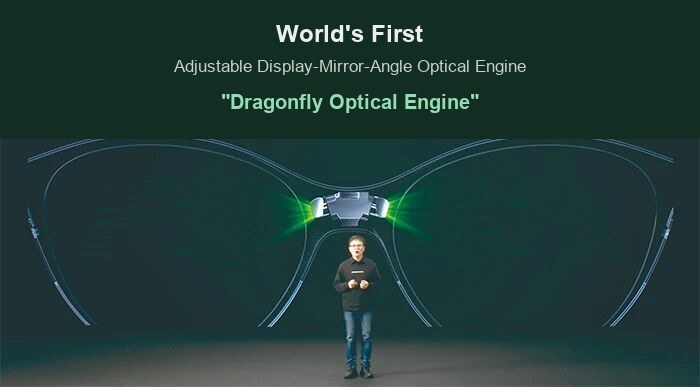
2026년 1월 Appotronics는 미국 CES에서 핵심 Dragonfly C1 AR 광학 엔진을 공개했다. 이 광원 엔진은 'one-drive-two' 아키텍처를 지원하는 세계 유일의 풀컬러 LCoS AR 광학 엔진으로, 단안 부피가 0.42cc에 불과하다.
또한 AR Alliance에 합류해 Meta 대표들과 함께 시스템 아키텍처 워킹 그룹의 공동의장을 맡았으며, 글로벌 AR 핵심 기술 의사결정 레벨에서 한 자리를 확보하고 레이저 디스플레이 표준 제정에 참여했다.
Appotronics는 시네마 제품 라인을 계속 풍부하게 하며 차세대 S-series 광원과 자체 개발한 업스트림 핵심 부품을 기반으로 한 GeniLaser™ 시리즈 광원을 출시했고, 해외 시네마 시장 확장에 주력했다.
뉴 레이아웃 경쟁: 다중 시나리오 확장 속 차별화된 트랙 선택
전통적인 소비자용 프로젝션의 경계를 넘어, 두 회사 모두 두 번째 성장 곡선을 그리고 있지만 그 초점은 서로 다르다.
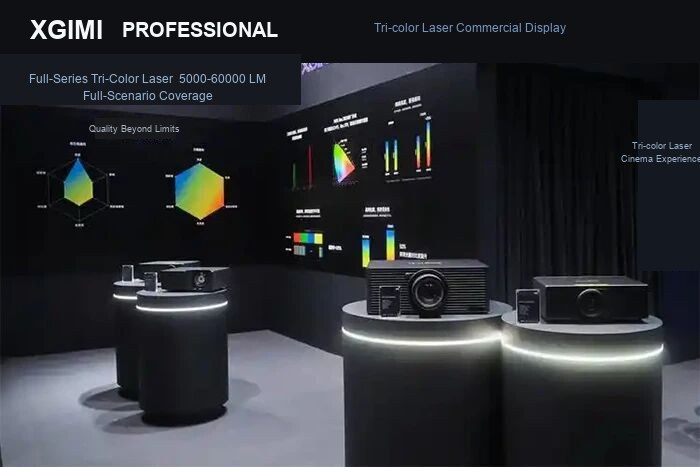
XGIMI의 신사업 매트릭스는 세 가지 명확한 안착 경로를 형성했다. 상업용 디스플레이 분야에서는 전 시리즈 삼색 레이저 전략을 공식 발표했으며, 제품 밝기는 5,000~60,000루멘을 아우른다. 1차 "Huashan" 시리즈 양산 프로젝트는 5,000~8,000루멘 영역을 겨냥한다. EU의 관련 에너지 효율 지침이 시행되면서 수명, 에너지 효율, 유지보수 비용 측면에서 레이저 솔루션이 전통적인 수은등 상업용 제품 대비 갖는 구조적 우위가 부각되고 있으며, 이는 XGIMI에 해외 상업용 디스플레이 시장에서의 정책 배당 기회를 열어주고 있다.
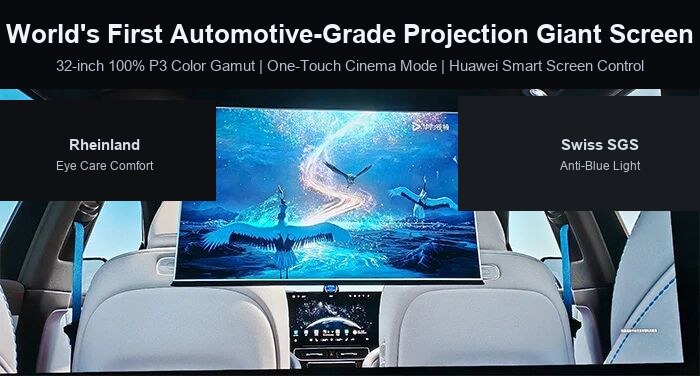
차량용 광학 사업에서는 국내 선도 신에너지 완성차 업체들과 협력을 맺고, 스마트 콕핏 프로젝션 제품을 Zunjie S800, AITO M9 등 플래그십 모델에 성공적으로 탑재했다. 또한 해당 기간 동안 국내 주요 완성차 2곳으로부터 콕핏 프로젝션 지정 개발 건을 추가로 확보하며, "단일 모델 안착"에서 "다수 완성차 동시 확장"의 규모 성장 단계로 공식 전환했다.
AI 스마트 하드웨어 방향에서는 이번 기간 연구 프로젝트에 3,763만 위안을 투입했으며, 첫 제품은 이미 해외 크라우드펀딩을 통해 출시되어 차세대 인터랙션 형태를 위한 스마트 하드웨어 트랙에 선제적으로 자리매김했다. 이러한 일련의 신사업 안착을 뒷받침하는 것은 XGIMI가 지속적으로 두텁게 다져온 R&D 기반이다. 2026년 6월 30일 기준으로 회사는 601명의 R&D 인력을 보유하고 있으며, 이들은 광학 디스플레이, 알고리즘 개발, 완제품 개발의 전체 기술 체인을 아우르며 회사를 단일 소비자용 프로젝터 브랜드에서 가정, 상업, 차량 시나리오를 아우르는 광학 디스플레이 솔루션 기업으로 이끌고 있다.
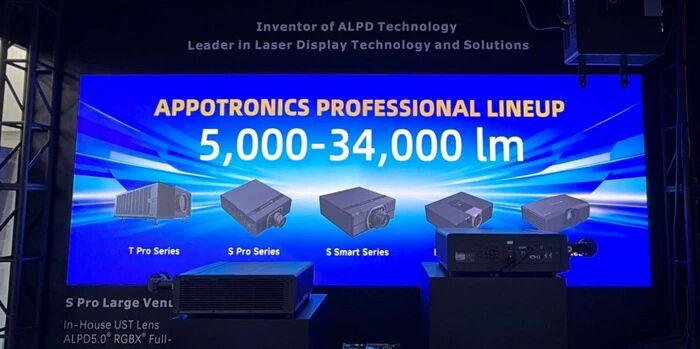
한편 Appotronics의 신사업 확장은 자사의 ALPD® 레이저 기술이라는 핵심 강점에 긴밀히 집중되어 있다. 영화관 사업 부문에서는 상반기에 차세대 S 시리즈 광원과 자체 개발 상류 부품을 기반으로 한 GeniLaser™ 시리즈 광원을 출시했으며, 자체 개발 레이저를 통해 원가를 추가로 절감하고 해외 영화관 시장에 집중해 레이저 프로젝션 트랙에서의 전통적 우위를 공고히 하고 있다. 프로페셔널 디스플레이 분야에서는 5,000~34,000루멘 영역을 아우르는 제품 매트릭스를 구축하고 AI 기술과 프로페셔널 디스플레이의 융합을 심화했으며, 최초의 AIGC 3D Mapping 소프트웨어인 AIMapper를 공식 출시했다. 이는 전통적인 프로젝션 프로젝트의 복잡한 콘텐츠 제작 및 디버깅 페인 포인트를 효과적으로 해결해 라이트 앤 섀도 프로젝트의 디버깅 주기를 크게 단축하는 한편, 소프트웨어와 하드웨어의 협력을 통해 해외 프로페셔널 오디오비주얼 시장에서 브랜드 인지도를 지속적으로 강화하고 있다.
맺음말: XGIMI와 Appotronics의 공개 보고서를 보면, 프로젝션 업계의 두 선두 주자는 각자의 자원 조건에 기반해 서로 다른 전략적 선택을 했다. XGIMI는 글로벌 확장과 다중 시나리오 사업 안착을 통해 단일 카테고리 리더에서 글로벌 다중 시나리오 광학 디스플레이 그룹으로 나아가며 "단기 압박, 장기 개선"이라는 뚜렷한 흐름을 보여주고 있고, Appotronics는 사업 전선을 적극적으로 축소해 레이저 기술 우위가 가장 뚜렷한 영화관 및 프로페셔널 디스플레이 트랙에 자원을 재집중하며 업계 수요가 회복되기를 기다리며 발전하고 있다.
두 회사의 실적을 뜯어보면 현재 프로젝션 산업의 실제 발전 법칙이 드러난다. 국내 가정용 프로젝터 시장의 보급률은 단계적 한계에 도달했고, 순전히 저가 물량 판매로 확장하던 시대는 끝났다. 선도 기업들은 해외 시장 확장, B엔드 시나리오 침투, 광원 기술 반복 개발, 비프로젝션 신사업 배치에서 제2의 성장 곡선을 찾아야 한다 — 이것이 바로 2026년 상반기 XGIMI와 Appotronics가 완전히 다른 실적 추세를 보인 근본적인 이유다.
하반기의 새로운 구도 속에서 두 회사의 이러한 전략적 선택이 실제로 지속 가능한 실적 성장으로 이어질 수 있을지가 중국 스마트 프로젝션 산업 전체의 향방을 관찰하는 핵심 바로미터가 될 것이다.