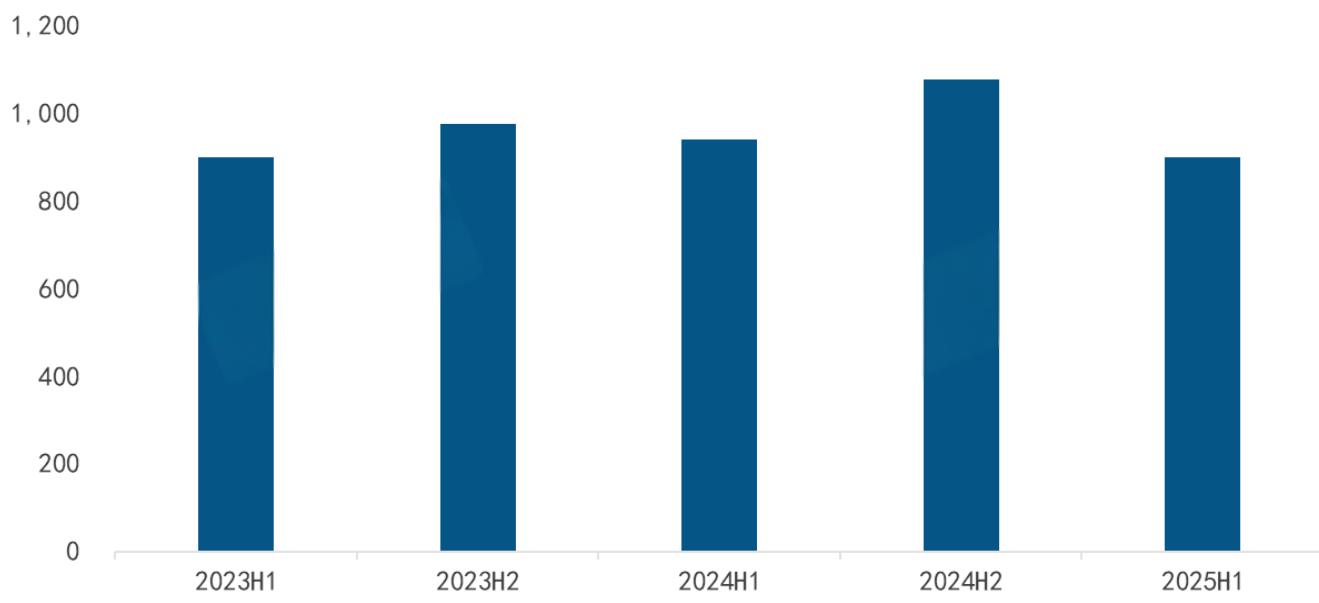
2020 থেকে নতুন প্রজন্মের ক্রেতায় স্মার্ট ও মিনি প্রোজেক্টরের পরিচিতি, আন্তসীমান্ত অনলাইন বিক্রি এবং উন্নত দেশে ক্যাম্পিংয়ের চাহিদা মিলে বিশ্ব প্রোজেক্টর বাজারে স্বর্ণালী বৃদ্ধি এনেছিল। কিন্তু 2025-এ মোড় ঘুরেছে। RUNTO অনুযায়ী প্রথমার্ধে সরবরাহ 9.003 মিলিয়নটি, আগের বছরের চেয়ে 4.2% কম। বিক্রয় আয় আরও বেশি 8.6% কমে USD 4.05 বিলিয়ন। চাপে RUNTO বছরের পূর্বাভাস 22.08 থেকে 20.34 মিলিয়নে নামিয়েছে; শিল্প সাময়িক সমন্বয়ের মুখে।
বিশ্ব প্রোজেক্টর সরবরাহের আকার, 2023 থেকে প্রথমার্ধ 2025
I. পতনের তিন কারণ: শুল্ক, খেলার উৎসাহ কমা ও সস্তা পণ্যের দুর্বলতা
RUNTO-র বিশ্লেষণে প্রথমার্ধ 2025-এর পতন ভেতর-বাইরের কারণের সম্মিলিত ফল; তিন প্রধান বিরোধ:
1. শুল্ক ও ভূরাজনৈতিক সংঘাতে অনিশ্চয়তা
বিশ্বের অস্থিরতা বাজার চাপছে। চীন-যুক্তরাষ্ট্র শুল্কবিরোধে প্রথম প্রান্তিকে কিছু প্রতিষ্ঠান ঝুঁকি এড়াতে আগাম মজুত করে সাময়িক সরবরাহ বাড়িয়েছে। কিন্তু তা দ্বিতীয় প্রান্তিকের চাহিদা শেষ করে প্রথমে বৃদ্ধি, পরে পতন এনেছে। শুল্কের খরচ ক্রেতার দামে গিয়ে বিশেষত মাঝারি-নিম্ন স্তরে কেনার আগ্রহ কমায়। অন্যদিকে মধ্যপ্রাচ্য ও পূর্ব ইউরোপের সংঘাত বাণিজ্য ব্যাহত করে, আঞ্চলিক চাহিদা দোলায় এবং দীর্ঘ বিনিয়োগে প্রতিষ্ঠানকে সতর্ক করে।
2. খেলার উচ্চ ভিত্তি, নতুন চাহিদার অভাব
2024 ছিল বড় খেলার বছর; মূল বিবরণে প্যারিস অলিম্পিক ও ইউরোপীয় কাপের মতো বড় অনুষ্ঠান প্রথমার্ধে কেন্দ্রীভূত ছিল। ঘরে খেলা দেখা ও অনুষ্ঠানের বাণিজ্যিক ডিসপ্লেতে চাহিদা বাড়িয়ে উঁচু ভিত্তি তৈরি করে। 2025-এর প্রথমার্ধে সমান বড় বিশ্ব অনুষ্ঠান না থাকায় আগের চূড়া ফেরেনি। খেলার সুবিধা কমা বিশেষত ঘরোয়া প্রোজেক্টর সরবরাহ নামিয়েছে।
3. সস্তা “$99 ব্যারেল প্রোজেক্টর”-এর পতনে বৃদ্ধির ইঞ্জিন হারানো
আগে মাঝারি-নিম্ন বাজারের বড় অংশ নেওয়া “$99 ব্যারেল প্রোজেক্টর” 2025-এর প্রথমার্ধে গতি হারায়। কম দামে দ্রুত নিচের বাজারে ছড়ালেও অনলাইন প্ল্যাটফর্মের কম ট্রাফিক সহায়তা এবং খারাপ ছবি, কম ব্যাটারি ও স্থায়িত্বের অভিযোগে আকর্ষণ কমে। মোট সরবরাহের মূল চালকের ভূমিকা হারিয়ে মাঝারি-নিম্ন বাজার স্থবির করে।
বিশ্ব প্রোজেক্টর সরবরাহের আকার, 2023 থেকে প্রথমার্ধ 2025
II. আঞ্চলিক পার্থক্য: উন্নত বাজার টিকে, চীন ও এশিয়া-প্যাসিফিক চাপে
2025-এর প্রথমার্ধে উন্নত বাজার সামান্য বিপরীতমুখী বৃদ্ধি পায়, উদীয়মান বাজারে পার্থক্য থাকে। অর্থনীতি ও নীতির ভিন্নতা অঞ্চলভেদে ফল দেয়:
1. চীন: অংশ কমা ও ভর্তুকির প্রভাব ফুরিয়ে বড় চাপ
বিশ্বের বৃহত্তম বাজার চীনে প্রথমার্ধে সরবরাহ 2.85 মিলিয়নটি, 13.5% কম। বিশ্ব অংশ প্রথমার্ধ 2024-এর 35.1% থেকে 31.7% হয়েছে। ভর্তুকির অন্তর্ভুক্ত পণ্যের মধ্যে প্রোজেক্টর অল্প কয়েকটির একটি যেখানে বিক্রি কমেছে; স্মার্ট টিভিও দুর্বল ছিল। সহায়তার শক্তি ও ফল কমতে থাকায় পুনরুদ্ধারে চাপ বেশি, অল্প সময়ে বড় ফেরার আশা কম।
2. উত্তর আমেরিকা: উচ্চমানের চাহিদা স্থিতিশীল, প্রান্তিক ওঠানামায় সামান্য বৃদ্ধি
21.5% অংশের দ্বিতীয় বাজারে প্রথমার্ধে সরবরাহ 1.937 মিলিয়নটি, 1.3% বেশি। প্রথম প্রান্তিকে আতঙ্কিত মজুতে 5.6% বৃদ্ধি, দ্বিতীয়তে স্বাভাবিক চাহিদা ফেরায় 2.3% পতন। তবে 4K লেজার 70.6% বেড়ে মূল চালক হয়েছে, উচ্চমানের পরিবর্তনের গুরুত্ব দেখায়।
3. পশ্চিম ইউরোপ: এশিয়া-প্যাসিফিক ছাড়িয়ে তৃতীয়, বাণিজ্যিক চাহিদায় বৃদ্ধি
চতুর্থ প্রান্তিক 2023 থেকে পশ্চিম ইউরোপ তৃতীয় বাজার। প্রথমার্ধ 2025-এ 1.804 মিলিয়নটি, 8.0% বেশি। সস্তা ব্যারেলের জনপ্রিয়তা কমলেও স্কুল ডিজিটালায়নে EU বিনিয়োগ লেজার শর্ট-থ্রোর বাণিজ্যিক, বিশেষত শিক্ষা চাহিদা বাড়িয়েছে। বাণিজ্যই আঞ্চলিক বৃদ্ধির মূল।
4. এশিয়া-প্যাসিফিক ও উদীয়মান বাজার: ভিন্নতা ও কিছু স্থিতিশীল অঞ্চল
এশিয়া-প্যাসিফিক: সামগ্রিক চাপ
প্রথমার্ধে 1.484 মিলিয়নটি, 7.3% কম। জাপান ও দক্ষিণ কোরিয়া স্থিতিশীল; ভিয়েতনাম-থাইল্যান্ড বিদেশি উৎপাদন স্থানান্তরে সুবিধা পেলেও ভোক্তার সাশ্রয় চাহিদা আটকে দেয়। ভারতের জনসংখ্যাগত সুবিধায় 9% বৃদ্ধি, অঞ্চলের একমাত্র বড় বাড়তে থাকা বাজার।
অন্য উদীয়মান বাজার
- লাতিন আমেরিকা 11% কমেছে। ব্রাজিলে আন্তসীমান্ত অনলাইন বিক্রিতে সরবরাহ বেড়েছে; মেক্সিকো যুক্তরাষ্ট্রের “$800 শুল্কমুক্ত” নীতির বারবার পরিবর্তনে সরবরাহব্যবস্থায় বাধা পেয়েছে।
- পূর্ব ইউরোপ ও MENA, অর্থাৎ মধ্যপ্রাচ্য-উত্তর আফ্রিকা, যথাক্রমে 17% ও 7% বেড়েছে। রাশিয়া ও সংযুক্ত আরব আমিরাতের চাহিদা ফেরায় উদীয়মান বাজারে ইতিবাচক দিক।
অঞ্চলভিত্তিক বিশ্ব প্রোজেক্টর সরবরাহ, 2024 থেকে প্রথমার্ধ 2025
III. সব প্রযুক্তি চাপে: 1LCD প্রায় 70%, আড়ালে ঝুঁকি
প্রথমার্ধ 2025-এ সব প্রযুক্তির সরবরাহ কমেছে এবং কাঠামো বদলেছে। 1LCD প্রধান থাকলেও কম দামের নির্ভরতা ও মজুতের চাপ বেড়েছে:
1. 1LCD: অংশ বেড়ে 69.6%, নিম্নস্তর ও মজুতের ঝুঁকি
1LCD সরবরাহ 6.266 মিলিয়নটি, 0.8% কম, কিন্তু অংশ প্রথমার্ধ 2024-এর 67.2% থেকে 69.6%। ব্যারেলের গতি কমা সরবরাহে সরাসরি প্রভাব ফেলে। নিম্নমানের ছবি ও কম স্থায়িত্বের অভিযোগে প্রতিষ্ঠানের মজুত ও চ্যানেলের ফেরত একসঙ্গে বাড়ে। পুরোনো মজুত বিক্রির চাপ বেশি এবং দীর্ঘ বৃদ্ধির শক্তি কম।
2. DLP: পেশাদার সুবিধা দুর্বল চাহিদা সামলায় না, যন্ত্রাংশে বিলম্ব
DLP প্রথমার্ধে 1.914 মিলিয়নটি, 9.6% কম। বড় স্থান ও প্রদর্শনীতে প্রযুক্তিগত সুবিধা থাকলেও সামগ্রিক দুর্বল চাহিদায় লাভ মুছে যায়। Texas Instruments-এর 0.39 ইঞ্চি 4K UHD লাইট ভালভ দেরিতে আসায় উচ্চমানের DLP মডেলও দেরি করেছে এবং উন্নত স্তরে যাওয়া বাধা পেয়েছে।
3. 3LCD: ঘরের স্থিতি বাণিজ্যিক ঘাটতি পূরণ করে না
3LCD-তে 811,000টি, 14.4% পতন—তিন প্রধান ধারায় সবচেয়ে বেশি। হোম থিয়েটার স্থিতিশীল থাকলেও সভা, শিক্ষা ও প্রশিক্ষণের চাহিদা এত কমেছে যে ঘরের বৃদ্ধি পূরণ করেনি। মোট সরবরাহ ও অংশ কমেছে।
4. নতুন প্রযুক্তি: 2LCD ও চীনা LCoS বাজারের ভরসা হতে পারেনি
প্রথমার্ধে মূল ভূখণ্ডে 2LCD পণ্য আনুষ্ঠানিকভাবে এলেও বিক্রি খুব কম। দেশীয় LCoS দেরিতে আসে। দুই প্রযুক্তির মিলিত অংশ মাত্র 0.13%; স্বল্পমেয়াদে বাজার ধরতে বা নতুন বৃদ্ধির উৎস হতে পারেনি। উদ্ভাবন এখনও প্রতিযোগিতায় বদলায়নি।
প্রযুক্তিভিত্তিক বিশ্ব সরবরাহ, 2024 থেকে প্রথমার্ধ 2025
IV. আলোর উৎস: LED স্থির, লেজার বাড়ে, বাল্ব কমে
প্রথমার্ধ 2025-এ LED স্থিতিশীল, লেজার বৃদ্ধি ও বাল্ব পতনের ধারা ছিল। একমাত্র লেজারে বৃদ্ধি, যা শিল্পকে উন্নত মানে নেয়:
1. LED: প্রধান অংশ স্থির, বৃদ্ধি থেমেছে
LED সরবরাহ 7.11 মিলিয়নটি, 3.2% কম। অংশ 79.0%, আগের বছরের চেয়ে 0.8 শতাংশ পয়েন্ট বেশি। মাঝারি-নিম্ন পণ্য ও দুর্বল ব্যারেলে নির্ভর হওয়ায় বৃদ্ধি থেমেছে। স্বল্প সময়ে স্থির অংশ ও সামান্য কম বিক্রি থাকবে।
2. লেজার: উল্টো ধারায় 7.7% বৃদ্ধি মূল চালক
লেজার 1.055 মিলিয়নটি, 7.7% বেশি; অংশ 11.7%, 1.9 শতাংশ পয়েন্ট বৃদ্ধি। চীনের চেয়ে বিদেশে দ্রুত বাড়ে এবং পারদ ল্যাম্প বদলে লেজার আসা দ্রুত হয়। Optoma, Panasonic, BenQ ও ViewSonic বহু লেজার পণ্য দিয়েছে। বাণিজ্যে বেশি উজ্জ্বলতায় অনিশ্চিত বাজারেও 33.8% প্রসার, 3.6 শতাংশ পয়েন্ট বেশি।
তিন-রঙের লেজারের অংশ প্রথমার্ধ 2024-এর 31.3% থেকে 33.5%, চীনে 60.4%। চীনে উচ্চমানের চাহিদা বোঝায়। Hisense, Nuts ও XGIMI মিলে বিশ্ব তিন-রঙের 70%-এর বেশি দিয়ে উন্নত স্তরের নেতৃত্ব দিচ্ছে।
এছাড়া 19 সেপ্টেম্বর Qingdao-তে 2025 Laser Display Technology and Industry Development Conference হবে। RUNTO যৌথভাবে প্রকাশ করবে 2025 প্রোজেকশন ডিসপ্লে স্ক্রিন শিল্পের শ্বেতপত্র Video Industry Association, University of Science and Technology of China, Feist ও Haifei-এর সঙ্গে। এটি শিল্পের ভুল ধারণা বদলাতে, ভালো প্রোজেকশনে বিশেষত লেজারে পর্দার গুরুত্ব তুলে ধরতে এবং সুস্থ বিকাশ আনতে চায়।
3. বাল্ব: আরও 21.7% পতন, ধীরে প্রস্থান
বাল্ব সরবরাহ মাত্র 839,000টি, 21.7% কম; অংশ 9.3%, প্রথমবার 10%-এর নিচে। EU-এর 2026 পারদ নিষেধাজ্ঞা কাছে আসায় বড় নির্মাতা পারদ মডেল ধীরে বন্ধ করছে। চ্যানেলের মজুত শেষ হলে বাল্ব প্রোজেক্টর শিল্প থেকে পুরো সরে ঐতিহাসিক ভূমিকা শেষ করতে পারে।
আলোর উৎসভিত্তিক বিশ্ব সরবরাহ, 2024 থেকে প্রথমার্ধ 2025
V. বছরের পূর্বাভাস কমে 20.34 মিলিয়ন, দ্বিতীয়ার্ধে তিন ইতিবাচক সংকেত
RUNTO-র মতে প্রথমার্ধের পতন বাইরের চাপে শিল্পের দুর্বলতা দেখায়। অপরিহার্য না হওয়ায় পণ্যের কর্মক্ষমতা ও সুনাম বাড়িয়ে ভালো জীবনযাপনে মূল্য তৈরি করতে এবং বৃদ্ধির সীমা ভাঙতে হবে।
বর্তমান অবস্থায় RUNTO বছরের বিশ্ব সরবরাহ পূর্বাভাস 22.08 থেকে 20.34 মিলিয়ন করেছে। দ্বিতীয়ার্ধের তিন ইতিবাচক সংকেত চাপ কমাতে পারে:
- ভোক্তা: Christmas ও Black Friday-এর মতো কেনাকাটার সময় ঘরোয়া চাহিদা বাড়াতে পারে;
- অঞ্চল: উত্তর আমেরিকার স্থিতিশীল সরবরাহ, পশ্চিম ইউরোপের শিক্ষার টেন্ডার ও উদীয়মান বাজারের চাহিদা পতন সামলাবে;
- পণ্য: লেজার ও 4K-এর মতো উচ্চমানের পণ্য সরবরাহ ও কাঠামোগত উন্নতির মূল, বাজারকে ভালো মানে নেবে।
