Chinas Markt für intelligente Projektoren erreichte im ersten Halbjahr 2025 einen Absatz von 2.778 Millionen Geräten, 3.9% weniger als im Vorjahr, und 4.68 Milliarden Yuan Umsatz, ein Rückgang von 2.9%.
Im ersten Halbjahr 2025 endete die bisherige Wachstumsphase des chinesischen Markts für intelligente Projektoren. Er trat in eine Anpassungsphase ein. Die Kerndaten zeigen Rückgänge bei Absatz und Umsatz. Zugleich weisen eine verbesserte Preisstruktur und beschleunigte technische Weiterentwicklung auf die künftige Transformation der Branche hin.
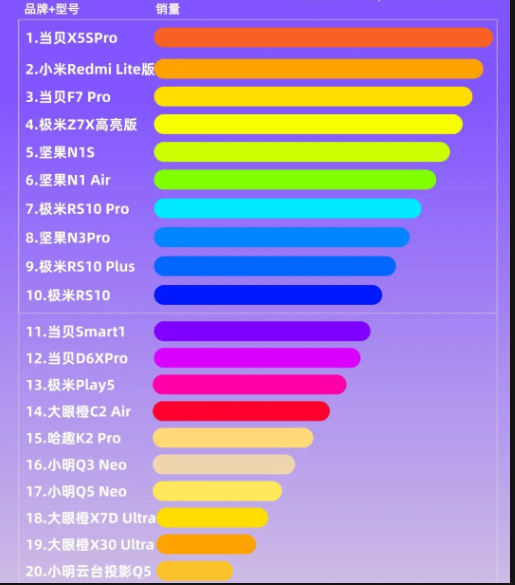
I. Kerndaten: Absatz und Umsatz sinken, Anpassungszyklus beginnt
Nach den neuesten Branchenstatistiken erreichte der Absatz intelligenter Projektoren in China im ersten Halbjahr 2025 2.778 Millionen Geräte, ein Rückgang von 3.9% gegenüber dem Vorjahr. Der Umsatz betrug 4.68 Milliarden Yuan, ein Rückgang von 2.9%. Dies markiert den ersten zweistelligen Rückgang im ersten Halbjahr seit mehreren Jahren und weist auf den Übergang von schnellem Wachstum zu struktureller Anpassung hin. Der Umsatz ging weniger stark zurück als der Absatz. Das deutet auf einen leicht steigenden Durchschnittspreis und einen ersten stützenden Beitrag mittlerer und höherer Produktklassen zum Umsatz hin.
Drei Hauptgründe für die Marktschwäche
- Schwache Konsumausgaben: kein unverzichtbares Produkt
Bei knapperen Verbraucherbudgets zählen intelligente Projektoren als nicht zwingend notwendige Unterhaltungsgeräte zu den ersten Einsparungen. Anders als Kühlschränke und Waschmaschinen sind sie leichter ersetzbar. Diese höhere Nachfrageelastizität schwächte die Kaufbereitschaft im ersten Halbjahr deutlich.
- Politischer Einfluss: fehlende Förderimpulse
Intelligente Projektoren gehören nicht zu den staatlichen „12+3“-Förderschwerpunkten von 2025, während klassische Hausgeräte wie Fernseher und Klimaanlagen direkt profitieren. Ohne diesen Konsumanreiz verschlechterte sich ihre Wettbewerbsposition gegenüber geförderten Geräten.
- Ersatzprodukte: stärkere Konkurrenz aus mehreren Richtungen
Einerseits sank der Preis großer 75-Zoll-Fernseher weiter auf ungefähr 2,500 Yuan; auch sie werden gefördert. Stabilere Bildqualität und politische Vorteile lenken einen erheblichen Teil der Nachfrage nach großen Heimbildschirmen zu ihnen. Andererseits verdrängen portable, vielseitige Smartphones und Tablets Projektoren bei leichter Unterhaltung, besonders tragbare Einstiegsmodelle.
II. Strukturwandel: unteres Segment schrumpft, mittlere und höhere Klassen gewinnen Gewicht
Im ersten Halbjahr 2025 zeigte die Preisstruktur schrumpfende untere und stabile mittlere Segmente. Der Markt bewegt sich von billigem Volumengeschäft zu qualitätsorientiertem Konsum.
- Unteres Segment unter 500 Yuan: deutlicher Anteilsverlust
Der Absatzanteil fiel von 33.2% im entsprechenden Zeitraum 2024 auf 22.1%, also um mehr als 11 Prozentpunkte. Schwache Bildqualität und wenige Funktionen machten diese Produkte besonders anfällig für die Konsumschwäche. Manche kleinen und mittleren Marken zogen sich wegen geringer Gewinne und fehlender Wettbewerbsfähigkeit zurück.
- Mittleres Segment von 500-999 Yuan: größter Teilmarkt
Ein ausgewogenes Preis-Leistungs-Verhältnis macht dieses Segment zur ersten Wahl. Mit 32.8% des Absatzes im ersten Halbjahr führt es die Preisklassen an. Übliche intelligente Grundfunktionen wie Autofokus und Sprachsteuerung sowie akzeptable Bildqualität erfüllen die Kernbedürfnisse, ohne die Schwächen des unteren Segments. So stabilisiert es den Markt.
- Markenwettbewerb: höhere Konzentration, schnellerer Rückzug kleinerer Marken
Im schrumpfenden Markt bevorzugen Verbraucher bekannte Spitzenmarken mit gutem Ruf und Qualitätskontrolle. Das beschränkt den Spielraum kleiner und mittlerer Anbieter weiter. Technische Erfahrung, Lieferkettenvorteile, Produktverbesserungen und bessere Dienstleistungen stärken die Marktführer. Die CR5-Konzentration der fünf größten Marken stieg gegenüber dem Vorjahr um 8 Prozentpunkte. Die Konzentration auf führende Unternehmen nimmt zu.
III. Technologische Entwicklung: Rückgänge bei allen drei Haupttechnologien, stabile Anteile
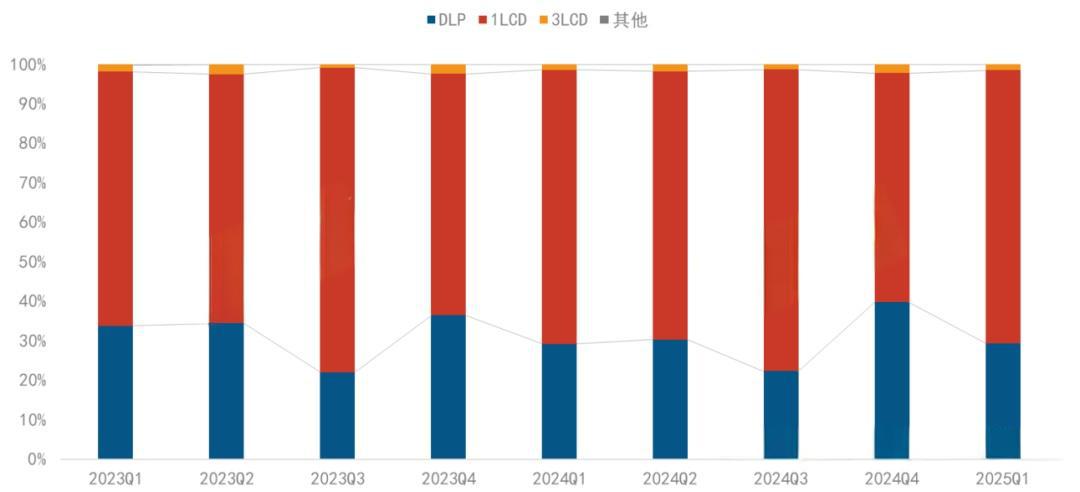
Im ersten Halbjahr 2025 sank der Absatz von DLP, 1LCD und 3LCD unterschiedlich stark. Die Anteilsstruktur blieb jedoch weitgehend stabil, und die führenden Marken jeder Technologie stärkten ihre Position.
1. DLP: stärkere Dominanz der Marktführer, leicht sinkender Anteil
DLP erreichte 30.8% Online-Marktanteil bei 5% weniger Absatz als im Vorjahr. Trotz des Rückgangs war die Konzentration sehr hoch: Xgimi, JMGO, Dangbei und Vidda hielten zusammen über 94% und dominierten fast den gesamten Teilmarkt. Hoher Kontrast und kompakte Bauweise sichern DLP eine führende Rolle im mittleren und hochwertigen Heimkino. 4K-Produkte sind der wichtigste Wachstumstreiber dieser Technologie.
2. 1LCD: größter Anteil bei zunehmender Konzentration
1LCD führte online mit 67.8%, verlor jedoch 9.4% Absatz, vor allem wegen schwacher Nachfrage nach günstigen Produkten. Xiaomi und Oshine stiegen dank integrierter Lieferketten und gutem Preis-Leistungs-Verhältnis in den Verkaufsranglisten. Die CR3-Konzentration der drei größten Marken erreichte 65%. Marktführer besetzten rasch die von kleineren Marken hinterlassenen Lücken.
3. 3LCD: stabiler Anteil, neue Produkte beleben die Nachfrage
3LCD hielt online 1.5%. Trotz des kleinen Anteils besitzt die Technik deutliche Vorteile bei der Farbwiedergabe. Epson stellte im April 2025 die „Tri-Core Three-Color Full-Color Engine“ und das neue 4K-Einstiegsmodell EF-51 vor. Gute Farbleistung zu erschwinglichem Preis zog professionelle Nutzer an und stützte die Nachfrageerholung von 3LCD teilweise.
4. Neue Technologien: 2LCD und Micro LED zeigen Potenzial
- 2LCD-Technologie: Der von Kejinming hergestellte und unter Philips angebotene NPX955 kostet ungefähr 3,500 Yuan. Zwei LCD-Panels und hohe Helligkeit richten sich an mittlere Geschäfts- und Heimanwendungen und erweitern die technischen Möglichkeiten.
- Micro-LED-Technologie: Digital Light Core zeigte auf der SID 2025 in den USA einen 4K-Micro-LED-Projektorprototyp. Er nutzt drei selbstleuchtende 0.69-Zoll-Lichtchips mit jeweils 4K-Auflösung und nur 4 Mikrometer großen Pixeln. Sehr hohe Helligkeit und lange Lebensdauer zeigen das Potenzial für hochwertige Projektoren und eine Richtung künftiger technischer Weiterentwicklung.
IV. Produktaufwertung: vier Technologien treiben mittlere und höhere Klassen
Trotz des schrumpfenden Gesamtmarkts geht die technische Weiterentwicklung mittlerer und höherer Klassen weiter. Die zunehmende Verbreitung von Laser, 4K, optischem Zoom und KI steigert den Mehrwert und federt Umsatzrückgänge teilweise ab. Sie treibt die Transformation der Branche an.
- 4K-Auflösung: Absatzwachstum über 50%
4K-Projektoren erreichten im ersten Halbjahr 2025 einen Absatzanteil von 11.1% und mehr als 50% Wachstum gegenüber dem Vorjahr. Mit reiferer Technik sanken die Preise bei DLP und 1LCD. Manche 4K-Einstiegsmodelle kosten unter 3,000 Yuan, wodurch 4K von einer exklusiven Spitzenfunktion in die Mittelklasse gelangt.
- Laserlicht: über 14% Anteil, Dreifarblaser werden Standard
Laserprodukte erreichten 14.3% Absatzanteil und 17% Wachstum gegenüber dem Vorjahr. Davon entfielen über 80% auf Dreifarblaser, die zum Standard neuer mittlerer und höherer Modelle wurden. Hohe Helligkeit, geringer Lichtverlust und großer Farbraum erhöhen die Nachfrage in Heimkinos und Besprechungen und verdrängen zunehmend klassische LED-Lichtquellen.
- Optischer Zoom: mehr als 23% Umsatzbeitrag
Produkte mit optischem Zoom machten 6.2% des Absatzes, aber 23.4% des Umsatzes aus und zeigen damit hohen Stückpreis und Mehrwert. Die verlustfreie Größenanpassung ist bei anspruchsvollen Heim- und Geschäftsnutzern beliebt und ein wichtiges Differenzierungsmerkmal.
- KI: schnellere Verbreitung von Fernfeld-Sprachsteuerung und großen Modellen
Produkte mit Fernfeld-Sprachsteuerung erreichten 7.3% Absatzanteil, solche mit großen KI-Modellen 6.6%. KI erweitert Projektoren von Anzeigegeräten zu intelligenten Interaktionszentralen. Sprachbasierte Inhaltssuche, Gerätesteuerung und Verknüpfung von Szenarien verbessern die Nutzung.
V. Jahresausblick: Anpassung hält an, drei Wege zu neuem Wachstum
Für das Gesamtjahr 2025 wird ein Absatz intelligenter Projektoren in China von 5.728 Millionen Gerätenerwartet, ein Rückgang von 5.2%. Der prognostizierte Umsatz beträgt 9.54 Milliarden Yuan, 4.6% weniger als im Vorjahr. Der Anpassungszyklus hält an. Künftiges Wachstum erfordert Durchbrüche in drei Richtungen:
- Auslandsmärkte: zusätzliche Nachfrage erschließen
Angesichts der Sättigung im Inland bauen führende Marken ihre Präsenz in Südostasien und Europa schneller aus. Gutes Preis-Leistungs-Verhältnis und lokal angepasste Inhalte sollen neue Wachstumswege eröffnen.
- Gewerbliche Anwendungen: Geschäftskunden gewinnen
Bildung, Büros und Kulturtourismus benötigen helle, stabile Projektoren. Führende Marken können mit angepassten Lösungen, etwa speziellen Bildungsprojektoren oder immersiver Projektion für touristische Angebote, ihren Geschäftskundenanteil erweitern.
- Projektion im Fahrzeug: neue Anwendungen erschließen
Als neue Form mobiler Unterhaltung zieht Fahrzeugprojektion Aufmerksamkeit auf sich. Einige Marken entwickeln bereits passende tragbare Produkte, die künftig zu einem neuen Wachstumstreiber werden könnten.
Insgesamt steht Chinas Markt für intelligente Projektoren im ersten Halbjahr 2025 unter kurzfristigem Rückgangsdruck. Bessere Marktstrukturen und beschleunigte technische Aufwertung schaffen jedoch Grundlagen für eine langfristig gesunde Entwicklung. Chancen und nachhaltiges Wachstum bieten sich künftig den Marken, die mittlere und höhere Segmente, technische Innovation und neue Anwendungen in den Mittelpunkt stellen.
