Globaler VR/AR-Marktbericht 2024: VR schrumpft im dritten Jahr in Folge
Veröffentlicht
VR steht kurzfristig unter Druck, während AR und KI die künftige Entwicklung der Branche prägen.
Nach den neuesten Marktdaten von Counterpoint entwickelten sich VR und AR 2024 unterschiedlich: VR-Headset-Lieferungen sanken im dritten Jahr in Folge, belastet von schwacher Nachfrage und technischen Engpässen. Auch AR stand insgesamt unter Druck, doch KI-Integration und einzelne wachsende Teilkategorien brachten neue Impulse. Unternehmensnachfrage und gemeinsame Innovationen von AR und KI sollen immersive Technologien voranbringen.
I. VR: drittes Rückgangsjahr und veränderte Marktführung
2024 sanken die weltweiten VR-Headset-Lieferungen um 12% gegenüber dem Vorjahr, der dritte jährliche Rückgang seit 2022. Counterpoint nennt drei zentrale Erholungshindernisse:schwache Verbrauchernachfrage, begrenzte Hardwareleistung und zu wenige hochwertige Inhalte. Gewöhnliche Nutzer sehen VR weiterhin hauptsächlich als Unterhaltung. Meist über 500g Gewicht, weniger als 3 Stunden Akkulaufzeit und Schwächen bei der Interaktion sowie fehlende große Inhalteerfolge nach Beat Sabersenken die Zahlungsbereitschaft weiter.
1. Führende Hersteller: Meta dominiert, Apples Anfangsbegeisterung lässt nach
Trotz des Marktdrucks entwickelten sich die führenden Anbieter unterschiedlich:
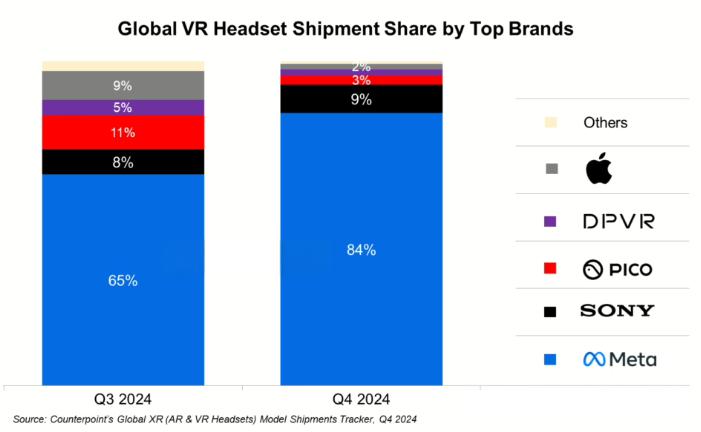
Meta: günstige Preise stärken die Vormachtstellung Mit ausgereiftem Ökosystem und Preisvorteilen hielt Meta 2024 einen weltweiten Lieferanteil von 77%. Im vierten Quartal traf die günstigere Quest 3S, etwa 20% unter der Quest 3, die Nachfrage der unteren und mittleren Preisklassen. Der Quartalsanteil stieg auf 84%, fast eine Monopolstellung im gängigen Verbraucher-VR-Markt.
Sony: Feiertagsaktionen bewirken kurzfristiges Wachstum Sony nutzte das PS5-Ökosystem und kombinierte bei PlayStation VR2 im vierten Quartal 2024 Preissenkungen mit Spielepaketen. Das brachte 9% Lieferanteil und machte Sony zum einzigen Verbraucherhersteller mit nennenswertem Wettbewerb zu Meta. Im Gesamtjahr begrenzte die Konzentration auf Spiele jedoch die Entwicklung.
Apple: schwaches Verbrauchergeschäft, Chancen bei Unternehmen Die Anfang 2024 eingeführte Vision Pro erregte mit Spatial Computing Aufmerksamkeit. Nach dem ersten Ausprobierinteresse ließ die Verbrauchernachfrage nach; die Lieferungen im vierten Quartal sanken um 43% gegenüber dem Vorquartal. Unternehmen wurden jedoch zum Wachstumstreiber: angepasste Vision-Pro-Versionen für Medizin, Design, Bildung und Schulung erreichten zum Jahresende wieder höhere Quartalsverkäufe und bewahrten Apples Entwicklungsspielraum.
2. Chinesische Hersteller: differenziertes Wachstum über Geschäftskunden
Während internationale Anbieter auf Verbraucher setzen, erzielten Pico und DPVR aus China Fortschritte durch die Verlagerung auf Unternehmen:
2024 überstiegen Picos Geschäftskundenlieferungen erstmals seine Verbraucherverkäufe. Angepasste VR-Klassenraumlösungen und immersive Geräte für stationären Kulturtourismus waren zentrale Wachstumstreiber;
DPVR vertiefte Anwendungen in der Medizin, etwa Operationssimulation und Rehabilitation, und steigerte seine Lieferungen 2024 um über 30%. Damit wurde es zu einem wichtigen chinesischen Anbieter für VR-Geschäftskunden.
Counterpoint sieht in den drei BereichenBildung, Gesundheitswesen und stationäre Unterhaltungeinen Schutzgraben für chinesische VR-Hersteller gegen den Verbraucherrückgang.
II. VR-Zukunft: kurzfristige Schwierigkeiten, Technik und Inhalte müssen gemeinsam besser werden
Counterpoint erwartet auch 2025 bis 2026 Gegenwind. Drei zentrale Hindernisse benötigen dringend Lösungen:
Zu wenige Inhalte: Außerhalb von Spielen und audiovisueller Unterhaltung fehlen hochwertige Anwendungen für Büro, Bildung und Medizin sowie überzeugende Kernanwendungen für ein breites Publikum;
Schwieriger Hardwareausgleich: Leichtbau und hohe Leistung sind schwer vereinbar. Weniger Gewicht beeinträchtigt Akku oder Anzeigequalität, mehr Leistung erhöht Gewicht und Kosten. Langfristiger Tragekomfort bleibt ungelöst;
Gesundheits- und Nutzungsrisiken: Augenermüdung, Schwindel bei längerer Nutzung und mögliche Auswirkungen auf die kindliche Sehentwicklung behindern die Verbreitung weiterhin.
Trotzdem hält der Bericht das Potenzial von Spatial Computing für vielversprechend. Sinkt das Gewicht unter 300g, steigt die Laufzeit über 5 Stunden und löst KI-generierter Inhalt (AIGC) die Inhaltsversorgung, könnte VR einen Wendepunkt zur Erholung erreichen.
III. AR: Gesamtrückgang mit wachsenden Nischen, KI als neuer Motor
Bei AR-Brillen zeigte sich 2024 ein Gesamtrückgang mit einzelnen Wachstumsfeldern: Die Jahreslieferungen sanken um 8%, doch die technologischen Wege entwickelten sich deutlich unterschiedlich.
Birdbath-Produkte: stetiges Wachstum Birdbath-Videobrillen mit geringem Gewicht, niedrigen Preisen und Schwerpunkt Unterhaltung sowie Navigation steigerten ihre Lieferungen 2024 um 27%. Preise im Bereich weniger hundert Yuan und portable Nutzung sichern ihre dominante Position im AR-Verbrauchermarkt.
Wellenleiterprodukte: schwache Nachfrage Hochwertige Wellenleiterbrillen wie die INMO-Serie verloren 2024 wegen Preisen meist über 3,000 Yuan und begrenzten Anwendungen 67% ihrer Lieferungen. Counterpoint sieht zwar Vorteile bei der Bildklarheit, aber noch keine ausgeprägte Verbrauchernachfrage nach AR-Interaktion, weshalb die Akzeptanz gering bleibt.
2. KI eröffnet wichtige Wachstumschancen für AR-Brillen
Trotz kurzfristigen Drucks bleibt Counterpoint langfristig optimistisch und erwartet bis 2026 durchschnittlich über 30% jährliches Lieferwachstum. Der zentrale Treiber ist die tiefe Integration von KI und AR:
Generative KI verändert die Nutzung: Mit reiferen Technologien wie ChatGPT und ERNIE Bot wandeln sich Brillen von Anzeigegeräten zu interaktiven KI-Terminals. Sprachbefehle ermöglichen aktuelle Navigation, Textübersetzung und Szenenanalyse und erweitern die Anwendungen erheblich;
Fortschritte bei Betriebssystemen und Ökosystemen: Googles geplantes Android XR soll starke KI-Modelle wie Gemini mit dem Android-App-Ökosystem verbinden und eine einheitliche Entwicklungsplattform bereitstellen. Dies begegnet der Fragmentierung von AR-Apps und soll neue Anwendungen fördern;
Vertiefte Branchenanwendungen: In Fertigung und Logistik wird AR mit KI bereits eingesetzt. Beschäftigte erhalten über die Brille aktuelle KI-Fehlerdiagnosen, Logistikpersonal erkennt Paketinformationen schnell. Diese Unternehmensnachfrage wird eine wichtige Wachstumsstütze.
IV. Fazit: VR kurzfristig unter Druck, AR und KI prägen die Zukunft
2024 war der weltweite Markt immersiver Technologien von schwachem VR und chancenorientiertem AR geprägt. VR bleibt wegen Nachfrage und technischen Engpässen kurzfristig schwierig, doch das Geschäftskundensegment bietet Übergangschancen. AR fand trotz Gesamtrückgang eine klare KI-getriebene Entwicklungsrichtung.
Counterpoint nennt drei entscheidende Schritte für die nächste Welle:
Anwendungen ausweiten: Von unterhaltungszentrierten Angeboten zu umfassender Nutzung, besonders tiefer in Fertigung, Medizin und Bildung;
Hardware optimieren: VR muss Gewicht und Leistung besser vereinbaren, AR die Kosten von Wellenleiterprodukten für mehr Akzeptanz senken;
KI-XR-Integration beschleunigen: KI soll Inhaltsversorgung, Interaktion und Anpassung an Anwendungen verbessern und das gemeinsame Potenzial von AR und KI erschließen.
Mit wachsender Unternehmensnachfrage und reiferer AR-KI-Technik könnte der globale Markt immersiver Technologien die Schwäche allmählich überwinden und einen neuen Wachstumszyklus beginnen.
War dieser Artikel hilfreich?
Join the technical discussion
Comments are published after review. Edited comments are reviewed again.