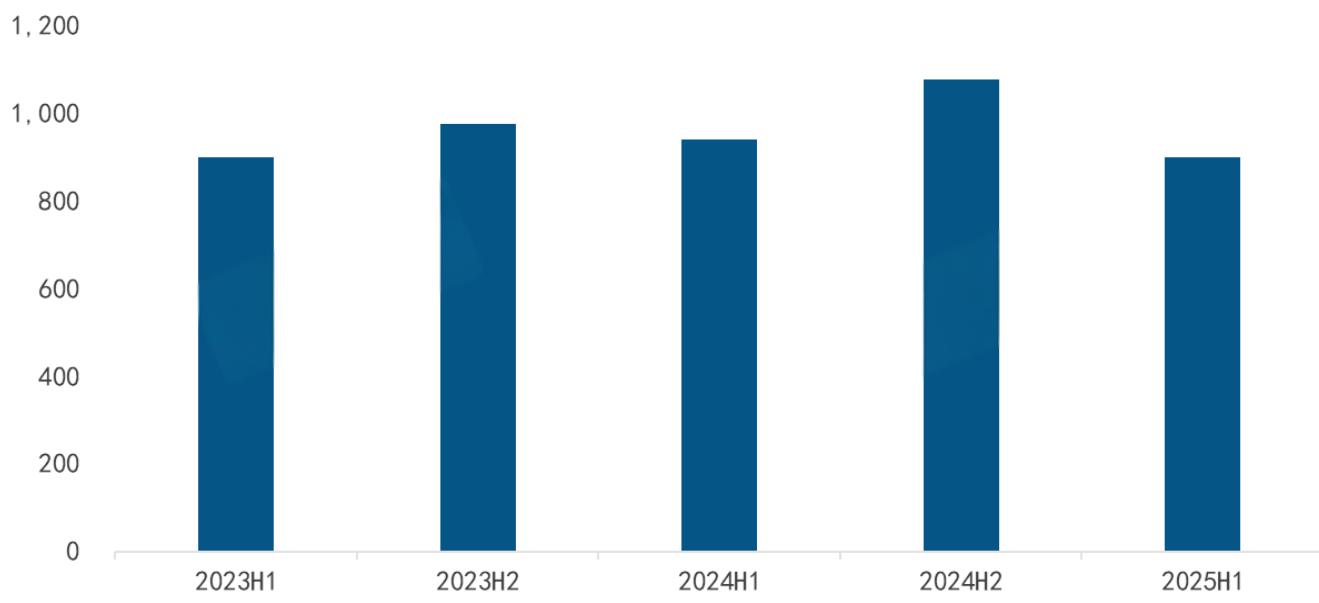
Seit 2020 erlebte der weltweite Projektorenmarkt eine Wachstumsphase durch mehrere Impulse: Neue Verbrauchergruppen machten intelligente und Mini-Projektoren bekannter, grenzüberschreitender Onlinehandel erweiterte die Absatzkanäle, und die Campingnachfrage in entwickelten Volkswirtschaften stieg stark. 2025 erreichte diese Dynamik jedoch einen Wendepunkt. Nach RUNTO wurden im ersten Halbjahr weltweit 9.003 Millionen Projektoren ausgeliefert, 4.2% weniger als im Vorjahr. Der Umsatz sank stärker, um 8.6%, auf nur 4.05 Milliarden USD. Unter diesem Druck senkte RUNTO die Jahresprognose von ursprünglich 22.08 auf 20.34 Millionen Geräte. Die Branche steht vor einer Anpassungsphase.
Weltweite Projektorenauslieferungen 2023 bis erstes Halbjahr 2025
I. Drei Ursachen des Rückgangs: Zölle, nachlassende Sportimpulse und schwächere Billigprodukte
RUNTO sieht im Zusammenspiel interner und externer Faktoren drei zentrale Ursachen für den Rückgang im ersten Halbjahr 2025:
1. Zollspannungen und geopolitische Konflikte vergrößern die Unsicherheit
Die unruhige Weltlage dämpft den Markt. Der chinesisch-amerikanische Zollstreit wirkt in beide Richtungen: Einige Unternehmen bauten im ersten Quartal vorsorglich Lagerbestände auf, was kurzfristig die Auslieferungen erhöhte. Diese vorgezogenen Käufe erschöpften jedoch die Nachfrage des zweiten Quartals und führten zu Wachstum im ersten und Rückgang im zweiten Quartal. Zudem werden Zollkosten auf Endpreise umgelegt und schwächen die Kaufbereitschaft, besonders in unteren und mittleren Verbraucherklassen. Konflikte im Nahen Osten und Osteuropa stören gleichzeitig den Handel, lassen regionale Nachfrage schwanken und machen Unternehmen bei langfristigen Investitionen vorsichtiger.
2. Hohe Vergleichsbasis durch Sportereignisse, fehlende Nachfrageimpulse
2024 war ein großes Sportjahr. Bedeutende Ereignisse wie die Olympischen Spiele in Paris und die Europameisterschaft lagen laut Darstellung konzentriert im ersten Halbjahr. Sie förderten Heimunterhaltung und gewerbliche Anzeigen für Veranstaltungen und schufen eine hohe Vergleichsbasis. Im ersten Halbjahr 2025 fehlten gleich große globale Sportereignisse, sodass sich die Nachfragespitze nicht wiederholte. Dieser nachlassende Impuls belastete besonders den Absatz von Heimprojektoren.
3. Schwächere günstige „99-Dollar-Tonnenprojektoren“ als verlorener Wachstumsmotor
Günstige „99-Dollar-Tonnenprojektoren“, zuvor stark in unteren und mittleren Klassen, verloren im ersten Halbjahr 2025 deutlich an Dynamik. Mit niedrigen Preisen hatten sie schnell preissensible Märkte erschlossen. Geänderte Plattformalgorithmen mit weniger Reichweitenförderung und mehr Beschwerden über Bildqualität, Laufzeit und Haltbarkeit verminderten ihre Attraktivität. Ihre Rolle als zentraler Volumentreiber schwand und die unteren und mittleren Segmente stagnierten.
Weltweite Projektorenauslieferungen 2023 bis erstes Halbjahr 2025
II. Regionale Unterschiede: entwickelte Märkte widerstehen, China und Asien-Pazifik unter Druck
Im ersten Halbjahr 2025 wuchsen entwickelte Märkte leicht gegen den Trend, während Schwellenmärkte unterschiedliche Entwicklungen zeigten. Wirtschaftslage und politische Ausrichtung führten zu regionalen Besonderheiten:
1. China: sinkender Anteil und schwächere Förderwirkung belasten
China als größter Absatzmarkt lieferte im ersten Halbjahr 2.85 Millionen Geräte aus, 13.5% weniger als im Vorjahr. Der Weltmarktanteil fiel von 35.1% im ersten Halbjahr 2024 auf 31.7%. Projektoren gehörten zu den wenigen geförderten Konsumkategorien mit rückläufigem Absatz; auch intelligente Fernseher entwickelten sich schwach. Mit geringerer Förderstärke und Wirkung bleibt die Erholung schwierig. Ein deutlicher kurzfristiger Aufschwung ist unwahrscheinlich.
2. Nordamerika: robuste Spitzennachfrage, leichtes Wachstum bei Quartalsschwankungen
Nordamerika war mit 21.5% Anteil zweitgrößter Markt. Die Auslieferungen erreichten 1.937 Millionen Geräte, 1.3% mehr als im Vorjahr. Das vorsorgliche Aufstocken der Unternehmen erhöhte das erste Quartal um 5.6%; die Normalisierung im zweiten führte zu 2.3% Rückgang. Hochwertige Produkte blieben gefragt: 4K-Laserprojektoren wuchsen um 70.6% und wurden zum wichtigsten Motor. Das unterstreicht die Bedeutung höherer Produktklassen.
3. Westeuropa: drittgrößter Markt vor Asien-Pazifik, getragen vom Gewerbe
Seit dem vierten Quartal 2023 hat Westeuropa Asien-Pazifik als drittgrößten Markt überholt. Im ersten Halbjahr 2025 wurden 1.804 Millionen Geräte ausgeliefert, 8.0% mehr als im Vorjahr. Trotz schwächerer Billig-Tonnenprojektoren förderten EU-Investitionen in digitale Schulen die gewerbliche Nachfrage nach Laser-Kurzdistanzgeräten, besonders im Bildungsbereich. Das Gewerbe wurde zum regionalen Wachstumsmotor.
4. Asien-Pazifik und Schwellenmärkte: deutliche Unterschiede und einzelne robuste Regionen
Asien-Pazifik: insgesamt unter Druck
Die Region lieferte im ersten Halbjahr 1.484 Millionen Geräte aus, 7.3% weniger als im Vorjahr. Japan und Südkorea blieben relativ stabil. Vietnam und Thailand profitierten von verlagerten ausländischen Produktionsinvestitionen, doch sparsame Verbraucher bremsten die Nachfrage. Indien wuchs dank demografischer Vorteile gegen den Trend um 9% und war der einzige große Regionalmarkt mit positivem Wachstum.
Weitere Schwellenmärkte
- Lateinamerika verlor 11%. In Brasilien stiegen die Auslieferungen durch mehr grenzüberschreitenden Onlinehandel. Mexiko litt unter wiederholten Änderungen der US-Zollfreigrenze von 800 Dollar, die Lieferketten stark störten.
- Osteuropa und MENA, der Nahe Osten und Nordafrika, wuchsen um 17% beziehungsweise 7%. Die Erholung in Russland und den Vereinigten Arabischen Emiraten setzte positive Akzente unter den Schwellenmärkten.
Regionale Struktur weltweiter Projektorenauslieferungen 2024 bis erstes Halbjahr 2025
III. Alle Technologien unter Druck: 1LCD nähert sich 70%, aber Risiken wachsen
Alle Projektionsverfahren verloren im ersten Halbjahr 2025 Auslieferungen und die Struktur veränderte sich. 1LCD blieb dominant, doch die Konzentration auf günstige Produkte und der Lagerdruck nahmen zu:
1. 1LCD: Anteil steigt gegen den Trend auf 69.6%, Risiken durch Billigsegment und Lager
1LCD lieferte 6.266 Millionen Geräte, 0.8% weniger als im Vorjahr. Der Anteil stieg dennoch von 67.2% auf 69.6% und blieb klar führend. Risiken bestehen durch schwächere Tonnenprojektoren und den Schwerpunkt auf günstigen Modellen. Beschwerden über Bildqualität und Haltbarkeit erhöhen Lagerbestände und Rücksendungen gleichzeitig. Der Abbau der Bestände bleibt schwierig und langfristige Wachstumsimpulse fehlen.
2. DLP: professionelle Vorteile reichen nicht, verzögerte Komponenten belasten
DLP lieferte 1.914 Millionen Geräte aus, 9.6% weniger als im Vorjahr. Technische Stärken in Großveranstaltungen und Ausstellungen wurden von schwacher Gesamtnachfrage aufgewogen. Verzögerte Lieferungen der 0.39-Zoll-4K-UHD-Lichtmodulatoren von Texas Instruments verschoben zudem hochwertige Modelle und bremsten den Wechsel in höhere Klassen.
3. 3LCD: stabile Heimnachfrage gleicht Gewerbelücke nicht aus
3LCD erreichte 811,000 Geräte und verlor 14.4%, der stärkste Rückgang der drei Hauptverfahren. Heimkinonachfrage blieb relativ stabil, doch der deutliche Rückgang in Besprechungsräumen, Bildung und Schulung ließ sich dadurch nicht ausgleichen. Gesamtauslieferungen und Marktanteil standen unter Druck.
4. Neue Verfahren: 2LCD und chinesisches LCoS ohne wirksame Marktstütze
2LCD-Endprodukte kamen im ersten Halbjahr offiziell auf den chinesischen Festlandsmarkt, verkauften sich aber kaum. Chinesische LCoS-Lösungen starteten verspätet. Gemeinsam erreichten diese Verfahren nur 0.13% Anteil und konnten den Markt kurzfristig nicht stützen. Innovation wurde noch nicht in Wettbewerbsfähigkeit umgesetzt.
Technologiestruktur weltweiter Projektorenauslieferungen 2024 bis erstes Halbjahr 2025
IV. Lichtquellen: LED stabil, Laser wächst, Lampen sinken
Im ersten Halbjahr 2025 blieben LED-Anteile stabil, Laser wuchsen und Lampen gingen zurück. Nur Laser erzielte positives Wachstum und führte die Branche zu höherer Qualität:
1. LED: stabiler Hauptanteil, aber stagnierendes Wachstum
LED-Produkte erreichten 7.11 Millionen Geräte, 3.2% weniger als im Vorjahr. Der Anteil blieb mit 79.0% führend und stieg um 0.8 Prozentpunkte. Wegen des Schwerpunkts auf unteren und mittleren Klassen und schwächerer Tonnenprojektoren stagniert das Wachstum. Kurzfristig sind stabile Anteile bei leicht sinkendem Absatz zu erwarten.
2. Laser: 7.7% Wachstum gegen den Trend als zentraler Motor
Laserprodukte erreichten 1.055 Millionen Geräte, 7.7% Wachstum und 11.7% Anteil, ein Plus von 1.9 Prozentpunkten. Sie wuchsen im Ausland schneller als in China, und der Ersatz von Quecksilberlampen durch Laser beschleunigte sich. Optoma, Panasonic, BenQ und ViewSonic führten zahlreiche Laserprodukte ein und lieferten sie aus. Im Gewerbe erreichte die Verbreitung dank hoher Helligkeit 33.8%, 3.6 Prozentpunkte mehr als im Vorjahr.
Bei Dreifarblasern stieg der Anteil von 31.3% im ersten Halbjahr 2024 auf 33.5%, in China auf 60.4%. Das zeigt dortiges Potenzial hochwertiger Laserprodukte. Hisense, Nuts und XGIMI trugen über 70% des weltweiten Dreifarblaseranteils bei und führen die Aufwertung an.
Am 19. September findet außerdem in Qingdao die Konferenz 2025 zu Laserdisplay-Technologie und Branchenentwicklung statt. RUNTO veröffentlicht gemeinsam das Weißbuch 2025 zur Projektionsbildschirmbranche mit dem Video Industry Association, der University of Science and Technology of China, Feist und Haifei. Es soll Fehlvorstellungen korrigieren, den Wert von Bildschirmen für hochwertige Projektion besonders bei Lasersystemen betonen und eine gesunde Entwicklung fördern.
3. Lampen: weitere 21.7% Rückgang, schrittweiser Rückzug
Lampenprodukte erreichten nur 839,000 Geräte, 21.7% weniger als im Vorjahr. Der Anteil fiel mit 9.3% erstmals unter 10%. Angesichts des nahenden EU-Quecksilberverbots 2026 stellen große Hersteller die Produktion von Quecksilberlampenmodellen schrittweise ein. Nach Abverkauf der Handelsbestände könnten Lampen aus der Projektorenbranche verschwinden und ihre historische Rolle beenden.
Lichtquellenstruktur weltweiter Projektorenauslieferungen 2024 bis erstes Halbjahr 2025
V. Jahresprognose auf 20.34 Millionen gesenkt, drei positive Signale im zweiten Halbjahr
RUNTO sieht im Rückgang die Anfälligkeit der Branche gegenüber externem Druck. Als nicht notwendige Konsumprodukte müssen Projektoren Leistung und Ruf verbessern, ihren Beitrag zu guter Lebensqualität erhöhen und Wachstumsgrenzen überwinden.
RUNTO senkte die weltweite Jahresprognose für 2025 von anfänglich 22.08 auf 20.34 Millionen Geräte. Zugleich könnten drei positive Signale im zweiten Halbjahr den Abwärtsdruck mildern:
- Verbraucher: Weihnachtsgeschäft und Black Friday könnten die Nachfrage nach Heimprojektoren anregen;
- Regionen: Stabile Versorgung in Nordamerika, gebündelte Bildungsvergaben in Westeuropa und anhaltende Schwellenmarktnachfrage wirken dem Rückgang entgegen;
- Produkte: Laser- und 4K-Spitzenprodukte treiben sowohl die Auslieferungen als auch den Strukturwandel zu höherer Qualität.
