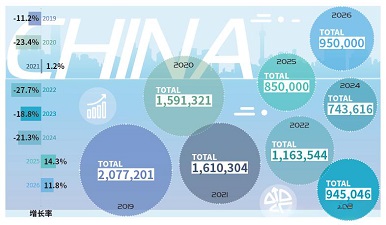
Marktgröße, Veränderungen und künftige Geschäftschancen konventioneller Projektoren in China
Veröffentlicht
Marktgröße, Veränderungen und künftige Geschäftschancen konventioneller Projektoren in China ohne Miniprojektoren.
Laut Prospect-Marktforschung schrumpfte Chinas Markt für konventionelle Projektoren 2024. Absatz und Umsatz sanken in allen Bereichen gegenüber dem Vorjahr, am stärksten im Geschäfts- und Bildungsbereich. Der Markt für Installationsprojektoren blieb dank des Booms im Kultur- und Tourismussektor relativ stabil. Allerdings belasteten starker Markenwettbewerb und die hohe Marktdurchdringung etwa von LED-Displays mit kleinem Pixelabstand die Gewinne. Staatliche Zuschüsse und Austauschprogramme für Konsumgüter entlasteten den Heimprojektormarkt etwas. Dennoch wirkten sich preisgünstige Projektionsprodukte wie Miniprojektoren weiterhin deutlich auf das obere Marktsegment aus. Absatz und Marktvolumen konventioneller Heimprojektoren standen daher unter starkem Druck.
Verschiedene Fördermaßnahmen im Jahresverlauf stärkten digitalen Konsum sowie Kultur und Tourismus und wirkten sich positiv auf den Projektormarkt aus. Die Maßnahmen zur verstärkten Unterstützung umfangreicher Geräteerneuerungen und Austauschprogramme für Konsumgüter stellten 300 Milliarden Yuan für Geräteerneuerungen bereit. Die Stellungnahmen zur Förderung der hochwertigen Entwicklung des Dienstleistungskonsums fördern neue Angebote wie immersive Erlebnisse und digitale Kunst. Nationale Zuschüsse für große Haushaltsgeräte erhöhten den Absatz von Heimprojektionsprodukten. Die Bekanntmachung zu Standards für inländische Produkte und zur Umsetzung entsprechender Maßnahmen im öffentlichen Beschaffungswesen sieht für inländische Produkte bei der Preisbewertung öffentlicher Beschaffungen ausdrücklich einen Vorteil von 20% vor. Außerdem betonte die Regierung die Ziele, Kulturentwicklung digital zu stärken und zu informatisieren sowie digitale Kultur- und Kreativwirtschaft, immersive Unterhaltung vor Ort und integrierten digitalen Kulturtourismus schneller auszubauen.
Der Wettbewerb bei vorgelagerten Projektionstechnologien hat sich verschärft. Texas Instruments brachte kostengünstige DMD-Chips umfassend auf den Markt; insbesondere 0,65- und 0,8-Zoll-Chips werden in zahlreichen Produkten eingesetzt. Die 3LCD-Paneltechnik wurde weiter optimiert, und die Zahl der 4K-Produkte wächst schrittweise. Hersteller von Single-Panel-LCDs wie BOE Technology Group und Huaxing Optoelectronics erweiterten ihre Kapazitäten und verbesserten fortlaufend ihre Technik. Inländische Hersteller erzielten zudem Fortschritte bei LCOS, 2LCD und anderen optischen Projektionstechnologien. Angesichts der Marktlage begrenzten große Marken ihre Ausgaben durch strenge Kostenkontrolle und gekürzte Forschungsbudgets. Zugleich wurden die Vertriebskanäle flacher: Weniger Vertriebsstufen und besserer Ressourceneinsatz erhöhten die Effizienz, während die Verkaufspolitik flexibler und vielfältiger wurde. Wegen des langsameren inländischen Konsumwachstums orientierten sich zahlreiche Unternehmen, auch Projektorhersteller, stärker ins Ausland. Chinesische Anbieter gewerblicher Displays erzielten dort allgemein Wachstum in größerem Maßstab und deutlich höhere Gewinnmargen als im Inland. Dies bewegte weitere Unternehmen zu einer schnelleren internationalen Expansion.
2024 kamen fast 700 neue Projektormodelle auf den Markt. Über 60% der Neuheiten lagen bei 4.000–10.000 Lumen: Marken konzentrierten sich damit auf mittlere bis obere Segmente sowie Installationsprojektoren. WUXGA, 4K und WXGA waren die gängigen Auflösungen. Fast alle neuen Modelle nutzten Laserlicht, das zur dominierenden Lichtquellentechnik wurde. Nach Displaytechnik übertraf die Zahl der 3LCD-Projektoren die der 1DLP-Geräte. Dies liegt daran, dass mehrere etablierte OEM-3LCD-Modelle von verschiedenen Marken übernommen wurden und dadurch zahlreiche abgeleitete Modelle entstanden.
War dieser Artikel hilfreich?
Join the technical discussion
Comments are published after review. Edited comments are reviewed again.