2.056 Millionen intelligente Projektoren im ersten Halbjahr 2026: XGIMI bleibt führend
Veröffentlicht
Chinas Absatz intelligenter Projektoren sank im ersten Halbjahr 2026 auf 2.056 Millionen Geräte. Der Bericht untersucht Konzentration, Markenpositionen und technische Aufwertung.
2.056 Millionen intelligente Projektoren im ersten Halbjahr 2026 verkauft: XGIMI bleibt vorn, Dangbei überrascht — ordnet sich der Markenwettbewerb neu?
Chinas Markt für intelligente Projektoren ohne Laser-TV-Produkte kühlte im ersten Halbjahr 2026 deutlich ab. Über alle Vertriebskanäle wurden 2.056 Millionen Geräte verkauft, 26.0% weniger als im Vorjahr. Der Umsatz betrug 3.34 Milliarden RMB und sank um 27.0%. Hinter diesen rückläufigen Zahlen steht jedoch kein Niedergang der Branche, sondern Wachstumsschmerz beim Übergang von ungezügelter Expansion zu differenzierter Betriebsführung.
Trotz des Gegenwinds steigt vor allem die Marktkonzentration. Die zehn größten Online-Marken erreichten im ersten Halbjahr 2026 mehr als 70% des Absatzes und über 85% des Umsatzes, jeweils mehr als im Vergleichszeitraum 2025. Ressourcen und Aufträge sammeln sich schnell bei führenden Unternehmen. Kleinere und mittlere Marken ohne Kerntechnologien und Skalenvorteile erhalten weniger Spielraum; die Starken werden stärker.
XGIMI führt beim Umsatz
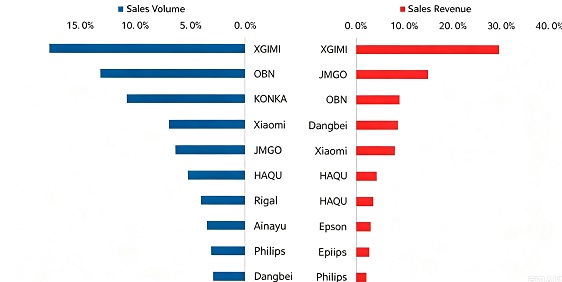
Die Unterschiede sind unter Spitzenanbietern besonders sichtbar. XGIMI führt sowohl nach Stückzahl als auch Umsatz. Der Absatzanteil stieg kontinuierlich, während der Umsatzanteil nahe 30% blieb. Damit festigt die Marke ihre Maßstabsrolle bei Heimprojektoren.
Neben Rang 1 beim Umsatz brachte XGIMI hochwertige „RGB-Dreifarbenlaser- und optische Lens-Shift“-Technik in die Preisklasse von 5,000–7,000 RMB und erzielte Verkaufserfolge. Auf Basis der 0.39-Zoll-DMD-Plattform verbreitet das Unternehmen 4K, Laser und hohe Helligkeit.
Mit durchgängiger eigener Forschung und Entwicklung überträgt XGIMI ausgereifte Dreifarbenlasertechnik auf Installationsprojektion. Die RGB-Installationsprojektoren mit 60,000 Lumen durchbrechen die langjährige Dominanz ausländischer Marken im oberen Segment und eröffnen Wachstum jenseits der Heimnutzung.
Dangbei fällt zurück, Oubei erreicht Platz zwei
Oubei sichert sich mit 13.1% Stückzahlanteil den zweiten Platz. Die Marke setzt auf preislich wettbewerbsfähige 1LCD-Produkte. Ihr C3 Air um 700 RMB war im ersten Halbjahr das meistverkaufte Modell des gesamten Markts. Die neue R3-ULTRA-Serie soll dagegen das obere Segment erschließen und das reine Preis-Leistungs-Image überwinden.
JMGO bleibt beim Umsatz Zweiter, fällt beim Absatz aber auf Rang fünf. Die Marke steht vor der Herausforderung, Premiumpositionierung und massentaugliche Stückzahlen auszubalancieren.
Vidda, Hisenses junge Technologie-Untermarke, erreicht beim Umsatz Platz vier. Grundlage sind eigene Dreifarbenlasertechnik, Gaming mit hoher Bildrate und Interaktion auf Basis großer KI-Modelle. Zielgruppe sind junge Bild- und Tonenthusiasten sowie Spieler. Das 2026er-Angebot umfasst hauptsächlich C5 Boundless Master, die C3-Serie mit Ultra/Pro/S und M2 Pro. Die wirtschaftliche C3 Pro High-Bright Edition erhielt besondere Aufmerksamkeit; C5 Boundless Master ist das Flaggschiff.
Dangbei sank beim Umsatz auf Rang fünf, da im ersten Halbjahr größere Neuheiten ausblieben und eine Lücke im Produktwechsel entstand. Auch in der Absatzrangliste landete die Marke im unteren Bereich.
Konka spricht mit günstigen 1LCD-Geräten um 400 RMB Märkte niedrigerer Preisstufen an. Durch mengenorientierten Verkauf an die breite Masse erreichte die Marke Platz drei nach Stückzahl.
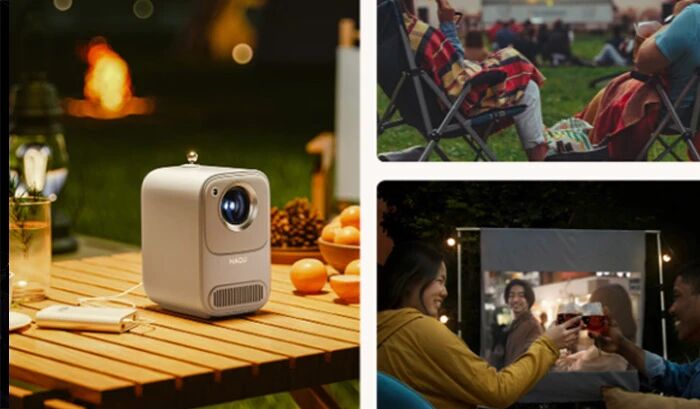
Haru beschleunigt Modellwechsel und setzt unter 1,000 RMB auf leichte tragbare Geräte für junge Menschen und Mietwohnungen. Entgegen dem Markttrend stiegen sowohl Absatz- als auch Umsatzanteil gegenüber dem Vorjahr.
618-Einkaufsfestival im Vergleich zum Halbjahr
Während des 618-Festivals 2026 wurden 283,000 intelligente Projektoren im Einzelhandel verkauft, ein Rückgang von 22.6%. Der Umsatz von 550 Millionen RMB sank um 12.2%. Trotz rückläufigem Umsatz in beiden Zeiträumen diente 618 als Schaufenster technischer Aufwertung der Branche.
In den Vorverkaufsphasen brachten 13 etablierte Marken, darunter XGIMI, Vidda und JMGO, 39 meist hochwertig positionierte Modelle. Von 23 neuen DLP-Geräten liefern 14 mindestens 3,000 CVIA-Lumen und begegnen schlechter Sicht bei Tageslicht. 21 Neuheiten verwenden Dreifarbenlaser: 53.8% aller neuen Modelle und 91.3% der DLP-Neuheiten. Damit wird die einstige Premiumnische zum Mainstream. 19 Neuheiten bieten 4K, wodurch hohe Auflösung nahezu Standard wird. 21 Geräte besitzen optischen Zoom; dessen Anteil bei intelligenten Projektoren überschreitet erstmals 50%, und verlustfreie Bildgrößenanpassung wird zur Grundanforderung.
Diese Fortschritte änderten den Wettbewerb während der Aktion. XGIMI und JMGO belegten die ersten beiden Plätze, Vidda überholte Dangbei auf Rang drei. Die vier größten Marken vereinten jeweils über 96% von Stückzahl und Umsatz, wodurch Ressourcen weiter zu Technologieführern wanderten. 1LCD trägt mit 63.5% Stückzahlanteil weiterhin den Massenabsatz, sinkt aber schneller als der Gesamtmarkt. Das signalisiert eine Verschiebung zum mittleren und oberen Konsumsegment.
Für Heimprojektormarken sind große Aktionen wie 618 entscheidend, um im Gesamtjahr Durchbrüche zu erzielen. Zugleich wird der Überlebensraum kleiner Anbieter weiter schrumpfen.
Gründe für den Absatzrückgang im ersten Halbjahr
Erstens belebten frühere staatliche Zuschüsse den Markt, zogen aber Nachfrage vor. Mit abnehmenden Anreizen wurde die durch Subventionen gestützte Preisstützung schwächer.
Zweitens traf die allgemein zurückhaltende Konsumstimmung nicht notwendige Großbild-Unterhaltungselektronik besonders stark.
Drittens lenkte fragmentierter Videokonsum auf Smartphones und Tablets Nachfrage von großen Heimprojektionsgeräten ab.
Viertens erhöhten steigende Kosten vorgelagerter Komponenten wie Speicherchips die Endpreise und schreckten unentschlossene Käufer teilweise ab.
Abschließende Überlegungen
In dieser Anpassungsphase zeigen vorübergehend sinkende Stückzahlen den Willen, zerstörerischen Niedrigpreiswettbewerb zu verlassen. Statt um jeden Preis durch niedrige Preise zu wachsen, orientiert sich die Branche an technologie- und erlebnisbasierter Wertschöpfung und erlebt eine entscheidende Selbsterneuerung.
Künftige Anwendungsinnovationen und technische Fortschritte werden intelligente Projektoren über den bloßen TV-Ersatz hinausführen. Mobile Bild- und Tonangebote, Heimkino, immersives Gaming und gewerbliche Installationen bieten unersetzliche Positionen im Großbild-Ökosystem. Fahrzeugoptik, AR-Interaktion und anwendungsübergreifende Integration eröffnen zusätzliches Potenzial. Nach den aktuellen Wachstumsschmerzen kann eine neue Phase hochwertigen Wachstums folgen.
War dieser Artikel hilfreich?
Join the technical discussion
Comments are published after review. Edited comments are reviewed again.