Las ventas chinas de proyectores inteligentes sumaron 2.778 millones de unidades en el primer semestre de 2025, un 3.9% menos; la facturación fue de 4.68 mil millones de yuanes, un 2.9% menos.
Durante el primer semestre de 2025, el mercado chino de proyectores inteligentes dejó atrás su crecimiento anterior y entró en una fase de ajuste. Los datos muestran caída tanto en unidades como en ingresos, acompañada de una mejor estructura de precios y una renovación tecnológica más rápida, que señalan el rumbo de su transformación futura.
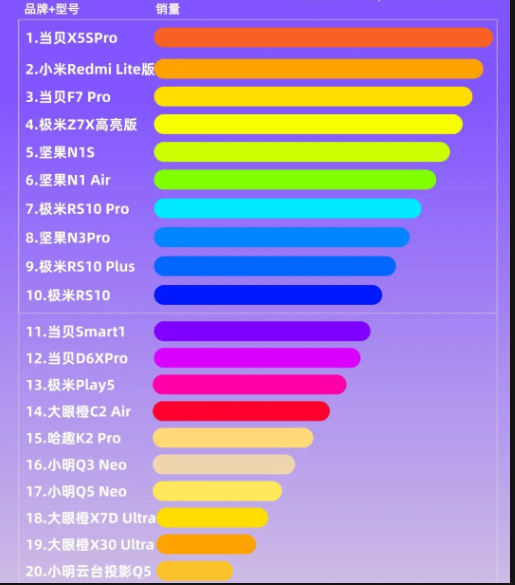
I. Datos principales: caen volumen e ingresos y comienza un ciclo de ajuste
Según las últimas estadísticas sectoriales, las ventas chinas del primer semestre alcanzaron 2.778 millones de unidades, un 3.9% menos interanual; los ingresos fueron de 4.68 mil millones de yuanes, un descenso del 2.9%. Esto marca la primera caída de dos dígitos en un primer semestre de los últimos años y señala el paso del crecimiento rápido al ajuste estructural. La facturación cayó menos que las unidades, lo que refleja un ligero aumento del precio medio y el apoyo inicial de la gama media y alta a los ingresos.
Tres causas principales de contracción
- Consumo débil: destaca el carácter no esencial
Con presupuestos más ajustados, muchos consumidores priorizan recortar los proyectores inteligentes como entretenimiento doméstico no imprescindible. Frente a frigoríficos y lavadoras, su carácter sustituible hace la demanda más elástica y redujo considerablemente la intención de compra durante el semestre.
- Políticas: ausencia de las ventajas de las subvenciones
Los proyectores no entraron en las categorías prioritarias 12+3 subvencionadas por el Estado en 2025, mientras televisores y aires acondicionados recibieron apoyo directo. La diferencia privó al sector del estímulo y debilitó su competitividad frente a electrodomésticos subvencionados.
- Sustitutos: mayor competencia en varios frentes
Los televisores de 75 pulgadas bajaron hacia los 2,500 yuanes y entraron en las subvenciones, desviando demanda de gran pantalla gracias a una imagen más estable y al apoyo público. A la vez, la portabilidad y versatilidad de teléfonos y tabletas redujeron el espacio de los proyectores para entretenimiento ligero, especialmente el de los portátiles básicos.
II. Estructura: retrocede la gama baja y crece el protagonismo de la media y alta
La estructura de precios mostró contracción de la gama baja y estabilidad de la media, pasando de volumen por precio bajo a consumo de calidad.
- Menos de 500 yuanes: fuerte reducción de cuota
Su participación cayó del 33.2% del primer semestre de 2024 al 22.1%, más de 11 puntos. La mala imagen y las funciones limitadas hicieron que estos productos sufrieran primero la debilidad del consumo. Algunas marcas pequeñas y medianas se retiraron por los escasos márgenes y la falta de competitividad.
- 500–999 yuanes: el mayor segmento
Su equilibrio entre coste y prestaciones lo convirtió en primera opción, con el 32.8% de las unidades del semestre y el primer puesto entre franjas. Suelen incluir enfoque automático, voz y calidad aceptable, cubriendo necesidades básicas y evitando carencias de los más baratos, por lo que estabilizan el mercado.
- Marcas: aumenta la concentración y se acelera la salida de pequeñas y medianas
Los consumidores prefieren líderes con reputación y control de calidad, reduciendo el espacio de las marcas pequeñas. Con tecnología y ventajas de suministro, los líderes consolidan posiciones renovando productos y servicios. El CR5, concentración de las cinco primeras marcas, aumentó 8 puntos porcentuales interanuales, reforzando la concentración.
III. Tecnologías: las tres principales caen, pero mantienen su estructura
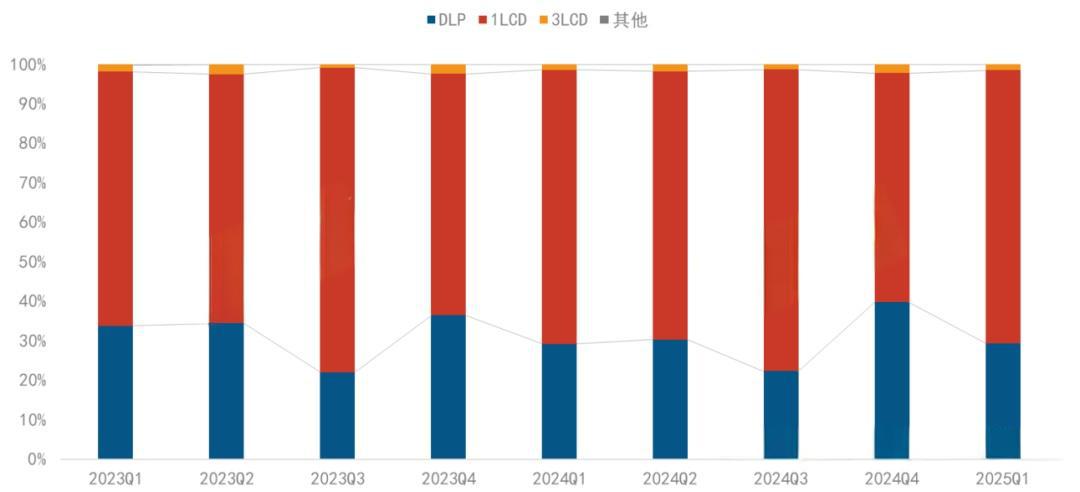
DLP, 1LCD y 3LCD registraron descensos de distinta intensidad, aunque sus cuotas permanecieron básicamente estables y los líderes reforzaron sus ventajas.
1. DLP: más dominio de los líderes y ligera caída de cuota
DLP representó el 30.8% del mercado en línea y sus unidades bajaron un 5%. Xgimi, JMGO, Dangbei y Vidda concentraron más del 94%, casi monopolizando esta tecnología. El alto contraste y la miniaturización mantienen su dominio en cine doméstico medio y alto, con 4K como principal motor.
2. 1LCD: primera en cuota y mayor concentración
1LCD mantuvo el liderazgo en línea con el 67.8%, pero sus ventas bajaron un 9.4%, sobre todo por la menor demanda económica. Xiaomi y Oshine subieron en los rankings gracias a integración de suministro y relación calidad-precio. El CR3 alcanzó el 65% y los líderes ocuparon rápidamente el espacio de marcas salientes.
3. 3LCD: cuota estable y nuevos productos que impulsan demanda
3LCD mantuvo el 1.5% en línea. Aunque pequeño, destaca en reproducción de color. En abril de 2025, Epson presentó la tecnología Tri-Core Three-Color Full-Color Engine y el modelo 4K de entrada EF-51. Sus colores y precio accesible atrajeron usuarios profesionales y ayudaron a recuperar demanda.
4. Tecnologías emergentes: 2LCD y Micro LED se hacen notar
- Tecnología 2LCD: el NPX955 de Kejinming bajo marca Philips cuesta unos 3,500 yuanes. Con doble panel LCD y alto brillo se dirige a negocios y hogares de gama media, aportando otra opción.
- Tecnología Micro LED: Digital Light Core mostró un prototipo 4K en SID 2025, Estados Unidos. Utiliza tres núcleos autoemisivos de 0.69 pulgadas, cada uno 4K y con píxeles de solo 4 micras. Su brillo muy alto y larga duración muestran potencial para la gama alta y una dirección futura de renovación.
IV. Mejora del producto: cuatro tecnologías lideran el paso a gama media y alta
Pese a la contracción, la renovación de productos medios y altos no se ralentizó. Láser, 4K, zoom óptico e IA añadieron valor y aliviaron parte de la caída de ingresos, convirtiéndose en motores de transformación.
- 4K: crecimiento de ventas superior al 50%
Los 4K alcanzaron el 11.1% de las unidades y crecieron más del 50% interanual. La madurez tecnológica redujo precios en DLP y 1LCD, con algunos modelos básicos por debajo de 3,000 yuanes, extendiendo 4K de la exclusividad alta al mercado medio.
- Láser: más del 14% de cuota y tres colores como estándar
Los láser representaron el 14.3% de ventas, un 17% más interanual; más del 80% eran de tres colores, ya habituales en novedades medias y altas. Alto brillo, poco deterioro y amplia gama cromática impulsan cine doméstico y reuniones, sustituyendo gradualmente LED.
- Zoom óptico: más del 23% de los ingresos
Estos productos fueron el 6.2% de unidades y el 23.4% de ingresos, mostrando alto precio unitario y valor añadido. Cambiar tamaño sin perder calidad atrae a hogares medios y altos y empresas, y diferencia la oferta.
- IA: avanzan la voz de campo lejano y los grandes modelos
La voz de campo lejano representó el 7.3% de unidades; los grandes modelos de IA, el 6.6%. La IA transforma el proyector de pantalla en centro interactivo para buscar contenido, controlar equipos y enlazar escenarios mediante voz, mejorando la experiencia.
V. Previsión anual: sigue el ajuste y se buscan tres vías de crecimiento
Se prevé que las ventas de 2025 alcancen 5.728 millones de unidades, un 5.2% menos; los ingresos previstos son 9.54 mil millones de yuanes, un descenso del 4.6%. El mercado seguirá ajustándose y necesita avances en tres direcciones:
- Mercados exteriores: buscar demanda adicional
Ante la saturación china, los líderes aceleran en el Sudeste Asiático y Europa, buscando otra curva de crecimiento mediante valor y adaptación de contenidos locales.
- Aplicaciones comerciales: aprovechar la demanda empresarial
Educación, oficinas y turismo cultural demandan alto brillo y estabilidad. Las soluciones personalizadas, como proyectores educativos o inmersivos para turismo, permiten ampliar cuota empresarial.
- Proyección en vehículos: explorar nuevos usos
Como nuevo soporte de entretenimiento móvil, atrae la atención del sector. Algunas marcas ya desarrollan proyectores portátiles para automóviles, con potencial de crecimiento futuro.
Aunque el primer semestre presenta presión a corto plazo, la mejor estructura y la renovación técnica sientan bases de desarrollo saludable. Solo quienes se centren en gama media y alta, innovación y nuevos usos aprovecharán las oportunidades del ajuste y crecerán de forma sostenible.
