
Pantallas de cine y pantallas LED en China: datos del primer semestre de 2025
Publicado
En el primer semestre de 2025 crecieron las pantallas cinematográficas chinas y avanzó la penetración LED, impulsada por renovación técnica, políticas, menores costes y usos diversos.
En el primer semestre de 2025, el mercado cinematográfico chino siguió renovando y mejorando sus equipos. Mientras el número total de pantallas crecía de forma estable, las pantallas LED, representativas de la nueva generación de equipamiento cinematográfico digital, alcanzaron un avance de penetración y se convirtieron en un motor de transformación técnica. A continuación se analiza la evolución desde los datos de mercado, las empresas participantes y los factores de crecimiento.
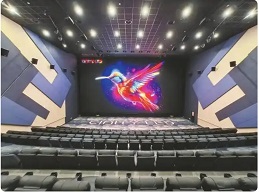
- Empresas estatales: China Film Technology, Time China Film, China Film Photoelectric y Huaying Aurora aprovechan sus estrechas relaciones con circuitos nacionales para liderar instalaciones en grandes cadenas y salas clave de ciudades importantes. Promueven la construcción normalizada y las aplicaciones demostrativas;
- Tecnológicas privadas: incluyen China (Huaxia Leyard), Unilumin Technology, Alto Electronics y Nanjing Lopu. Su experiencia en LED de paso fino y calibración cromática aporta equipos y soporte, mientras la optimización de costes favorece su difusión.
- El anterior Plan de Desarrollo del Cine de China incluyó expresamente las pantallas LED entre los proyectos prioritarios del sistema de equipamiento cinematográfico digital de nueva generación, definiéndolas como dirección central de modernización;
- En 2024, seis ministerios y organismos lanzaron conjuntamente el Plan de Renovación del Sistema de Exhibición Cinematográfica, que incorporó las salas LED a las subvenciones y ayudas para facilitar la renovación;
- En junio de 2025, la Administración Nacional de Cine publicó además el Aviso sobre el desarrollo y la normalización de salas LED de cine digital, con diodos emisores de luz. Además de considerarlas una dirección importante de transformación, fijó requisitos de construcción, como tamaño y brillo; especificaciones técnicas, como color y frecuencia de fotogramas; y gestión, como operación y mantenimiento. Esto define los límites de conformidad y refuerza la confianza inversora.
- Inversión inicial: antes, adquirir e instalar una pantalla LED costaba entre 3 y 5 veces más que un sistema láser tradicional. Con la madurez del paso fino P1.2 e inferior, mayor capacidad de fabricación de chips y competencia, el coste unitario en el primer semestre de 2025 bajó más del 40% respecto a 2023. Algunas pantallas pequeñas y medianas ya se aproximan al coste inicial de sistemas láser de gama alta, reduciendo considerablemente la presión inversora;
- Coste a largo plazo: la ausencia de consumibles y el mantenimiento reducido amplían su ventaja frente a la proyección tradicional, como se detalla en Ventajas económicas.
- Mantenimiento: los proyectores láser tradicionales de cine requieren sustitución anual de fuente de luz y limpieza óptica, con un coste superior a 40,000 yuanes anuales por equipo; los LED son autoemisivos, sin desgaste de una fuente externa ni contaminación de recorrido óptico, y su mantenimiento anual es casi nulo. En 10 años, una pantalla puede ahorrar más de 400,000 yuanes;
- Vida útil: la duración teórica de los LED puede alcanzar 100,000 horas. Con 8 horas diarias de exhibición, podrían funcionar de forma estable unos 34 años; las fuentes láser tradicionales duran 20,000–30,000 horas y requieren sustitución cada 7–10 años. Las lámparas de xenón y otras fuentes tradicionales duran aún menos, solo 500–800 horas, con cambios frecuentes. A largo plazo, LED reduce inversiones repetidas en equipos.
- Brillo y contraste: el pico puede superar los 1000 nits, más del doble que los sistemas tradicionales, cuyo brillo suele ser inferior a 500 nits en 3D. Especialmente en 3D, pueden resolver imágenes oscuras y detalles perdidos, facilitando apreciar sombras y gradaciones cromáticas;
- Color: la emisión propia RGB de tres colores supera el 110% del estándar DCI-P3, muy por encima de la reproducción tradicional. Representa con más precisión la intención cromática y refuerza la inmersión;
- Estabilidad: no presentan temblor de imagen ni desviaciones de enfoque; brillo y color son más uniformes desde distintos ángulos, evitando bordes oscuros y mejorando la experiencia de toda la sala.
- Actividades diversas: el alto brillo, tamaño y definición permiten presentaciones itinerantes, estrenos, encuentros con fans e interacciones en directo con celebridades. Generan alquileres y aumentan asistencia mediante entradas combinadas de actividad y película;
- Colaboraciones comerciales: también sirven para reuniones anuales empresariales, lanzamientos de producto y publicidad. Algunas salas en zonas comerciales centrales han aumentado notablemente sus ingresos ajenos a la taquilla;
- Estimación: los datos sectoriales indican que la diversificación puede aumentar la facturación anual en 300,000–500,000 yuanes por sala. En salas populares de ciudades principales puede superar los 600,000, reduciendo la dependencia del reparto de taquilla y mejorando la resistencia al riesgo.
¿Te resultó útil este artículo?
Join the technical discussion
Comments are published after review. Edited comments are reviewed again.