La VR afronta presión a corto plazo, mientras la combinación de AR e IA orienta el futuro del sector.
Según los últimos datos de Counterpoint, el mercado mundial de VR/AR mostró en 2024 una evolución divergente: los envíos de visores VR cayeron por tercer año consecutivo, lastrados por una demanda de consumo débil y limitaciones técnicas. Aunque el sector AR también sufrió presión general, la integración de IA y el crecimiento de ciertas categorías aportaron dinamismo. El informe señala además que la demanda empresarial y la innovación conjunta AR+IA serán fuerzas esenciales para avanzar en tecnologías inmersivas.
En 2024, los envíos mundiales de visores VR disminuyeron un 12% interanual, el tercer año consecutivo de retroceso desde 2022. Counterpoint identifica tres problemas principales:demanda de consumo débil, limitaciones del hardware y escasez de contenidos de calidad. Los usuarios comunes siguen percibiendo la VR como una herramienta de entretenimiento. El peso, superior a 500g en la mayoría de los productos, una autonomía inferior a 3 horas y las carencias de interacción, junto a la falta de grandes éxitos de contenido después de Beat Saber, han reducido de forma continuada la disposición a pagar.
Pese a la presión general, la competencia entre los líderes presentó diferencias claras:
- Meta: los precios bajos afianzan su monopolio
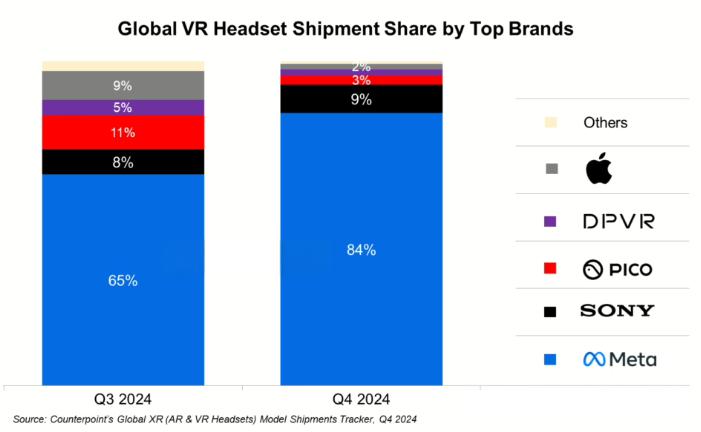
Gracias a un ecosistema maduro y ventajas de precio, Meta mantuvo el primer puesto con el 77% de los envíos mundiales de 2024. En el cuarto trimestre lanzó Quest 3S, aproximadamente un 20% más barato que Quest 3, ajustado al consumo de gama media y baja. Su cuota trimestral subió al 84%, casi monopolizando la VR de consumo general. - Sony: las promociones navideñas impulsan el crecimiento puntual
Apoyándose en el ecosistema PS5, Sony aplicó en la campaña navideña del cuarto trimestre de 2024 una estrategia de rebaja del hardware y paquetes con juegos para PlayStation VR2, que obtuvo el 9% de los envíos. Fue el único fabricante orientado al consumidor capaz de competir con Meta, pero sus resultados anuales siguieron limitados por depender exclusivamente de los videojuegos. - Apple: debilidad en consumo y búsqueda de oportunidades empresariales
Vision Pro generó expectación con la computación espacial a principios de 2024. Agotada la demanda inicial de prueba, el consumo perdió fuerza y los envíos del cuarto trimestre bajaron un 43% respecto al anterior. Sin embargo, el mercado empresarial aportó crecimiento: las versiones comerciales adaptadas a sanidad, diseño, educación y formación lograron un repunte trimestral de ventas al finalizar el año, preservando el espacio de desarrollo de Apple en VR.
Frente a los fabricantes internacionales centrados en el consumo, Pico y DPVR lograron avances diferenciados al dirigirse al mercado empresarial:
- En 2024, los envíos de Pico a empresas superaron por primera vez las ventas a consumidores. Sus aulas VR para instituciones educativas y dispositivos inmersivos para experiencias presenciales de turismo cultural se convirtieron en motores principales;
- DPVR profundizó en sanidad, por ejemplo con equipos para simulación quirúrgica y rehabilitación, y aumentó sus envíos más del 30% interanual en 2024, convirtiéndose en un representante chino del mercado VR empresarial.
Counterpoint destaca que la demanda empresarial de tres sectores:educación, sanidad y entretenimiento presencialse ha convertido en una defensa de los fabricantes chinos frente a la caída del consumo.
Counterpoint prevé que el mercado mundial VR siga afrontando obstáculos al crecimiento entre 2025 y 2026. Tres dificultades requieren una solución urgente:
- Escasez de contenidos: fuera del juego y del audiovisual siguen faltando aplicaciones VR de calidad para oficina, educación y sanidad, así como aplicaciones decisivas capaces de atraer al público general;
- Dilema del equilibrio del hardware: los visores actuales no logran equilibrar ligereza y prestaciones; reducir peso perjudica la autonomía o la imagen, mientras mejorar prestaciones incrementa peso y coste. El confort en sesiones prolongadas sigue sin resolverse;
- Riesgos para la salud y la experiencia: la fatiga visual, el mareo por uso prolongado y las posibles consecuencias para el desarrollo visual infantil siguen frenando su popularización.
Pese a estos retos, el informe considera prometedor el potencial de la computación espacial. Si el hardware consigue bajar de 300g y superar las 5 horas de autonomía, resolviendo además la escasez de contenidos mediante AIGC, la VR podría alcanzar un punto de inflexión hacia la recuperación.
Frente a la caída continuada de VR, las gafas inteligentes AR mostraron en 2024 descenso general y crecimiento en segmentos: los envíos anuales bajaron un 8%, pero la evolución fue distinta según la tecnología.
- Productos Birdbath: crecimiento estable
Las gafas para vídeo basadas en Birdbath, ligeras, baratas y destinadas principalmente al entretenimiento audiovisual y la navegación, aumentaron sus envíos un 27% en 2024. Con precios de cientos de yuanes y una experiencia portátil, mantuvieron su dominio y fueron la opción principal de la AR de consumo. - Productos de guía de ondas: demanda débil
Las gafas AR de gama alta con guía de ondas, como la serie INMO, sufrieron un descenso del 67% interanual en 2024 por sus precios elevados, normalmente superiores a 3,000 yuanes, y sus usos limitados. Counterpoint señala que, aunque la guía de ondas ofrece ventajas de nitidez, la demanda de funciones AR interactivas todavía no se ha materializado, con baja aceptación del mercado.
Pese a la presión a corto plazo, Counterpoint mantiene una visión optimista a largo plazo y prevé un crecimiento anual medio de sus envíos superior al 30% hasta 2026. El principal motor es la integración profunda de IA y AR:
- La IA generativa reinventa la experiencia: con la madurez de tecnologías como ChatGPT y ERNIE Bot, las gafas AR pasan de herramientas de visualización a terminales interactivos de IA. Las órdenes de voz permiten generar rutas en tiempo real, traducir textos y analizar escenas, ampliando considerablemente los usos;
- Avances en sistemas operativos y ecosistemas: Android XR, previsto por Google, integrará modelos de IA como Gemini y el ecosistema Android para ofrecer una plataforma unificada de desarrollo AR. Esto abordará la fragmentación actual y podría generar más aplicaciones innovadoras;
- Profundización de las aplicaciones sectoriales: AR+IA ya se aplica en fabricación y logística. Los operarios pueden recibir diagnósticos de averías generados por IA en sus gafas, mientras el personal logístico identifica rápidamente paquetes. Esta demanda empresarial será un pilar importante del crecimiento.
En conjunto, las tecnologías inmersivas de 2024 mostraron una VR debilitada y una AR en busca de oportunidades. La VR seguirá limitada a corto plazo por la demanda débil y los cuellos de botella técnicos, aunque el mercado empresarial ofrece margen de transición. La AR, pese a la caída general, encontró una dirección clara gracias a la IA.
Counterpoint identifica tres acciones esenciales para la siguiente ola:
- Ampliar los usos: pasar del entretenimiento como centro a cubrir múltiples situaciones, con especial profundidad en fabricación, sanidad y educación empresarial;
- Optimizar el hardware: la VR debe resolver el equilibrio entre peso y prestaciones; la AR debe abaratar la guía de ondas para aumentar la aceptación;
- Acelerar la integración IA-XR: utilizar IA para resolver la oferta de contenidos, la interacción y la adaptación a usos, liberando las sinergias de AR+IA.
Con el aumento de la demanda empresarial y la madurez de AR+IA, se espera que el mercado mundial de tecnologías inmersivas salga gradualmente de su debilidad e inicie un nuevo ciclo de crecimiento.
