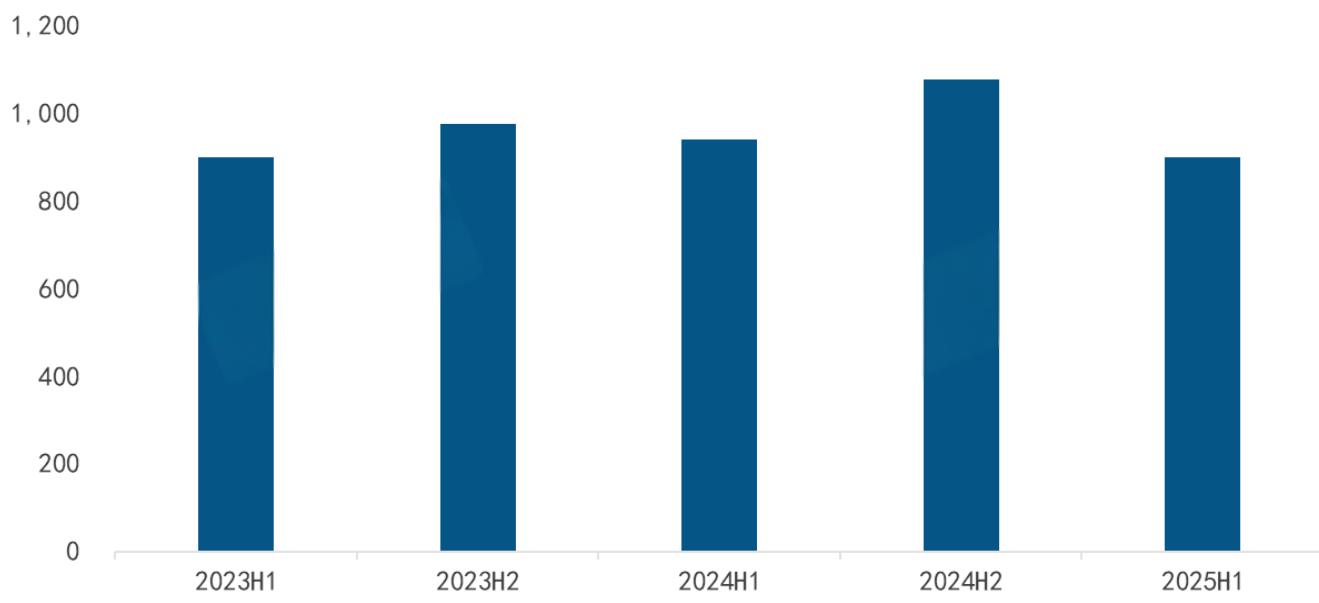
Desde 2020, el mercado mundial de proyectores vivió una etapa favorable: las nuevas generaciones impulsaron el conocimiento de proyectores inteligentes y mini, el comercio electrónico internacional amplió los canales y creció el camping en economías desarrolladas. Sin embargo, en 2025 llegó un punto de inflexión. Según RUNTO, los envíos mundiales del primer semestre fueron de 9.003 millones de unidades, un 4.2% menos interanual, mientras el valor de ventas cayó un 8.6%, hasta 4.05 mil millones de USD. RUNTO rebajó la previsión de envíos de 2025 de 22.08 millones, estimados a comienzos de año, a 20.34 millones, mostrando los retos del ajuste.
Volumen mundial de envíos de proyectores, 2023–primer semestre de 2025
I. Tres causas del descenso: aranceles, menor efecto deportivo y caída de productos baratos
El análisis de RUNTO atribuye la caída a la interacción de factores internos y externos, resumidos en tres tensiones:
1. Aranceles y conflictos geopolíticos aumentan la incertidumbre
El entorno mundial inestable frenó el mercado. La disputa arancelaria China-Estados Unidos tuvo un doble efecto: algunas empresas adelantaron existencias en el primer trimestre para evitar riesgos y elevaron temporalmente los envíos, pero agotaron demanda del segundo, generando crecimiento primero y caída después. Los aranceles también se trasladaron a precios finales, debilitando la compra especialmente en consumo medio y bajo. Los conflictos de Oriente Medio y Europa Oriental perturbaron el comercio, hicieron fluctuar la demanda regional y fomentaron cautela en inversiones a largo plazo.
2. Efecto de base elevada de los deportes y falta de apoyo a la demanda
2024 fue un gran año deportivo, con Juegos Olímpicos de París y Eurocopa concentrados en el primer semestre. Impulsaron el entretenimiento doméstico y la visualización comercial para promoción y recintos, elevando la base comparativa. El primer semestre de 2025 careció de eventos de igual escala y no pudo repetir ese pico. La desaparición de este impulso lastró especialmente los proyectores domésticos.
3. Retroceso de los proyectores cilíndricos de $99: se pierde un motor de crecimiento
Los baratos proyectores cilíndricos de $99, antes dominantes en gama media y baja, perdieron fuerza. Habían penetrado mercados de menor poder adquisitivo por precio, pero el menor apoyo de tráfico de las plataformas y más quejas por imagen, autonomía y durabilidad redujeron su atractivo. Dejaron gradualmente de impulsar el volumen general y estancaron el segmento.
Volumen mundial de envíos de proyectores, 2023–primer semestre de 2025
II. Divergencia regional: los desarrollados resisten y China y Asia-Pacífico sufren presión
El semestre combinó pequeño crecimiento a contracorriente en mercados desarrollados y evolución desigual en emergentes, según economía y políticas:
1. China: menor cuota y efecto de subvenciones debilitado
El mayor mercado mundial tuvo 2.85 millones de envíos, un 13.5% menos, y su cuota pasó del 35.1% del primer semestre de 2024 al 31.7%. Los proyectores fueron una de las pocas categorías subvencionadas con caída, junto al mal comportamiento de los televisores inteligentes. La menor intensidad y eficacia de las ayudas dificulta la recuperación y hace improbable un repunte claro a corto plazo.
2. Norteamérica: demanda premium resistente, crecimiento leve y volatilidad trimestral
El segundo mercado, con el 21.5% de cuota, envió 1.937 millones de unidades, un 1.3% más. El acopio preventivo elevó los envíos del primer trimestre un 5.6%, pero la normalización del segundo provocó caída del 2.3%. La gama alta resistió: el láser 4K creció un 70.6%, principal motor y señal de la importancia de subir de gama.
3. Europa Occidental: supera a Asia-Pacífico como tercer mercado, apoyada por negocios
Desde el cuarto trimestre de 2023 ocupa el tercer lugar. En el primer semestre de 2025 envió 1.804 millones, un 8.0% más. Pese al menor atractivo de los modelos cilíndricos baratos, la inversión europea en digitalización escolar impulsó láser de tiro corto, especialmente educativo. El mercado comercial fue su motor.
4. Asia-Pacífico y emergentes: diferencias y resistencia en algunas regiones
Asia-Pacífico: presión general
Los envíos fueron de 1.484 millones, un 7.3% menos. Japón y Corea del Sur permanecieron relativamente estables. Vietnam y Tailandia recibieron beneficios industriales por traslado de inversión, pero el menor gasto frenó consumo. India creció un 9% gracias a su dividendo demográfico y fue el único gran mercado regional en positivo.
Otros emergentes
- Latinoamérica cayó un 11%. Brasil creció por la expansión del comercio electrónico internacional; México sufrió los cambios repetidos en la exención estadounidense de $800, que alteraron las cadenas transfronterizas.
- Europa Oriental y MENA, Oriente Medio y Norte de África, crecieron respectivamente un 17% y un 7%. Rusia y Emiratos Árabes Unidos mostraron recuperación clara, destacando entre emergentes.
Distribución regional de envíos mundiales, 2024–primer semestre de 2025
III. Todas las tecnologías bajo presión: 1LCD se acerca al 70%, con riesgos
Todas las tecnologías registraron menos envíos y ajustes estructurales. 1LCD mantuvo el dominio, pero aumentaron su dependencia de gama baja y la presión de inventario:
1. 1LCD: cuota del 69.6% y riesgos de gama baja e inventario
Envió 6.266 millones, un 0.8% menos, pero pasó del 67.2% al 69.6% de cuota. Su liderazgo oculta riesgos: el retroceso de modelos cilíndricos afecta al volumen; su orientación económica y más quejas de imagen y durabilidad elevaron inventarios y devoluciones. La liquidación posterior será difícil y falta impulso duradero.
2. DLP: la ventaja profesional no compensa la demanda débil ni los retrasos de componentes
DLP envió 1.914 millones, un 9.6% menos. Sus ventajas en grandes recintos y exposiciones no compensaron la demanda débil. Los retrasos de las válvulas de luz UHD 4K de 0.39 pulgadas de Texas Instruments demoraron además modelos premium y limitaron la transformación hacia gama alta.
3. 3LCD: el hogar estable no cubre el déficit comercial y se amplía la caída
3LCD envió 811,000 unidades, un 14.4% menos, la mayor caída de las tres. El cine doméstico estable no compensó la menor demanda de reuniones, educación y formación. Los envíos y la cuota siguieron presionados.
4. Emergentes: 2LCD y LCoS chino no logran impulsar el mercado
Llegaron los productos 2LCD a China continental, pero con ventas muy bajas. LCoS nacional se retrasó. Juntos tuvieron solo el 0.13% de los envíos: no ofrecen apoyo eficaz a corto plazo ni un nuevo motor, y la innovación aún no se convirtió en competitividad.
Distribución mundial de envíos por tecnología, 2024–primer semestre de 2025
IV. Fuentes: LED estable, láser crece y lámparas retroceden
La estructura mostró estabilidad LED, crecimiento láser y caída de lámparas. Solo el láser creció y orientó al sector hacia mayor calidad:
1. LED: cuota estable y predominio, pero crecimiento estancado
LED envió 7.11 millones, un 3.2% menos, y mantuvo el 79.0%, 0.8 puntos más. Sigue siendo principal, pero depende de productos medios y bajos afectados por los cilíndricos. A corto plazo continuará con cuota estable y leve caída de unidades.
2. Láser: crece un 7.7% a contracorriente y lidera el crecimiento
Envió 1.055 millones, un 7.7% más, y alcanzó el 11.7%, 1.9 puntos más. Creció más fuera de China y aceleró la sustitución del mercurio. Optoma, Panasonic, BenQ y ViewSonic lanzaron y suministraron numerosos láseres. Su brillo destaca en negocios: penetración del 33.8%, 3.6 puntos más.
El láser de tres colores pasó del 31.3% al 33.5%; en China alcanzó el 60.4%, mostrando potencial premium. Hisense, Nuts y XGIMI sumaron más del 70% mundial de tres colores y lideraron la transformación.
Además, el 19 de septiembre se celebrará en Qingdao la Conferencia de Tecnología de Visualización Láser y Desarrollo Industrial 2025. RUNTO publicará conjuntamente el Libro Blanco 2025 de la Industria de Pantallas de Proyección con la Asociación de la Industria del Vídeo, la Universidad de Ciencia y Tecnología de China, Feist y Haifei. Busca corregir sesgos, destacar el valor de las pantallas en visualización de calidad, especialmente láser, y promover un desarrollo saludable.
3. Lámparas: otro descenso del 21.7% y retirada gradual
Enviaron solo 839,000 unidades, un 21.7% menos, con cuota del 9.3%, por primera vez bajo el 10%. Al aproximarse la prohibición europea del mercurio de 2026, los fabricantes dejan modelos de mercurio. Agotado el inventario, las lámparas podrían salir completamente del sector, concluyendo su misión histórica.
Distribución mundial de envíos por fuente, 2024–primer semestre de 2025
V. Previsión reducida a 20.34 millones y tres señales positivas para el segundo semestre
RUNTO considera que la caída revela la vulnerabilidad frente a presiones externas. Por ser no esenciales, los productos deben mejorar prestaciones y reputación para reforzar su valor en la calidad de vida y superar límites de crecimiento.
RUNTO rebajó los envíos previstos de 22.08 a 20.34 millones de unidades, pero identifica tres señales que podrían aliviar la presión:
- Consumo: Navidad y Black Friday deberían estimular la demanda doméstica;
- Regiones: suministro estable en Norteamérica, licitaciones educativas concentradas en Europa Occidental y demanda persistente en emergentes ayudarán a resistir;
- Productos: láser y 4K premium son motores de volumen y modernización estructural que impulsan mayor calidad.
