Las ventas de proyectores inteligentes alcanzaron 2.056 millones de unidades en el primer semestre de 2026; XGIMI mantiene el liderazgo.
Las ventas de proyectores inteligentes alcanzan 2.056 millones en el primer semestre de 2026: XGIMI conserva el liderazgo, Dangbei sorprende, ¿se reorganiza la competencia?
En el primer semestre de 2026, el mercado chino de proyectores inteligentes, sin televisores láser, mostró un enfriamiento notable. Las ventas en todos los canales fueron de 2.056 millones de unidades, un 26.0% menos interanual; los ingresos sumaron 3.34 mil millones de RMB, un 27.0% menos. Estas caídas no indican decadencia del sector, sino dificultades de crecimiento al pasar de la expansión descontrolada a una gestión más refinada.
Ante las dificultades generales destaca la concentración creciente. Las diez primeras marcas en línea superaron el 70% de las unidades y el 85% de los ingresos, ambas cuotas superiores a las del mismo periodo de 2025. Recursos y pedidos se concentran en los líderes. Las marcas pequeñas y medianas sin tecnología central ni economías de escala ven reducirse su espacio y refuerzan la dinámica de «los fuertes se hacen más fuertes».
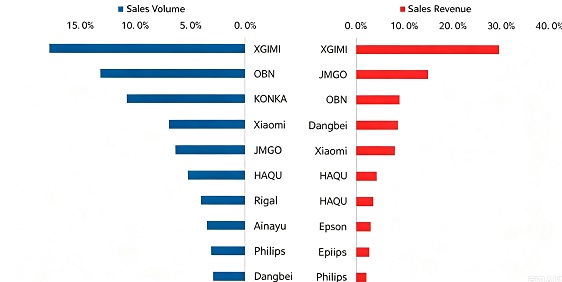
XGIMI lidera los ingresos
Entre los líderes aumenta la divergencia. XGIMI mantiene firmemente el primer puesto tanto en unidades como en ingresos. Su cuota de unidades subió de forma sostenida y la de ingresos se mantuvo cerca del 30%, consolidando su referencia en proyección doméstica.
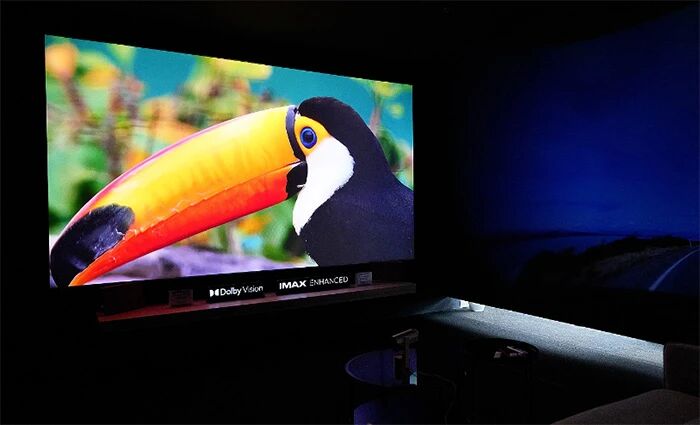
Además de conservar el liderazgo de ingresos, XGIMI llevó la tecnología premium «láser RGB de tres colores + desplazamiento óptico del objetivo» al tramo de 5,000-7,000 RMB, generando grandes éxitos. Con la plataforma DMD de 0.39 pulgadas ha popularizado 4K, láser y alto brillo.
Gracias a su I+D interna integral, XGIMI extendió la tecnología madura de láser de tres colores a la proyección profesional. Su gama profesional RGB de 60,000 lúmenes rompe el predominio histórico de marcas extranjeras en el segmento superior y abre crecimiento más allá del hogar.
Dangbei retrocede; Oubei ocupa el segundo puesto
Oubei consigue una cuota del 13.1% de unidades y el segundo puesto. Centrada en 1LCD, ofrece productos competitivos en coste. Su C3 Air, en torno a 700 RMB, fue el modelo más vendido del primer semestre. La nueva serie R3 ULTRA marca su entrada en gama alta para superar la etiqueta de relación calidad-precio.
JMGO conserva el segundo lugar en ingresos, pero baja al quinto en unidades, ante la dificultad de equilibrar posicionamiento premium y volumen masivo.
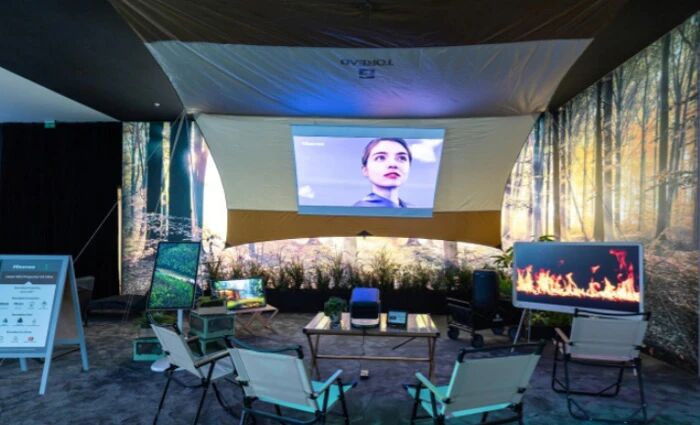
Vidda, submarca tecnológica juvenil de Hisense, ocupa el cuarto lugar en ingresos gracias a láser de tres colores propio, videojuegos de alta frecuencia e interacción inteligente mediante grandes modelos de IA. Se dirige a jóvenes aficionados audiovisuales y jugadores. Su gama 2026 incluye principalmente C5 Boundless Master, serie C3 (Ultra/Pro/S) y M2 Pro. El C3 Pro High-Bright Edition atrae más atención por su valor, mientras C5 Boundless Master es el buque insignia.
Dangbei cayó al quinto puesto en ingresos al ralentizarse los grandes lanzamientos durante el semestre, con un vacío de renovación y una posición baja en unidades.
Konka se centra en mercados de menor nivel con modelos 1LCD asequibles de unos 400 RMB. Su estrategia de volumen para consumidores masivos le dio el tercer puesto en unidades.
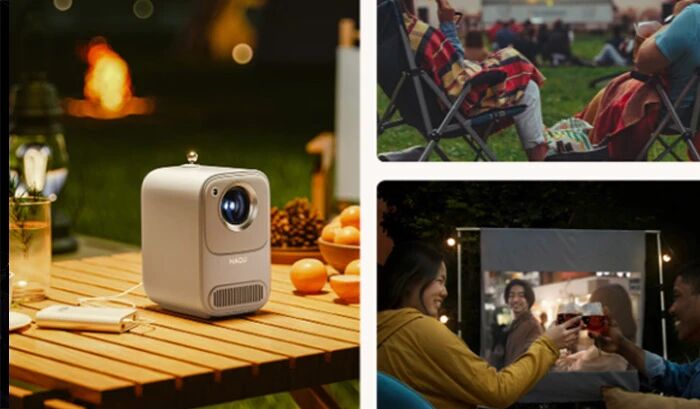
Haru acelera la renovación con portátiles ligeros de menos de 1,000 RMB, para jóvenes y viviendas de alquiler. Aumentó su cuota interanual tanto en unidades como en ingresos pese al entorno adverso.
Festival 618 frente al primer semestre
Frente al semestre completo, el festival de compras 618 de 2026 registró 283,000 unidades minoristas (−22.6% interanual) y 550 millones de RMB de ingresos (−12.2%). Aunque ambos conjuntos muestran caída de ingresos, el 618 sirvió de escaparate de mejora tecnológica.
En preventa, 13 marcas principales, entre ellas XGIMI, Vidda y JMGO, presentaron 39 modelos casi todos premium. De 23 nuevos DLP, 14 alcanzan al menos 3,000 lúmenes CVIA, mejorando la visibilidad diurna. Veintiuno usan láser de tres colores: el 53.8% de todos los lanzamientos y el 91.3% de los DLP, prueba de que pasa de nicho premium a opción general. Diecinueve incorporan 4K, casi un estándar de alta definición. Veintiuno llevan zoom óptico, con penetración del zoom por encima del 50% por primera vez, al convertirse el cambio de tamaño sin pérdida en expectativa básica.
Estos avances cambiaron la competencia durante la promoción. XGIMI y JMGO ocuparon los dos primeros puestos y Vidda superó a Dangbei como tercero. Las cuatro primeras marcas concentraron más del 96% tanto de unidades como de ingresos, favoreciendo a quienes poseen tecnología central. El 1LCD todavía sostiene el volumen con un 63.5% de unidades, pero cae más que el mercado total, señal del paso hacia consumo de gama media y alta.
En el hogar, aprovechar promociones como el 618 es esencial para lograr avances anuales. Mientras tanto, las empresas pequeñas seguirán perdiendo espacio.
Causas de la caída semestral
Primera: las anteriores subvenciones estatales activaron el mercado, pero adelantaron parte de la demanda. Al agotarse el incentivo, se debilitó el apoyo a precios sostenido por subvenciones.
Segunda: el ánimo de consumo débil a escala macroeconómica afectó especialmente a productos no esenciales de entretenimiento en gran pantalla.
Tercera: el visionado fragmentado en móviles y tabletas desvió demanda de los equipos domésticos de proyección en gran pantalla.
Cuarta: el encarecimiento de componentes como memorias se trasladó al precio final y frenó a algunos compradores indecisos.
Reflexión final
En esta fase de ajuste, la caída temporal de unidades refleja la voluntad de escapar de la competencia destructiva por precios. Al dejar atrás el crecimiento a cualquier coste basado en barato, el sector pasa a competir por valor, tecnología y experiencia y vive una reinvención decisiva.
La innovación sostenida en usos y los avances técnicos harán que los proyectores sean más que sustitutos del televisor. Crearán posiciones irreemplazables en ecosistemas de audiovisual móvil, cine doméstico, videojuegos inmersivos y proyección comercial y profesional. La óptica automotriz, la interacción AR y la integración entre escenarios aportarán oportunidades. Tras superar las dificultades actuales, el sector se prepara para un nuevo ciclo de crecimiento de calidad.
