Au premier semestre 2026, les ventes de projecteurs intelligents atteignent 2.056 millions d’appareils ; XGIMI conserve la première place.
Premier semestre 2026 : 2.056 millions de projecteurs intelligents vendus, XGIMI reste en tête, Dangbei surprend ; la hiérarchie des marques se recompose-t-elle ?
Au premier semestre 2026, le marché chinois des projecteurs intelligents, hors téléviseurs laser, affiche des résultats signalant un net ralentissement. Les ventes tous canaux confondus atteignent 2.056 millions d’appareils, en baisse de 26.0% sur un an ; le chiffre d’affaires s’établit à 3.34 milliards de RMB, en recul de 27.0%. Ces chiffres orientés à la baisse ne traduisent pas un déclin du secteur, mais les difficultés de sa transition d’une expansion effrénée vers une gestion plus précise.
Dans ce contexte défavorable, la concentration du marché constitue la tendance la plus marquante. Au premier semestre 2026, les dix premières marques en ligne représentent plus de 70% des volumes et plus de 85% du chiffre d’affaires, deux parts en hausse par rapport à la même période de 2025. Les ressources et les commandes se concentrent rapidement sur les leaders. Les petites et moyennes marques dépourvues de technologies clés et d’économies d’échelle voient leur marge de survie se réduire, renforçant la dynamique selon laquelle les plus forts deviennent encore plus forts.
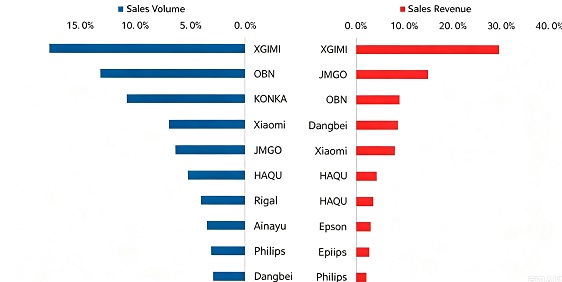
XGIMI en tête du chiffre d’affaires
Les écarts apparaissent particulièrement entre les principaux acteurs. XGIMI conserve fermement la première place en volume comme en valeur. Sa part des volumes progresse régulièrement, tandis que sa part du chiffre d’affaires reste proche de 30%, consolidant son statut de référence dans la projection domestique.
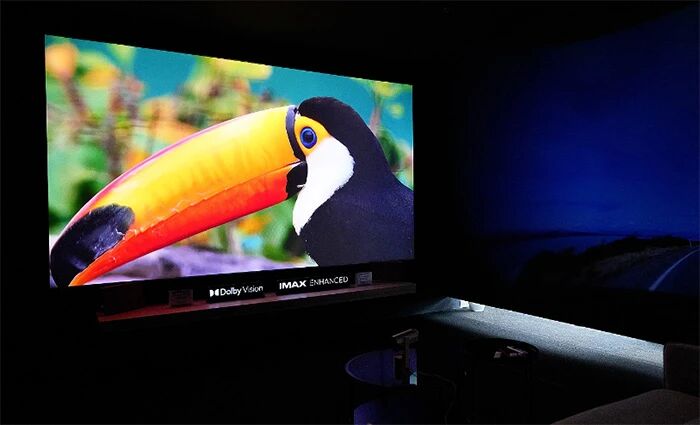
Outre le maintien de sa première place en valeur, XGIMI a rendu la technologie haut de gamme « triple laser RGB et décalage optique de l’objectif » accessible dans la tranche de 5,000–7,000 RMB, faisant émerger des produits à succès. Avec la plateforme DMD de 0.39 pouce, la marque a popularisé la 4K, le laser et la forte luminosité.
S’appuyant sur ses capacités de recherche et développement internes de bout en bout, XGIMI a étendu sa technologie éprouvée à triple laser à la projection d’installation. Sa gamme professionnelle RGB de 60,000 lumens remet en cause la domination historique des marques étrangères sur le haut de gamme et ouvre de nouveaux relais de croissance au-delà des usages domestiques.
Dangbei recule dans le classement ; Oubei prend la deuxième place
Oubei s’empare de la deuxième place avec 13.1% des volumes. Axée sur la technologie 1LCD, la marque privilégie des offres compétitives en prix. Son C3 Air autour de 700 RMB est devenu le modèle le plus vendu du marché au premier semestre. La nouvelle série R3 ULTRA marque parallèlement son avancée vers le haut de gamme, pour dépasser son image de marque au bon rapport qualité-prix.
JMGO reste deuxième en chiffre d’affaires, mais tombe à la cinquième place en volume, confronté à la difficulté de concilier positionnement haut de gamme et ventes de masse.
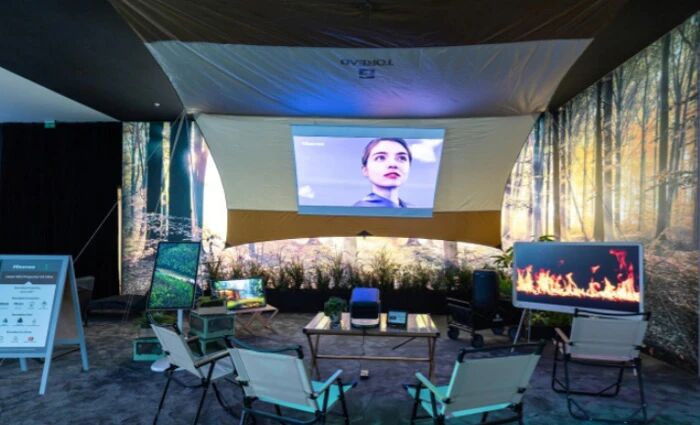
Vidda, la marque technologique de Hisense destinée aux jeunes, occupe la quatrième place en valeur grâce à sa technologie interne à triple laser, à la prise en charge des jeux à fréquence élevée et à l’interaction intelligente fondée sur de grands modèles d’IA. Elle vise précisément les jeunes passionnés d’audiovisuel et les joueurs. Sa gamme 2026 comprend principalement le C5 Boundless Master, la série C3 (Ultra/Pro/S) et le M2 Pro. Le C3 Pro High-Bright Edition, au prix compétitif, attire le plus l’attention, tandis que le C5 Boundless Master représente son modèle phare.
Dangbei recule à la cinquième place en chiffre d’affaires dans un contexte de faible renouvellement de produits majeurs au premier semestre, traversant un creux entre générations et se retrouvant vers le bas du classement des volumes.
Konka vise les marchés des villes de rang inférieur avec des modèles 1LCD abordables autour de 400 RMB. En captant la clientèle de masse par une stratégie de volume, la marque atteint la troisième place des ventes en unités.
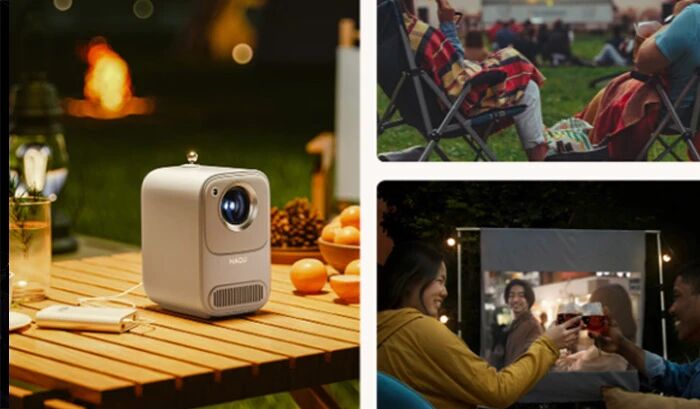
Haru accélère le renouvellement de ses produits et se concentre sur les prix inférieurs à 1,000 RMB, avec des appareils légers et portables adaptés aux jeunes utilisateurs et aux logements loués. Malgré les difficultés du marché, sa part progresse sur un an en volume comme en valeur.
Fête commerciale 618 et bilan du premier semestre
Par rapport à l’ensemble du premier semestre, la fête commerciale 618 de 2026 totalise 283,000 projecteurs intelligents vendus au détail, soit −22.6% sur un an, et un chiffre d’affaires de 550 millions de RMB, soit −12.2%. Si les deux séries de données affichent un recul du chiffre d’affaires, l’événement 618 a servi de vitrine aux évolutions technologiques du secteur.
Pendant les préventes, 13 grandes marques, dont XGIMI, Vidda et JMGO, ont présenté 39 nouveaux modèles, presque tous orientés vers le haut de gamme. Parmi les 23 nouveaux DLP, 14 atteignent au moins 3,000 lumens CVIA, répondant au problème ancien du manque de visibilité en journée. Vingt et un modèles utilisent une source à triple laser, soit 53.8% des nouveautés et 91.3% des nouveaux DLP : le triple laser est ainsi passé d’une option haut de gamme de niche à une solution courante. Dix-neuf modèles offrent la 4K, rendant la haute définition presque standard. Vingt et un disposent d’objectifs à zoom optique, portant pour la première fois la pénétration du zoom au-delà de 50% dans les projecteurs intelligents, alors que le redimensionnement sans perte devient une attente de base.
Ces progrès ont modifié la concurrence pendant les promotions. XGIMI et JMGO occupent les deux premières places, tandis que Vidda dépasse Dangbei pour la troisième. Les quatre premières marques représentent ensemble plus de 96% des volumes comme du chiffre d’affaires, concentrant davantage les ressources sur les acteurs possédant les technologies clés. Les données montrent aussi que la technologie 1LCD reste le socle des ventes de masse avec 63.5% des volumes, mais son recul sur un an dépasse celui du marché, signalant une évolution plus générale vers le milieu et le haut de gamme.
Dans le segment domestique, exploiter les grandes périodes promotionnelles comme 618 est essentiel pour les marques visant une percée annuelle. Parallèlement, l’espace de survie des petits acteurs continuera de se réduire.
Les causes du recul des ventes au premier semestre
Premièrement, les précédentes subventions publiques ont stimulé le marché, mais aussi anticipé une partie de la demande. À mesure que les incitations s’estompent, le soutien aux prix procuré par les subventions s’affaiblit.
Deuxièmement, la faiblesse générale de la confiance des consommateurs touche particulièrement les produits non essentiels de divertissement sur grand écran.
Troisièmement, le visionnage fragmenté sur les téléphones et les tablettes détourne une demande qui aurait autrement bénéficié aux appareils de projection domestique sur grand écran.
Quatrièmement, la hausse des coûts de composants en amont, notamment les puces mémoire, se répercute sur les prix finaux et freine dans une certaine mesure les acheteurs hésitants.
Pour conclure
Dans cette phase d’ajustement, le recul temporaire des volumes reflète la volonté du secteur de sortir d’une concurrence destructrice par les prix. Dépassant une croissance à tout prix fondée sur les faibles tarifs, la projection intelligente évolue vers une concurrence par la valeur, centrée sur la technologie et l’expérience utilisateur, au cours d’une transformation décisive.
À l’avenir, l’innovation continue dans les usages et les avancées techniques feront des projecteurs intelligents bien plus que de simples substituts aux téléviseurs. Ils occuperont une place irremplaçable dans les écosystèmes grand écran de l’audiovisuel mobile, du home cinéma, du jeu immersif et des usages professionnels. De nouvelles possibilités apparaîtront aussi dans l’optique automobile, l’interaction en réalité augmentée et l’intégration entre plusieurs scénarios. Après les difficultés actuelles de croissance, le secteur est prêt pour un nouveau cycle de développement de qualité.
