
2025 की पहली छमाही का चीनी स्मार्ट प्रोजेक्टर बाज़ार विश्लेषण
प्रकाशित
पहली छमाही 2025 में चीनी स्मार्ट प्रोजेक्टर बिक्री 2.778 मिलियन इकाइयाँ रही, 3.9% कम; राजस्व 4.68 बिलियन युआन रहा, 2.9% कम।
2025 की पहली छमाही में चीन का स्मार्ट प्रोजेक्टर बाज़ार पिछली वृद्धि से निकलकर समायोजन के दौर में आया। मुख्य आँकड़ों में बिक्री मात्रा और राजस्व दोनों घटे, लेकिन मूल्य श्रेणियों की बेहतर संरचना और तेज़ तकनीकी उन्नयन भी दिखे, जो आगे उद्योग की परिवर्तन दिशा बताते हैं।
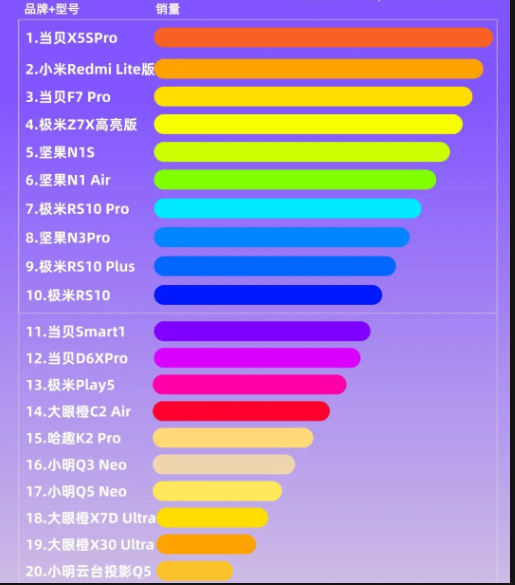
I. मुख्य आँकड़े: मात्रा और राजस्व दोनों में गिरावट, समायोजन चक्र शुरू
नवीनतम उद्योग आँकड़ों के अनुसार पहली छमाही की चीनी बिक्री 2.778 मिलियन इकाइयाँरही, सालाना 3.9% कम; बिक्री राजस्व 4.68 बिलियन युआनरहा, 2.9% कम। यह हाल के वर्षों में पहली छमाही की पहली दो-अंकीय गिरावट है और तेज़ वृद्धि से संरचनात्मक समायोजन की ओर बदलाव दिखाती है। राजस्व की गिरावट मात्रा से कम होने से औसत कीमत थोड़ी बढ़ने और मध्यम तथा उच्च श्रेणी के शुरुआती सहारे का संकेत मिलता है।
बाज़ार संकुचन के तीन प्रमुख कारण
- कमज़ोर उपभोक्ता खर्च: गैर-ज़रूरी प्रकृति उभरी
बजट घटने पर अनेक उपभोक्ताओं ने गैर-अनिवार्य घरेलू मनोरंजन उपकरण के रूप में स्मार्ट प्रोजेक्टर का खर्च पहले काटा। फ्रिज और वॉशिंग मशीन जैसी ज़रूरतों की तुलना में इसके विकल्प मौजूद हैं, इसलिए माँग अधिक लचीली है और पहली छमाही में खरीद की इच्छा बहुत कम हुई।
- नीति प्रभाव: सब्सिडी का लाभ नहीं
प्रोजेक्टर 2025 की राष्ट्रीय 12+3 मुख्य सब्सिडी श्रेणियों में नहीं थे, जबकि टीवी और एसी को सीधा लाभ मिला। इस अंतर से प्रोजेक्टर नीति-प्रेरित खरीद प्रोत्साहन से वंचित रहे और सब्सिडी वाले उपकरणों के सामने प्रतिस्पर्धा कमज़ोर हुई।
- विकल्पों की प्रतिस्पर्धा: अनेक दिशाओं से दबाव
75-इंच टीवी लगभग 2,500 युआन तक सस्ते हुए और सब्सिडी में शामिल हुए। अधिक स्थिर चित्र और नीतिगत लाभ से उन्होंने बड़ी स्क्रीन की घरेलू माँग खींची। दूसरी ओर मोबाइल और टैबलेट की पोर्टेबिलिटी तथा बहुउपयोगिता ने हल्के मनोरंजन में प्रोजेक्टर का स्थान घटाया, खासकर शुरुआती पोर्टेबल मॉडल प्रभावित हुए।
II. संरचना: निचला वर्ग घटा, मध्यम और उच्च वर्ग नया मुख्य प्रवाह
मूल्य संरचना में निचला वर्ग सिकुड़ा और मध्य स्थिर रहा। बाज़ार सस्ते अधिक वॉल्यूम से गुणवत्ता-आधारित उपभोग की ओर बढ़ा।
- 500 युआन से नीचे: हिस्सेदारी में बड़ी गिरावट
हिस्सा 2024 की समान अवधि के 33.2% से 22.1% हुआ, 11 प्रतिशत अंक से अधिक कम। कम चित्र गुणवत्ता और सीमित कार्यों वाले उत्पाद कमज़ोर उपभोग से पहले प्रभावित हुए। कुछ छोटी और मध्यम ब्रांड कम लाभ और प्रतिस्पर्धा के अभाव से बाहर निकलीं।
- 500–999 युआन: सबसे बड़ी मूल्य श्रेणी
संतुलित लागत और उपयोगिता से यह पहली पसंद बनी, पहली छमाही में कुल मात्रा का 32.8% और मूल्य श्रेणियों में पहला स्थान। सामान्यतः ऑटोफोकस, आवाज़ नियंत्रण और स्वीकार्य चित्र मिलते हैं, जो मुख्य ज़रूरतें पूरी करके सस्ते उत्पादों की कमियाँ टालते और बाज़ार स्थिर करते हैं।
- ब्रांड: एकाग्रता बढ़ी, छोटी और मध्यम कंपनियाँ तेज़ी से बाहर
संकुचन में उपभोक्ता प्रतिष्ठित और अच्छे गुणवत्ता नियंत्रण वाले बड़े ब्रांड चुनते हैं, जिससे छोटे ब्रांड का स्थान घटता है। तकनीक और आपूर्ति शृंखला लाभ से अग्रणी कंपनियाँ नए उत्पाद और सेवाओं द्वारा मजबूत हुईं। शीर्ष पाँच का CR5 पिछले साल से 8 प्रतिशत अंक बढ़ा और नेतृत्व की ओर बाज़ार केंद्रित हुआ।
III. तकनीकी मार्ग: तीनों प्रमुख तकनीकों में गिरावट, संरचना स्थिर
पहली छमाही में DLP, 1LCD और 3LCD की बिक्री अलग-अलग मात्रा में घटी, लेकिन हिस्सेदारी संरचना लगभग स्थिर रही और हर मार्ग के नेताओं की बढ़त मजबूत हुई।
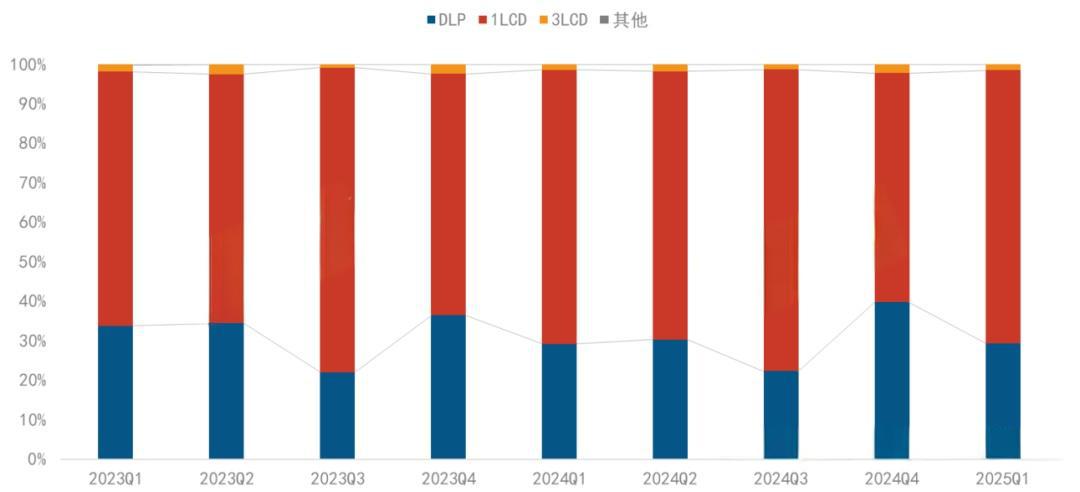
1. DLP: नेताओं का अधिक प्रभुत्व, हिस्से में थोड़ी गिरावट
DLP का ऑनलाइन हिस्सा 30.8% और मात्रा सालाना 5% कम थी। Xgimi, JMGO, Dangbei और Vidda का संयुक्त हिस्सा 94% से अधिक था, लगभग एकाधिकार। उच्च कंट्रास्ट और छोटे आकार से यह मध्यम तथा उच्च घरेलू सिनेमा में प्रमुख रहा और 4K इसका मुख्य विकास इंजन बना।
2. 1LCD: हिस्से में पहला स्थान, अधिक एकाग्रता
1LCD का ऑनलाइन हिस्सा 67.8% रहा, लेकिन मात्रा 9.4% घटी, मुख्यतः सस्ते उत्पादों की माँग से। Xiaomi और Oshine आपूर्ति एकीकरण और लागत-उपयोगिता से बिक्री क्रम में बढ़े। शीर्ष तीन का CR3 65% पहुँचा और छोटी कंपनियों के खाली स्थान पर नेताओं ने कब्ज़ा किया।
3. 3LCD: स्थिर हिस्सा, नए उत्पादों से माँग
3LCD का ऑनलाइन हिस्सा 1.5% रहा। छोटा होने पर भी रंग पुनरुत्पादन की तकनीकी बढ़त है। अप्रैल 2025 में Epson ने Tri-Core Three-Color Full-Color Engine और शुरुआती 4K EF-51 प्रस्तुत किया। बेहतर रंग और सुलभ कीमत ने पेशेवरों को आकर्षित करके कुछ माँग वापस लाई।
4. उभरती तकनीकें: 2LCD और Micro LED सामने आईं
- 2LCD तकनीक: Kejinming निर्मित Philips ब्रांड NPX955 लगभग 3,500 युआन का है। दो LCD पैनल और उच्च चमक से मध्यम कारोबारी और घरेलू उपयोग लक्षित हैं, जिससे नया विकल्प मिलता है।
- Micro LED तकनीक: Digital Light Core ने अमेरिका की SID 2025 में 4K प्रोटोटाइप दिखाया। तीन 0.69-इंच स्व-प्रकाशित कोर, प्रत्येक 4K और केवल 4 माइक्रोन पिक्सेल हैं। बहुत ऊँची चमक और लंबी आयु उच्च श्रेणी की संभावना तथा भविष्य की तकनीकी दिशा दिखाते हैं।
IV. उत्पाद उन्नयन: चार तकनीकों से मध्यम और उच्च श्रेणी परिवर्तन
संकुचन के बावजूद मध्यम और उच्च श्रेणी में तकनीकी सुधार धीमा नहीं हुआ। लेज़र, 4K, ऑप्टिकल ज़ूम और AI ने मूल्य बढ़ाया और राजस्व गिरावट कुछ घटाई, जिससे वे परिवर्तन के प्रमुख इंजन बने।
- 4K: बिक्री में 50% से अधिक वृद्धि
4K का मात्रा हिस्सा 11.1% और सालाना वृद्धि 50% से अधिक रही। परिपक्व तकनीक से DLP और 1LCD में कीमतें घटीं; कुछ शुरुआती 4K 3,000 युआन से नीचे आए और तकनीक ऊँची श्रेणी से मध्य में फैली।
- लेज़र: 14% से अधिक हिस्सा, तीन रंग मानक बने
लेज़र का बिक्री हिस्सा 14.3% और सालाना वृद्धि 17% थी; तीन-रंग 80% से अधिक थे और नई मध्यम तथा उच्च श्रेणी में मानक बने। उच्च चमक, कम क्षय और व्यापक रंग से घरेलू सिनेमा तथा बैठकों में माँग बढ़ी और पारंपरिक LED का स्थान धीरे लिया।
- ऑप्टिकल ज़ूम: राजस्व में 23% से अधिक योगदान
ऑप्टिकल ज़ूम की मात्रा 6.2%, लेकिन राजस्व 23.4% था, जिससे ऊँची प्रति-इकाई कीमत और मूल्य दिखता है। बिना गुणवत्ता खोए आकार बदलना मध्यम-उच्च घरेलू और कारोबारी उपयोगकर्ताओं को पसंद है तथा अलग पहचान का प्रमुख विक्रय बिंदु बना।
- AI: दूर-क्षेत्र आवाज़ और बड़े मॉडल तेज़ी से बढ़े
दूर-क्षेत्र आवाज़ उत्पाद मात्रा के 7.3% और बड़े AI मॉडल 6.6% थे। AI ने प्रोजेक्टर को डिस्प्ले से स्मार्ट इंटरैक्टिव केंद्र बनाया, जहाँ आवाज़ से कंटेंट खोज, उपकरण नियंत्रण और विभिन्न उपयोगों का समन्वय होता है, जिससे अनुभव बढ़ता है।
V. पूरे साल का अनुमान: समायोजन जारी, तीन दिशाओं में सफलता की तलाश
2025 की कुल बिक्री का अनुमान 5.728 मिलियन इकाइयाँहै, सालाना 5.2% कम; राजस्व अनुमान 9.54 बिलियन युआनहै, 4.6% कम। समायोजन जारी रहेगा और वृद्धि को तीन दिशाओं में प्रगति चाहिए:
- विदेशी बाज़ार: अतिरिक्त माँग तलाशना
घरेलू संतृप्ति के सामने नेता दक्षिण-पूर्व एशिया और यूरोप में तेज़ी से बढ़े। लागत-उपयोगिता और स्थानीय कंटेंट अनुकूलन से नई विकास धारा खोजते हैं।
- व्यावसायिक उपयोग: कारोबारी माँग खोलना
शिक्षा, कार्यालय और सांस्कृतिक पर्यटन में चमकीले तथा स्थिर प्रोजेक्टरों की माँग है। शिक्षा-विशेष और पर्यटन के इमर्सिव समाधान से नेता कारोबारी हिस्सा बढ़ा सकते हैं।
- वाहन प्रोजेक्शन: नए उपयोग तलाशना
मोबाइल मनोरंजन के नए माध्यम के रूप में यह उद्योग का केंद्र बना। कुछ ब्रांड वाहन उपयोग के लिए पोर्टेबल उत्पाद विकसित कर रहे हैं, जो आगे नया विकास इंजन हो सकते हैं।
पहली छमाही के अल्पकालिक दबाव के बावजूद बेहतर बाज़ार संरचना और तेज़ तकनीकी उन्नयन दीर्घकालिक स्वस्थ विकास का आधार हैं। मध्यम-उच्च परिवर्तन, नवाचार और उपयोग विस्तार पर केंद्रित ब्रांड ही समायोजन में अवसर पकड़कर स्थायी वृद्धि कर पाएँगे।
क्या यह लेख उपयोगी था?
Join the technical discussion
Comments are published after review. Edited comments are reviewed again.