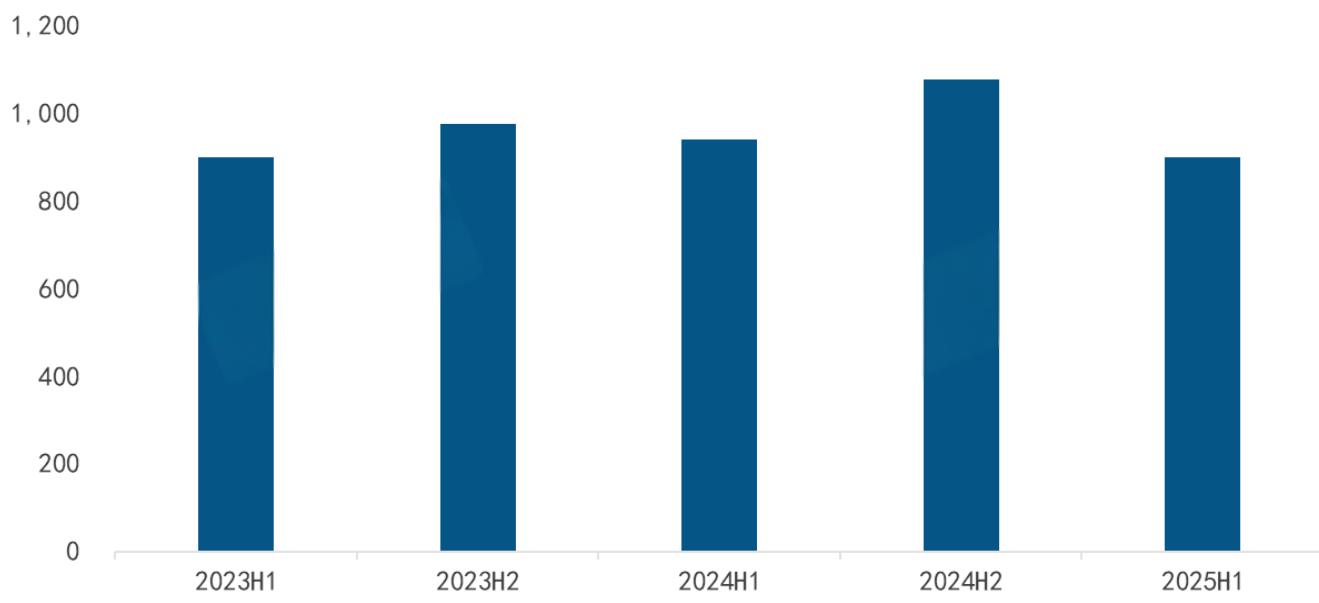
2020 से वैश्विक प्रोजेक्टर बाज़ार कई लाभों से तेज़ बढ़ा: नई उपभोक्ता पीढ़ी ने स्मार्ट और मिनी प्रोजेक्टर की पहचान बढ़ाई, सीमा-पार ई-कॉमर्स ने बिक्री चैनल खोले और विकसित अर्थव्यवस्थाओं में आउटडोर कैंपिंग की माँग बढ़ी। लेकिन 2025 में महत्वपूर्ण मोड़ आया। RUNTO के अनुसार पहली छमाही में वैश्विक आपूर्ति 9.003 मिलियन इकाइयाँ रही, सालाना 4.2% कम; बिक्री मूल्य 8.6% गिरकर USD 4.05 बिलियन रहा। दबाव के कारण RUNTO ने 2025 का अनुमान शुरुआती 22.08 मिलियन से घटाकर 20.34 मिलियन किया, जो चरणबद्ध समायोजन की चुनौती दिखाता है।
वैश्विक प्रोजेक्टर आपूर्ति आकार, 2023–2025 की पहली छमाही
I. गिरावट के तीन कारण: शुल्क, खेल आयोजनों का घटा लाभ और सस्ते उत्पादों का पतन
RUNTO के विश्लेषण में आंतरिक और बाहरी कारणों की परस्पर क्रिया तीन मुख्य तनावों में दिखाई देती है:
1. शुल्क और भू-राजनीतिक संघर्ष से अनिश्चितता बढ़ी
वैश्विक अस्थिरता महत्वपूर्ण बाधा बनी। चीन-अमेरिका शुल्क विवाद का दोहरा प्रभाव हुआ: कंपनियों ने पहली तिमाही में शुल्क जोखिम से बचने के लिए पहले भंडार बनाया और आपूर्ति अस्थायी बढ़ी, लेकिन इससे दूसरी तिमाही की माँग खत्म हुई तथा पहले वृद्धि और फिर गिरावट का तेज़ उतार-चढ़ाव आया। शुल्क अंतिम कीमतों में भी पहुँचे और खासकर मध्यम तथा निम्न उपभोक्ता खरीद की इच्छा घटी। मध्य पूर्व और पूर्वी यूरोप के संघर्षों ने व्यापार बाधित किया, क्षेत्रीय माँग अस्थिर की तथा लंबी अवधि के निवेश में सावधानी बढ़ाई।
2. खेल आयोजनों का ऊँचा तुलनात्मक आधार, माँग का सहारा नहीं
2024 बड़ा खेल वर्ष था, पहली छमाही में पेरिस ओलंपिक और यूरो कप जैसे वैश्विक आयोजन केंद्रित थे। घरेलू मनोरंजन और प्रचार तथा आयोजन स्थल के व्यावसायिक डिस्प्ले की माँग बढ़ी और आधार ऊँचा हुआ। 2025 की पहली छमाही में समान पैमाने के आयोजनों के अभाव से पिछला शिखर दोहराना कठिन था। खेल लाभ का घटना, खासकर घरेलू प्रोजेक्टरों में, आपूर्ति को नीचे खींचने वाला कारण बना।
3. $99 बेलनाकार प्रोजेक्टरों का पतन, विकास इंजन खोया
पहले मध्यम और निचले बाज़ार में प्रमुख $99 के सस्ते बेलनाकार प्रोजेक्टरों की गति कम हुई। कम कीमत से वे छोटे और कम आय वाले बाज़ारों में फैले थे, लेकिन प्लेटफॉर्म एल्गोरिदम से ट्रैफिक समर्थन घटने और खराब चित्र, कम बैटरी तथा टिकाऊपन की शिकायतों से आकर्षण कम हुआ। वे कुल आपूर्ति का मुख्य इंजन नहीं रहे और मध्यम-निचला बाज़ार ठहराव में आया।
वैश्विक प्रोजेक्टर आपूर्ति आकार, 2023–2025 की पहली छमाही
II. क्षेत्रीय अंतर: विकसित बाज़ार टिके, चीन और एशिया-प्रशांत दबाव में
पहली छमाही में विकसित बाज़ारों की थोड़ी विपरीत-दिशा वृद्धि और उभरते बाज़ारों की अलग स्थिति दिखी, जो अर्थव्यवस्था और नीति के अंतर से जुड़ी थी:
1. चीन: घटा हिस्सा और कमज़ोर सब्सिडी, प्रमुख दबाव
दुनिया के सबसे बड़े बाज़ार की आपूर्ति 2.85 मिलियन रही, 13.5% कम। वैश्विक हिस्सा 2024 की पहली छमाही के 35.1% से 31.7% हुआ। सब्सिडी वाली श्रेणियों में प्रोजेक्टर दुर्लभ गिरावट वाली श्रेणी रहे; स्मार्ट टीवी भी कमज़ोर थे। सब्सिडी का प्रभाव और ताकत कम होने से सुधार दबाव में है और जल्द स्पष्ट उछाल संभव नहीं।
2. उत्तरी अमेरिका: उच्च श्रेणी माँग मज़बूत, कुल हल्की वृद्धि और तिमाही उतार-चढ़ाव
दूसरे बड़े बाज़ार, 21.5% हिस्से, ने 1.937 मिलियन इकाइयाँ भेजीं, 1.3% वृद्धि। पहली तिमाही की घबराहट वाली स्टॉक खरीद से 5.6% वृद्धि हुई, लेकिन दूसरी में माँग सामान्य होने पर 2.3% गिरावट आई। उच्च श्रेणी माँग कायम रही: 4K लेज़र 70.6% बढ़े और मुख्य इंजन बने, जिससे प्रीमियम परिवर्तन का महत्व दिखा।
3. पश्चिमी यूरोप: एशिया-प्रशांत को पार कर तीसरा बाज़ार, कारोबारी माँग से वृद्धि
2023 की चौथी तिमाही से तीसरा स्थान है। 2025 की पहली छमाही में 1.804 मिलियन आपूर्ति, 8.0% वृद्धि हुई। सस्ते बेलनाकार मॉडल कम लोकप्रिय होने पर भी EU स्कूल डिजिटलीकरण निवेश ने खासकर शिक्षा में शॉर्ट-थ्रो लेज़र बढ़ाए। व्यावसायिक बाज़ार क्षेत्रीय इंजन बना।
4. एशिया-प्रशांत और उभरते बाज़ार: अलग स्थितियाँ, कुछ क्षेत्रों में मज़बूती
एशिया-प्रशांत: कुल दबाव
आपूर्ति 1.484 मिलियन और गिरावट 7.3% थी। जापान तथा दक्षिण कोरिया अपेक्षाकृत स्थिर रहे। वियतनाम और थाईलैंड को विदेशी विनिर्माण स्थानांतरण का लाभ मिला, लेकिन कम उपभोक्ता खर्च ने माँग रोकी। जनसांख्यिकीय लाभ से भारत 9% बढ़ा और क्षेत्र का अकेला बड़ा सकारात्मक बाज़ार बना।
अन्य उभरते बाज़ार
- लैटिन अमेरिका 11% घटा। ब्राज़ील सीमा-पार ई-कॉमर्स से बढ़ा, जबकि अमेरिका की बार-बार बदलती $800 शुल्क-मुक्त नीति ने मेक्सिको की आपूर्ति शृंखला बाधित की।
- पूर्वी यूरोप और MENA, मध्य पूर्व तथा उत्तरी अफ्रीका, क्रमशः 17% और 7% बढ़े। रूस और संयुक्त अरब अमीरात की माँग स्पष्ट सुधरी और वे उभरते बाज़ारों के उजले बिंदु बने।
क्षेत्र के अनुसार वैश्विक आपूर्ति संरचना, 2024–2025 की पहली छमाही
III. सभी तकनीकी मार्ग दबाव में: 1LCD लगभग 70%, लेकिन छिपे जोखिम
सभी तकनीकी मार्गों की आपूर्ति घटी और संरचना बदली। 1LCD का प्रभुत्व कायम रहा, लेकिन निचली श्रेणी पर निर्भरता और स्टॉक दबाव बढ़े:
1. 1LCD: हिस्सा बढ़कर 69.6%, निचला वर्ग और स्टॉक जोखिम
आपूर्ति 6.266 मिलियन रही, 0.8% कम, लेकिन हिस्सा 67.2% से 69.6% हुआ। प्रभुत्व के पीछे जोखिम हैं: बेलनाकार मॉडल की कम गति मात्रा को प्रभावित करती है; निचली श्रेणी और चित्र तथा टिकाऊपन की शिकायतों से कंपनी स्टॉक और चैनल वापसी दोनों बढ़े। आगे स्टॉक खपाने का दबाव बड़ा और टिकाऊ विकास इंजन कमज़ोर है।
2. DLP: पेशेवर बढ़त माँग की कमी और घटक देरी की भरपाई नहीं करती
DLP आपूर्ति 1.914 मिलियन रही, 9.6% कम। बड़े स्थल और प्रदर्शनियों की तकनीकी बढ़त कुल कमज़ोर माँग से निष्प्रभावी हुई। Texas Instruments के 0.39-इंच 4K UHD लाइट वाल्व की देरी ने उच्च श्रेणी लॉन्च पीछे किए और प्रदर्शन तथा प्रीमियम परिवर्तन सीमित किया।
3. 3LCD: स्थिर घरेलू माँग व्यावसायिक कमी नहीं भरती, गिरावट बढ़ी
आपूर्ति 811,000 रही, 14.4% कम, तीनों में सबसे बड़ी गिरावट। घरेलू सिनेमा स्थिर रहा, लेकिन सम्मेलन, शिक्षा और प्रशिक्षण की कमी पूरी नहीं कर सका। कुल आपूर्ति दबाव में और हिस्सा घटता रहा।
4. उभरती तकनीकें: 2LCD और चीनी LCoS गति नहीं पकड़ पाए
2LCD उत्पाद चीन मुख्यभूमि में आए, लेकिन बहुत कम बिके। घरेलू LCoS समाधान देर से आए। दोनों का संयुक्त हिस्सा केवल 0.13% था, इसलिए अल्पकाल में प्रभावी सहारा नहीं मिला, नया इंजन नहीं बना और नवाचार प्रतिस्पर्धात्मकता में नहीं बदला।
तकनीक के अनुसार वैश्विक आपूर्ति संरचना, 2024–2025 की पहली छमाही
IV. स्रोत संरचना: LED स्थिर, लेज़र बढ़ा, बल्ब घटे
LED स्थिर, लेज़र बढ़ता और बल्ब घटता दिखा। केवल लेज़र सकारात्मक रहा और गुणवत्ता-आधारित विकास को आगे लाया:
1. LED: स्थिर प्रमुख हिस्सा, वृद्धि ठहरी
आपूर्ति 7.11 मिलियन रही, 3.2% कम; हिस्सा 79.0%, 0.8 प्रतिशत अंक अधिक। मुख्य स्रोत बना रहा, लेकिन मध्यम-निचले उत्पाद और बेलनाकार मॉडल की गिरावट से वृद्धि रुकी। जल्द स्थिर हिस्सा और थोड़ी मात्रा गिरावट का ढाँचा जारी रहेगा।
2. लेज़र: विपरीत दिशा में 7.7% वृद्धि, मुख्य इंजन
आपूर्ति 1.055 मिलियन, 7.7% अधिक; हिस्सा 11.7%, 1.9 अंक अधिक रहा। चीन से बाहर तेज़ वृद्धि और पारा-लैंप का प्रतिस्थापन बढ़ा। Optoma, Panasonic, BenQ और ViewSonic ने अनेक लेज़र उत्पाद उतारे और भेजे। कारोबारी बाज़ार में ऊँची चमक का लाभ स्पष्ट है: पहुँच 33.8%, 3.6 अंक अधिक।
तीन-रंग लेज़र हिस्सा 31.3% से 33.5% हुआ; चीन में 60.4% पहुँचा, जो उच्च श्रेणी संभावना दिखाता है। Hisense, Nuts और XGIMI ने वैश्विक तीन-रंग का 70% से अधिक दिया और परिवर्तन का नेतृत्व किया।
इसके अलावा 2025 लेज़र डिस्प्ले तकनीक और उद्योग विकास सम्मेलन 19 सितंबर को Qingdao में होगा। RUNTO संयुक्त रूप से 2025 प्रोजेक्शन स्क्रीन उद्योग श्वेतपत्र वीडियो उद्योग संघ, चीन विज्ञान एवं प्रौद्योगिकी विश्वविद्यालय, Feist और Haifei के साथ जारी करेगा। यह उद्योग के पूर्वाग्रह सुधारने, खासकर लेज़र में गुणवत्ता के लिए स्क्रीन का महत्व बताने और स्वस्थ विकास बढ़ाने का प्रयास है।
3. बल्ब: और 21.7% गिरावट, धीरे ऐतिहासिक विदाई
आपूर्ति केवल 839,000 रही, 21.7% कम; हिस्सा 9.3% और पहली बार 10% से नीचे। यूरोप के 2026 पारा प्रतिबंध के करीब आने पर निर्माता पारा मॉडल बंद कर रहे हैं। चैनल स्टॉक खत्म होने के बाद बल्ब पूरी तरह उद्योग छोड़ सकते हैं और अपनी ऐतिहासिक भूमिका पूरी कर सकते हैं।
प्रकाश स्रोत के अनुसार वैश्विक आपूर्ति संरचना, 2024–2025 की पहली छमाही
V. वार्षिक अनुमान 20.34 मिलियन, दूसरी छमाही के तीन सकारात्मक संकेत
RUNTO के अनुसार गिरावट बाहरी दबाव में उद्योग की कमज़ोरी दिखाती है। गैर-अनिवार्य उत्पादों को प्रदर्शन और प्रतिष्ठा सुधारकर गुणवत्तापूर्ण जीवन में मूल्य बढ़ाना तथा विकास बाधाएँ पार करनी होंगी।
अनुमान 22.08 मिलियन से 20.34 मिलियन घटाया गया। फिर भी RUNTO दूसरी छमाही के तीन संकेत बताता है जो दबाव घटा सकते हैं:
- उपभोक्ता: क्रिसमस और Black Friday घरेलू माँग बढ़ा सकते हैं;
- क्षेत्र: उत्तरी अमेरिका की स्थिर आपूर्ति, पश्चिमी यूरोप की केंद्रित शिक्षा निविदाएँ और उभरते बाज़ारों की लगातार माँग गिरावट का मुकाबला करेंगी;
- उत्पाद: उच्च श्रेणी लेज़र और 4K मात्रा तथा संरचनात्मक उन्नयन के मुख्य इंजन हैं और बाज़ार को गुणवत्ता की ओर ले जाते हैं।
