2026 की पहली छमाही में स्मार्ट प्रोजेक्टर बिक्री 2.056 मिलियन, XGIMI पहले स्थान पर
प्रकाशित
2026 की पहली छमाही में स्मार्ट प्रोजेक्टरों की बिक्री 2.056 मिलियन इकाइयाँ रही और XGIMI ने पहला स्थान बनाए रखा।
2026 की पहली छमाही में स्मार्ट प्रोजेक्टर बिक्री 2.056 मिलियन: XGIMI पहले स्थान पर, Dangbei का चौंकाने वाला प्रदर्शन; क्या ब्रांड प्रतिस्पर्धा बदल रही है?
2026 की पहली छमाही में चीन के स्मार्ट प्रोजेक्टर बाज़ार, लेज़र टीवी को छोड़कर, में स्पष्ट ठंडक दिखी। सभी चैनलों की बिक्री 2.056 मिलियन इकाइयाँ रही, सालाना 26.0% कम; राजस्व 3.34 बिलियन RMB रहा, सालाना 27.0% कम। ये गिरते आँकड़े उद्योग के पतन का संकेत नहीं, बल्कि अनियंत्रित विस्तार से परिष्कृत संचालन की ओर बदलाव की कठिनाइयाँ हैं।
विपरीत परिस्थितियों में बढ़ता बाज़ार केंद्रीकरण सबसे प्रमुख रुझान है। पहली छमाही में ऑनलाइन शीर्ष दस ब्रांडों ने इकाइयों में 70% से अधिक और राजस्व में 85% से अधिक हिस्सेदारी ली, दोनों 2025 की समान अवधि से अधिक हैं। संसाधन और ऑर्डर तेज़ी से अग्रणी कंपनियों की ओर जा रहे हैं। मुख्य तकनीक और पैमाने की बढ़त के बिना छोटे-मध्यम ब्रांडों का स्थान घटता है और “मज़बूत और मज़बूत” की स्थिति पक्की होती है।
राजस्व में XGIMI अग्रणी
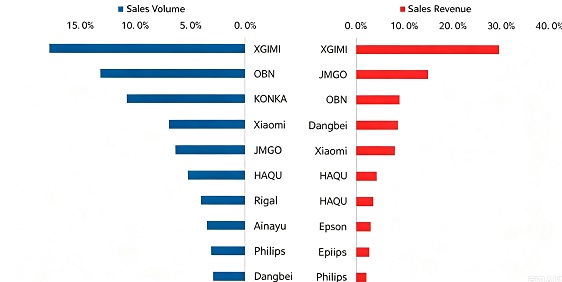
शीर्ष कंपनियों में अंतर स्पष्ट है। XGIMI मात्रा और राजस्व दोनों में पहला स्थान बनाए हुए है। उसकी इकाई हिस्सेदारी लगातार बढ़ी और राजस्व हिस्सेदारी लगभग 30% रही, जिससे घरेलू प्रोजेक्शन में मानक की स्थिति मज़बूत हुई।
राजस्व में पहला स्थान बनाए रखने के अलावा XGIMI ने प्रीमियम “RGB तीन-रंग लेज़र + ऑप्टिकल लेंस शिफ्ट” तकनीक 5,000-7,000 RMB वर्ग में लाकर लोकप्रिय उत्पाद बनाए। 0.39-इंच DMD प्लेटफ़ॉर्म से उसने 4K, लेज़र और उच्च चमक को आम बनाया।
संपूर्ण आंतरिक अनुसंधान और विकास के बल पर XGIMI ने परिपक्व तीन-रंग लेज़र तकनीक पेशेवर प्रोजेक्शन में फैलायी। उसकी 60,000-लुमेन RGB पेशेवर श्रृंखला उच्चस्तरीय क्षेत्र में विदेशी ब्रांडों का पुराना वर्चस्व तोड़कर घरेलू उपयोग से आगे वृद्धि के अवसर खोलती है।
Dangbei नीचे खिसका; Oubei दूसरे स्थान पर
Oubei ने 13.1% इकाई हिस्सेदारी के साथ दूसरा स्थान पाया। 1LCD पर केंद्रित ब्रांड लागत-प्रतिस्पर्धी उत्पाद देता है। लगभग 700 RMB वाला C3 Air पहली छमाही का सबसे अधिक बिकने वाला मॉडल रहा। नई R3 ULTRA श्रृंखला उच्चस्तरीय क्षेत्र में उसकी पहल है, ताकि केवल किफ़ायती ब्रांड की पहचान से आगे बढ़ सके।
JMGO राजस्व में दूसरे स्थान पर रहा, लेकिन इकाइयों में पाँचवें पर गिरा। उसके सामने प्रीमियम पहचान और व्यापक मात्रा की बिक्री के बीच संतुलन की चुनौती है।
Hisense का युवा तकनीकी उपब्रांड Vidda स्वयं विकसित तीन-रंग लेज़र, उच्च रिफ़्रेश गेमिंग और बड़े AI मॉडल वाली स्मार्ट इंटरैक्शन से राजस्व में चौथा है। इसका लक्ष्य युवा ऑडियो-विज़ुअल शौकीन और गेमर हैं। 2026 की श्रृंखला में मुख्यतः C5 Boundless Master, C3 श्रृंखला (Ultra/Pro/S) और M2 Pro हैं। किफ़ायती C3 Pro High-Bright Edition ने सबसे अधिक ध्यान खींचा; C5 Boundless Master प्रमुख मॉडल है।
पहली छमाही में बड़े नए उत्पाद लॉन्च कम होने से Dangbei राजस्व में पाँचवें पर आ गया। उत्पाद नवीनीकरण में अंतराल आया और इकाइयों की सूची में यह निचले भाग में रहा।
Konka लगभग 400 RMB वाले सस्ते 1LCD मॉडलों से निचले स्तर के बाज़ारों को लक्षित करता है। व्यापक ग्राहकों के लिए मात्रा-आधारित बिक्री ने उसे इकाइयों में तीसरा स्थान दिया।
Haru युवा और किराये के घरों के लिए 1,000 RMB से कम के हल्के पोर्टेबल उपकरणों का नवीनीकरण तेज़ करता है। विपरीत परिस्थितियों में भी इकाई और राजस्व दोनों की सालाना हिस्सेदारी बढ़ी।
618 शॉपिंग फ़ेस्टिवल बनाम पहली छमाही
पूरी छमाही की तुलना में 2026 के 618 फ़ेस्टिवल में 283,000 स्मार्ट प्रोजेक्टर खुदरा इकाइयाँ बिकीं (सालाना −22.6%) और राजस्व 550 मिलियन RMB रहा (−12.2%)। दोनों आँकड़ा समूहों में राजस्व घटा, लेकिन 618 उद्योग की तकनीकी उन्नति का प्रदर्शन मंच बना।
प्री-सेल में XGIMI, Vidda और JMGO समेत 13 प्रमुख ब्रांडों ने 39 मॉडल उतारे, लगभग सभी प्रीमियम थे। 23 नए DLP में 14 की चमक कम से कम 3,000 CVIA लुमेन है, जिससे दिन में खराब दृश्यता सुधरती है। 21 मॉडल तीन-रंग लेज़र इस्तेमाल करते हैं: सभी लॉन्च का 53.8% और नए DLP का 91.3%। इससे तीन-रंग लेज़र विशेष प्रीमियम सुविधा से मुख्यधारा में आया है। 19 में 4K है, जिससे हाई-डेफ़िनिशन देखना लगभग मानक बनता है। 21 में ऑप्टिकल ज़ूम लेंस हैं; पहली बार स्मार्ट प्रोजेक्टरों में ज़ूम की पहुँच 50% से ऊपर हुई और बिना गुणवत्ता हानि के आकार बदलना मूल अपेक्षा बना।
इन बदलावों ने प्रचार अवधि की प्रतिस्पर्धा बदली। XGIMI और JMGO पहले दो स्थानों पर रहे; Vidda ने Dangbei को पछाड़कर तीसरा पाया। शीर्ष चार ने इकाइयों और राजस्व दोनों का 96% से अधिक लिया, जिससे मुख्य तकनीक वाले ब्रांडों में संसाधन केंद्रित हुए। 1LCD अभी भी 63.5% इकाई हिस्सेदारी के साथ मात्रा का आधार है, लेकिन इसकी सालाना गिरावट पूरे बाज़ार से तेज़ है, जो मध्यम और उच्चस्तरीय खपत की ओर बदलाव दिखाती है।
घरेलू क्षेत्र में सालभर की बड़ी सफलता चाहने वाले ब्रांडों के लिए 618 जैसे बड़े प्रचार अवसर अहम हैं। साथ ही छोटे खिलाड़ियों का स्थान और घटेगा।
पहली छमाही में बिक्री गिरने के कारण
पहला, पिछली सरकारी सब्सिडी ने बाज़ार को सक्रिय किया, लेकिन कुछ माँग पहले ही खींच ली। प्रोत्साहन कम होने से सब्सिडी-आधारित कीमत समर्थन कमज़ोर हुआ।
दूसरा, व्यापक स्तर पर कमज़ोर उपभोक्ता भावना ने गैर-ज़रूरी बड़ी स्क्रीन मनोरंजन उत्पादों को अधिक प्रभावित किया।
तीसरा, मोबाइल और टैबलेट पर टुकड़ों में देखना घरेलू बड़ी प्रोजेक्शन स्क्रीन की माँग दूसरी ओर ले गया।
चौथा, मेमोरी चिप जैसे ऊपरी आपूर्ति घटकों की बढ़ती लागत अंतिम कीमत में आई और कुछ अनिश्चित खरीदारों को रोक दिया।
अंतिम विचार
उद्योग के इस समायोजन में अस्थायी मात्रा गिरावट कम कीमत वाली विनाशकारी प्रतिस्पर्धा से निकलने का संकल्प दिखाती है। सस्ती कीमत से किसी भी लागत पर मात्रा बढ़ाने के बजाय उद्योग तकनीक और उपयोगकर्ता अनुभव पर आधारित मूल्य प्रतिस्पर्धा की ओर बढ़ रहा है तथा महत्वपूर्ण आत्म-परिवर्तन कर रहा है।
आगे निरंतर उपयोग नवाचार और तकनीकी उपलब्धियाँ स्मार्ट प्रोजेक्टर को केवल टीवी का विकल्प रहने से आगे ले जाएँगी। मोबाइल ऑडियो-विज़ुअल, होम सिनेमा, इमर्सिव गेमिंग और व्यावसायिक-पेशेवर उपयोगों में इनका अपरिवर्तनीय इकोसिस्टम स्थान बनेगा। वाहन ऑप्टिक्स, AR इंटरैक्शन और बहु-उपयोग एकीकरण से भी अवसर निकलेंगे। मौजूदा कठिनाइयों के बाद उद्योग उच्च गुणवत्ता की वृद्धि के नए चक्र के लिए तैयार है।
क्या यह लेख उपयोगी था?
Join the technical discussion
Comments are published after review. Edited comments are reviewed again.