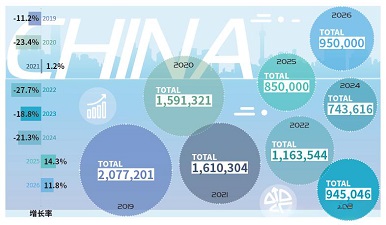
Prospectの調査データによると、中国の従来型プロジェクター市場は2024年に縮小しました。全分野で販売台数と売上高が前年比で減少し、特にビジネス・教育分野の落ち込みが大きくなりました。設備用プロジェクター市場は文化観光産業の活況に支えられ、比較的安定していました。ただし、多数のブランドによる激しい競争と狭ピッチLEDディスプレイなどの浸透により、業界の利益は圧迫されました。家庭用市場は政府補助金や消費財の買い替え支援などで一定の緩和を得たものの、小型機など低価格製品の高級市場への影響は依然大きく、従来型家庭用機の販売台数と市場規模はいずれも強い圧力を受けました。
年間を通じたさまざまな支援策はデジタル消費と文化観光産業を活性化し、プロジェクター市場に好影響を与えました。 大規模設備更新と消費財買い替えへの支援を強化する措置 では、設備更新支援に3,000億元を配分しました。 サービス消費の質の高い発展を促進する意見 は、没入型体験やデジタルアートなど新形態の発展を奨励しています。大型家電への国の補助金も家庭用投写製品の販売を押し上げました。 政府調達における国産製品の基準および実施政策に関する通知 は、政府調達の価格評価で国産製品に20%の優遇を与えることを明記しています。また政府は、文化発展のデジタル化・情報化を進め、デジタル文化創造産業、現地没入型娯楽、統合的なデジタル文化観光産業を加速させる方針を強調しました。
プロジェクター上流の技術競争は激化しています。Texas Instrumentsは低価格DMDチップを全面展開し、0.65インチおよび0.8インチが幅広い製品に採用されています。3LCDパネル技術の改善と4K製品の増加も進みました。BOE Technology GroupやHuaxing Optoelectronicsなどの単板LCDメーカーは、生産能力を拡大しながら技術を向上させています。中国メーカーもLCOSや2LCDなどの投写光学技術の研究開発で一定の進展を遂げました。市場の課題を受け、主要ブランドは厳格なコスト管理と研究開発予算の削減によって支出を抑制しています。同時に流通経路は平坦化し、流通段階の削減と資源配分の最適化によって効率が向上し、販売方針も柔軟で多様になっています。内需の伸びが鈍化する中、プロジェクターを含む多くの企業が海外へ重点を移しました。中国の業務用ディスプレイ企業は海外で規模を伴う成長を実現し、国内より大幅に高い利益率を得る傾向があり、さらなる海外展開を促しています。
2024年には約700の新モデルが登場しました。明るさでは新製品の60%超が4,000~10,000ルーメンで、中高級・設備用市場への注力を示しています。解像度ではWUXGA、4K、WXGAが主流です。新モデルのほぼすべてがレーザー光源を採用し、市場の中心技術となりました。表示方式では3LCDが1DLPより多くなっています。これは、確立された複数のOEM 3LCDモデルを多くのブランドが採用し、多数の派生製品が生まれたためです。
