미니 프로젝터를 제외한 중국 기존형 프로젝터 시장의 규모, 변화와 향후 사업 기회를 살펴봅니다.
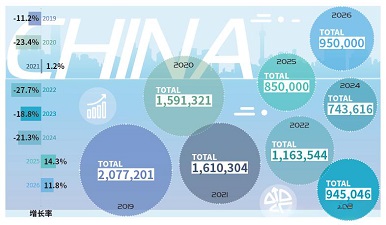
Prospect 조사에 따르면 중국 기존형 프로젝터 시장은 2024년 감소했습니다. 모든 분야의 판매량과 매출이 전년 대비 줄었으며 상업·교육 부문의 하락이 가장 컸습니다. 설치형 프로젝터 시장은 문화·관광 산업의 성장으로 비교적 안정적이었습니다. 그러나 여러 브랜드의 치열한 경쟁과 좁은 픽셀 피치 LED 디스플레이 등의 확산으로 업계 이익이 압박받았습니다. 정부 보조금과 소비재 교체 지원이 가정용 시장의 부담을 일부 덜었지만, 미니 프로젝터 등 저가 제품이 고급 시장에 주는 영향은 여전했습니다. 그 결과 기존형 가정용 프로젝터의 판매량과 시장 규모 모두 큰 압력을 받았습니다.
한 해 동안 다양한 지원 정책이 디지털 소비와 문화·관광 산업을 촉진해 프로젝터 시장에 긍정적인 영향을 줬습니다. 대규모 설비 갱신 및 소비재 교체 지원 강화 조치 는 설비 교체 지원에 3,000억 위안을 배정했습니다. 서비스 소비의 고품질 발전 촉진 의견 은 몰입형 체험과 디지털 예술 등 새로운 형태의 발전을 장려합니다. 대형 가전에 대한 국가 보조금은 가정용 투사 제품 판매를 높였습니다. 정부 조달의 국산 제품 기준 및 시행 정책 관련 통지 는 정부 조달 가격 평가에서 국산 제품에 20% 우대를 부여하도록 명시했습니다. 정부는 문화 발전의 디지털 역량 강화와 정보화, 디지털 문화·창의 산업, 현장 몰입형 오락 및 통합 디지털 문화관광 산업의 성장 가속도 강조했습니다.
프로젝터 상류 기술 경쟁이 심해졌습니다. Texas Instruments는 저가 DMD 칩을 전면 출시했으며 0.65인치와 0.8인치 제품이 폭넓게 사용됩니다. 3LCD 패널이 더 개선되고 4K 제품도 늘었습니다. BOE Technology Group과 Huaxing Optoelectronics 등 단일 패널 LCD 제조사는 생산능력을 늘리면서 기술을 향상했습니다. 중국 제조사도 LCOS와 2LCD를 비롯한 투사 광학 연구개발에서 진전을 이뤘습니다. 시장 과제에 대응해 주요 브랜드는 비용을 엄격히 관리하고 연구개발 예산을 줄였습니다. 유통망은 단계 축소와 자원 배분 최적화로 평탄해져 효율이 높아졌고 판매 정책은 유연하고 다양해졌습니다. 내수 성장 둔화로 프로젝터를 포함한 여러 업종의 기업들이 해외 시장에 집중했습니다. 중국 상업용 디스플레이 기업은 대체로 해외에서 규모 있는 성장을 이루고 국내보다 훨씬 높은 이익률을 확보해 더 많은 기업의 해외 확장을 촉진했습니다.
2024년에는 약 700개의 새 모델이 출시됐습니다. 신제품의 60% 이상이 4,000~10,000루멘으로, 브랜드가 중고급 및 설치형 시장에 집중했음을 보여줍니다. WUXGA, 4K와 WXGA가 주류 해상도였으며 거의 모든 신제품이 레이저 광원을 채택해 지배적 기술이 됐습니다. 표시 기술로는 3LCD가 1DLP보다 많았습니다. 이는 검증된 여러 OEM 3LCD 모델을 여러 브랜드가 채택해 파생 모델이 많이 생겼기 때문입니다.
