
Mercado chinês de projetores inteligentes: análise do primeiro semestre de 2025
Publicado
As vendas chinesas de projetores inteligentes somaram 2.778 milhões de unidades no primeiro semestre de 2025, queda de 3.9%; a receita foi de 4.68 bilhões de yuans, recuo de 2.9%.
No primeiro semestre de 2025, o mercado chinês de projetores inteligentes deixou o crescimento anterior e entrou em ajuste. Os dados mostram queda de unidades e receita, acompanhada de melhor estrutura de preços e atualização tecnológica mais rápida, indicando a direção da transformação futura.
I. Dados centrais: volume e receita caem e começa um ciclo de ajuste
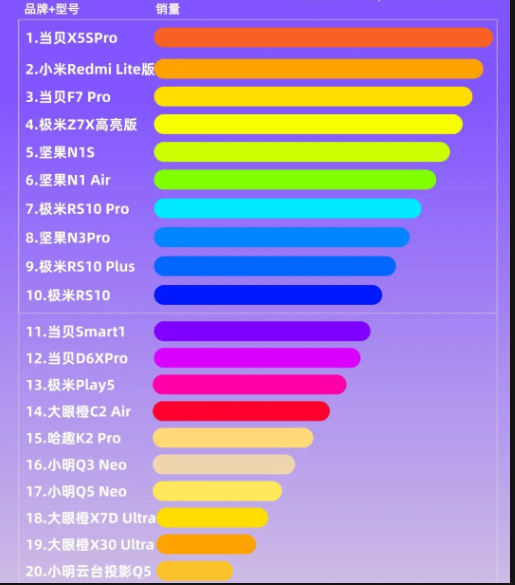
Segundo as estatísticas setoriais mais recentes, as vendas chinesas no semestre chegaram a 2.778 milhões de unidades, queda anual de 3.9%; a receita foi de 4.68 bilhões de yuans, recuo de 2.9%. Isso marca a primeira queda de dois dígitos em um primeiro semestre dos últimos anos e a passagem do crescimento rápido ao ajuste estrutural. A receita caiu menos que o volume, refletindo pequeno aumento do preço médio e o apoio inicial dos produtos intermediários e premium à receita.
Três causas centrais da contração
- Consumo fraco: destaque para o caráter não essencial
Com orçamentos apertados, muitos consumidores priorizam cortar projetores como entretenimento doméstico dispensável. Em comparação com geladeiras e lavadoras, seu caráter substituível torna a demanda mais elástica e reduziu bastante a intenção de compra no semestre.
- Políticas: ausência dos benefícios de subsídios
Projetores não entraram nas categorias prioritárias 12+3 subsidiadas pelo Estado em 2025, enquanto TVs e condicionadores de ar receberam apoio direto. A diferença retirou o estímulo ao consumo e enfraqueceu a competitividade frente aos eletrodomésticos subsidiados.
- Substitutos: concorrência mais intensa em várias frentes
TVs de 75 polegadas caíram para cerca de 2,500 yuans e entraram nos subsídios, desviando demanda por tela grande com imagem mais estável e incentivo público. Ao mesmo tempo, celulares e tablets portáteis e versáteis reduziram o espaço dos projetores no entretenimento leve, especialmente dos portáteis de entrada.
II. Estrutura: segmento barato encolhe e intermediários e premium ganham importância
A estrutura de preços mostrou redução da entrada e estabilidade intermediária, passando do volume barato ao consumo de qualidade.
- Abaixo de 500 yuans: forte perda de participação
A parcela caiu de 33.2% no primeiro semestre de 2024 para 22.1%, mais de 11 pontos. Imagem ruim e funções limitadas fizeram esses produtos sofrerem primeiro a fraqueza do consumo. Algumas marcas pequenas e médias saíram devido à baixa rentabilidade e competitividade.
- 500–999 yuans: maior segmento
O equilíbrio entre custo e benefício tornou essa faixa a primeira escolha, com 32.8% do volume e a liderança entre preços. Os produtos geralmente têm foco automático, voz e imagem aceitável, atendendo necessidades essenciais e evitando limitações dos mais baratos, como estabilizadores do mercado.
- Marcas: concentração aumenta e pequenas e médias saem mais rápido
Na contração, consumidores preferem líderes com reputação e controle de qualidade, reduzindo espaço das menores. Tecnologia e vantagens de fornecimento permitem consolidar posições com novos produtos e serviços. O CR5, concentração das cinco maiores, subiu 8 pontos percentuais sobre o ano anterior, reforçando a concentração.
III. Tecnologias: três principais recuam, mas a estrutura permanece
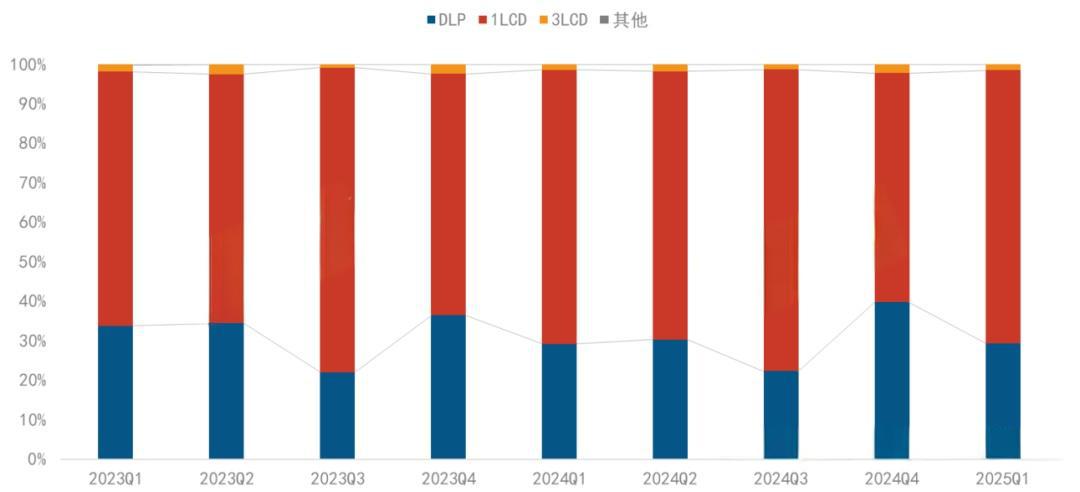
DLP, 1LCD e 3LCD tiveram quedas diferentes, mas as participações ficaram basicamente estáveis e líderes de cada rota fortaleceram suas vantagens.
1. DLP: maior domínio dos líderes e leve perda de participação
DLP teve 30.8% do mercado on-line e queda de 5% no volume. Xgimi, JMGO, Dangbei e Vidda reuniram mais de 94%, quase monopolizando a rota. Alto contraste e miniaturização mantêm a liderança no cinema doméstico intermediário e premium, com 4K como principal motor.
2. 1LCD: liderança em participação e concentração maior
1LCD liderou on-line com 67.8%, mas vendeu 9.4% menos, sobretudo pela queda na entrada. Xiaomi e Oshine avançaram nos rankings por integração de fornecimento e custo-benefício. O CR3 subiu para 65% e os líderes ocuparam rapidamente o espaço das marcas que saíram.
3. 3LCD: participação estável e novos produtos estimulam demanda
3LCD manteve 1.5% on-line. Apesar do tamanho, destaca-se na reprodução de cor. Em abril de 2025, Epson lançou Tri-Core Three-Color Full-Color Engine e o novo 4K de entrada EF-51. Cor e preço acessível atraíram profissionais e ajudaram a recuperar demanda.
4. Tecnologias emergentes: 2LCD e Micro LED aparecem
- Tecnologia 2LCD: o NPX955 da Kejinming sob marca Philips custa cerca de 3,500 yuans. Dois painéis LCD e alto brilho miram negócios e residências intermediárias, trazendo outra opção.
- Tecnologia Micro LED: Digital Light Core exibiu um protótipo 4K na SID 2025 nos EUA. Usa três núcleos autoemissivos de 0.69 polegada, cada um 4K e com pixels de apenas 4 micrômetros. Brilho muito alto e longa vida mostram potencial premium e caminho futuro de atualização.
IV. Atualização de produtos: quatro tecnologias lideram a transformação
Apesar da contração, os produtos intermediários e premium continuaram avançando. Laser, 4K, zoom óptico e IA agregaram valor e aliviaram parte da queda de receita, tornando-se motores da transformação.
- 4K: crescimento de vendas superior a 50%
4K chegou a 11.1% do volume e cresceu mais de 50% no ano. A maturidade reduziu preços em DLP e 1LCD; alguns modelos de entrada ficaram abaixo de 3,000 yuans, levando 4K da exclusividade premium à difusão intermediária.
- Laser: participação acima de 14% e três cores como padrão
Laser teve 14.3% das vendas e alta anual de 17%; mais de 80% eram de três cores, já padrão nas novidades intermediárias e premium. Alto brilho, pouca degradação e ampla gama impulsionam cinema doméstico e reuniões, substituindo gradualmente LED.
- Zoom óptico: mais de 23% da receita
Esses produtos foram 6.2% do volume e 23.4% da receita, indicando preço unitário e valor agregado elevados. Ajustar o tamanho sem perder qualidade atrai usuários residenciais intermediários e premium e empresas, diferenciando a oferta.
- IA: voz de campo distante e grandes modelos avançam
Voz de campo distante representou 7.3% do volume; grandes modelos de IA, 6.6%. A IA transforma projetores de telas em centros interativos para buscar conteúdo, controlar dispositivos e conectar cenários por voz, melhorando a experiência.
V. Perspectiva anual: ajuste permanece e três caminhos são buscados
Espera-se que as vendas de 2025 alcancem 5.728 milhões de unidades, queda de 5.2%; a receita prevista é de 9.54 bilhões de yuans, recuo de 4.6%. O ajuste continuará e o crescimento depende de três direções:
- Exterior: buscar demanda adicional
Com a saturação chinesa, líderes aceleram no Sudeste Asiático e Europa, buscando outra curva com custo-benefício e conteúdo localizado.
- Aplicações comerciais: aproveitar demanda empresarial
Educação, escritórios e turismo cultural demandam brilho e estabilidade. Soluções personalizadas, como projetores educacionais e imersivos para turismo, ampliam participação empresarial.
- Projeção em veículos: explorar novos usos
Como novo suporte de entretenimento móvel, atrai o setor. Algumas marcas já desenvolvem portáteis para automóveis, com potencial futuro de crescimento.
Apesar da pressão de curto prazo, a melhor estrutura e atualização técnica constroem desenvolvimento saudável no longo prazo. Só marcas focadas em intermediários e premium, inovação e expansão de usos aproveitarão o ajuste e crescerão de forma sustentável.
Este artigo foi útil?
Join the technical discussion
Comments are published after review. Edited comments are reviewed again.