VR enfrenta pressão no curto prazo, enquanto AR e IA apontam o futuro do setor.
Segundo os dados mais recentes da Counterpoint, o mercado mundial de VR/AR mostrou uma evolução divergente em 2024: as entregas de visores VR caíram pelo terceiro ano seguido, pressionadas pela demanda fraca de consumo e por limitações técnicas. Embora a AR também enfrentasse pressão geral, a integração de IA e o crescimento de categorias específicas trouxeram novo dinamismo. O relatório aponta que a demanda empresarial e a inovação conjunta AR+IA serão forças essenciais para avanços nas tecnologias imersivas.
Em 2024, as entregas globais de visores VR caíram 12% em relação ao ano anterior, o terceiro recuo seguido desde 2022. A Counterpoint identifica três problemas centrais:demanda fraca de consumo, limitações de desempenho do hardware e oferta insuficiente de conteúdo de qualidade. O usuário comum ainda vê VR apenas como ferramenta de entretenimento. O peso, acima de 500g na maioria dos produtos, a autonomia inferior a 3 horas e as limitações de interação, somados à falta de grandes sucessos de conteúdo depois de Beat Saber, reduziram continuamente a disposição a pagar.
Apesar da pressão geral, a concorrência entre os líderes mostrou diferenças claras:
- Meta: preços baixos consolidam o monopólio
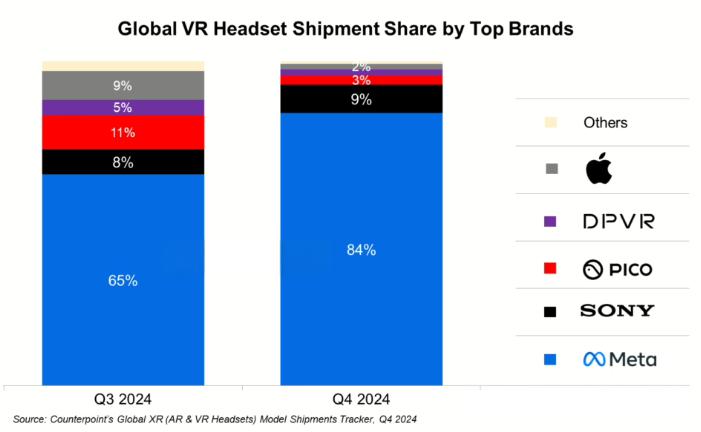
Com um ecossistema maduro e vantagens de preço, a Meta liderou com 77% das entregas globais de 2024. No quarto trimestre lançou o Quest 3S, cerca de 20% mais barato que o Quest 3, atendendo ao consumo de entrada e intermediário. A participação trimestral subiu para 84%, praticamente monopolizando a VR de consumo predominante. - Sony: promoções de fim de ano geram crescimento pontual
Apoiando-se no ecossistema PS5, a Sony adotou no período de festas do quarto trimestre de 2024 a estratégia de redução do preço do hardware e pacotes com jogos para PlayStation VR2, que obteve 9% das entregas. Foi o único fabricante de consumo capaz de competir com a Meta, mas o desempenho anual continuou limitado à aplicação em jogos. - Apple: fraqueza no consumo e busca de oportunidades empresariais
O Vision Pro gerou entusiasmo com a computação espacial no início de 2024. Esgotada a demanda inicial de experimentação, o consumo enfraqueceu e as entregas do quarto trimestre caíram 43% sobre o trimestre anterior. O mercado empresarial, porém, tornou-se um motor importante: versões comerciais para saúde, design, educação e treinamento tiveram recuperação trimestral de vendas no fim do ano, preservando o espaço de desenvolvimento da Apple em VR.
Ao contrário dos internacionais voltados ao consumo, Pico e DPVR conseguiram avanços diferenciados ao migrar para empresas:
- Em 2024, as entregas da Pico para empresas superaram pela primeira vez as vendas ao consumidor. Soluções de salas de aula VR para instituições de ensino e dispositivos imersivos para turismo cultural presencial tornaram-se motores centrais;
- Ao aprofundar sua atuação em saúde, por exemplo em simulação cirúrgica e reabilitação, a DPVR aumentou as entregas mais de 30% em 2024 e se tornou um representante chinês do mercado empresarial de VR.
A Counterpoint destaca que a demanda empresarial de três setores:educação, saúde e entretenimento presencialtornou-se uma proteção para os fabricantes chineses contra a queda do consumo.
A Counterpoint prevê dificuldades de crescimento no mercado mundial de VR entre 2025 e 2026. Três obstáculos precisam de solução urgente:
- Falta de conteúdo: fora de jogos e aplicações audiovisuais, faltam aplicações VR de qualidade para escritório, educação e saúde, além de aplicativos decisivos que atraiam o público geral;
- Dilema de equilíbrio do hardware: os visores atuais não equilibram leveza e desempenho; reduzir peso prejudica autonomia ou imagem, enquanto elevar desempenho aumenta peso e custo. O conforto no uso prolongado permanece sem solução;
- Riscos de saúde e experiência: fadiga ocular, tontura pelo uso prolongado e possíveis impactos no desenvolvimento visual infantil continuam dificultando a popularização.
Apesar dos desafios, o relatório considera promissor o potencial da computação espacial. Se o hardware reduzir o peso para menos de 300g e ampliar a autonomia para mais de 5 horas, resolvendo também a oferta de conteúdo com AIGC, a VR poderá chegar a um ponto de recuperação.
Ao contrário da queda contínua de VR, os óculos inteligentes AR tiveram em 2024 recuo geral e crescimento em nichos: as entregas anuais caíram 8%, mas o desempenho variou conforme a tecnologia.
- Produtos Birdbath: crescimento estável
Os óculos de vídeo Birdbath, leves e baratos, usados principalmente para entretenimento audiovisual e navegação, elevaram as entregas 27% em 2024. Com preços de centenas de yuans e experiência portátil, mantiveram o domínio e foram a principal escolha de AR de consumo. - Produtos com guia de onda: demanda fraca
Os óculos AR premium com guia de onda, como a série INMO, tiveram queda anual de 67% em 2024 por preços elevados, geralmente acima de 3,000 yuans, e aplicações limitadas. Segundo a Counterpoint, embora a guia de onda ofereça nitidez, a demanda por funções AR interativas ainda não se materializou, resultando em baixa aceitação.
Apesar da pressão de curto prazo, a Counterpoint é otimista no longo prazo e prevê crescimento médio anual das entregas superior a 30% até 2026. O motor principal é a integração profunda de IA e AR:
- IA generativa reinventa a experiência: com tecnologias como ChatGPT e ERNIE Bot amadurecendo, os óculos AR passam de ferramentas de exibição a terminais interativos de IA. Comandos de voz permitem gerar rotas em tempo real, traduzir textos e analisar cenas, ampliando muito os usos;
- Avanços em sistemas operacionais e ecossistemas: o Android XR planejado pelo Google integrará modelos como Gemini ao ecossistema Android, criando uma plataforma unificada para desenvolver software AR. Isso enfrentará a fragmentação atual e poderá gerar aplicações inovadoras;
- Aprofundamento das aplicações setoriais: AR+IA já é aplicada em fabricação e logística. Trabalhadores recebem diagnósticos de falhas de equipamentos gerados por IA nos óculos, enquanto equipes logísticas identificam rapidamente informações de pacotes. Essa demanda empresarial será um pilar do crescimento.
Em conjunto, as tecnologias imersivas de 2024 mostraram VR enfraquecida e AR em busca de oportunidades. A VR continuará pressionada por demanda fraca e limitações técnicas, embora a recuperação empresarial ofereça espaço de transição. A AR, apesar do recuo geral, encontrou uma direção clara com a IA.
A Counterpoint identifica três ações essenciais para a próxima onda:
- Ampliar as aplicações: passar do foco em entretenimento para todos os cenários, especialmente aprofundando aplicações empresariais em fabricação, saúde e educação;
- Otimizar o hardware: VR deve resolver o equilíbrio entre peso e desempenho; AR deve reduzir o custo da guia de onda para aumentar a aceitação;
- Acelerar a integração IA-XR: usar IA para resolver oferta de conteúdo, interação e adaptação a cenários e liberar as sinergias de AR+IA.
Com a expansão da demanda empresarial e o amadurecimento de AR+IA, o mercado mundial de tecnologias imersivas deverá sair gradualmente da fraqueza e iniciar novo ciclo de crescimento.
