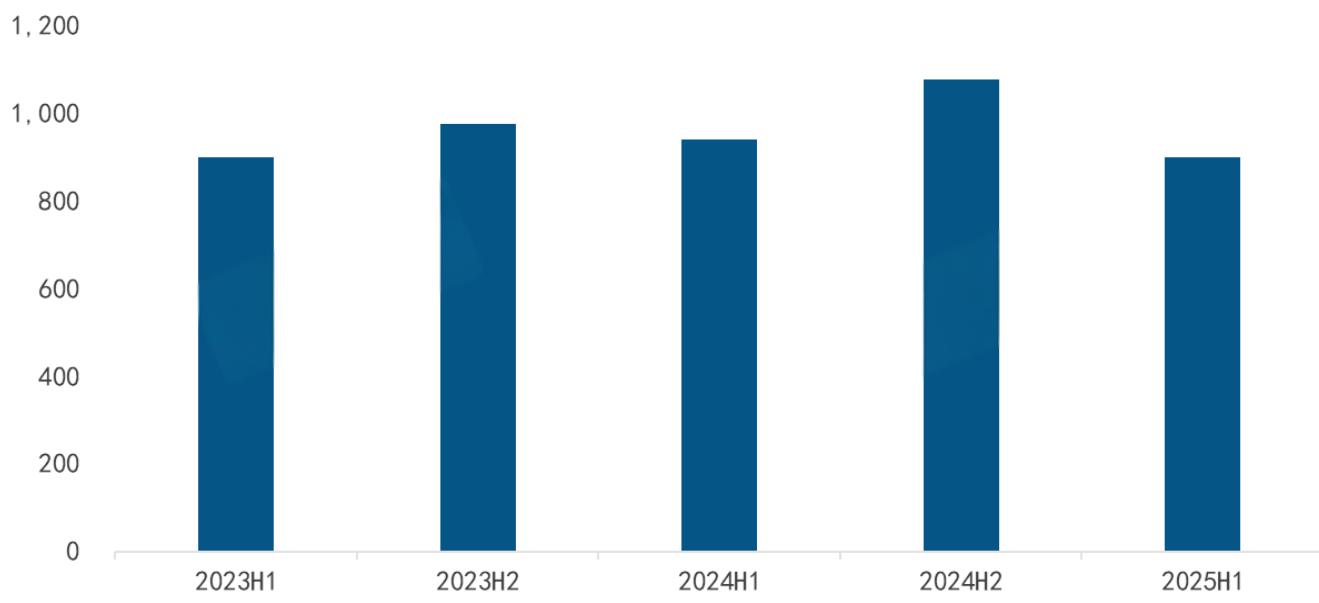
Desde 2020, o mercado mundial de projetores viveu uma fase favorável, impulsionado por vários fatores: novas gerações de consumidores ampliaram o conhecimento de projetores inteligentes e mini; o comércio eletrônico internacional abriu canais; e cresceu a procura por camping nas economias desenvolvidas. Esse impulso, porém, encontrou um ponto de inflexão em 2025. Segundo a RUNTO, os envios mundiais no primeiro semestre somaram 9.003 milhões de unidades, queda anual de 4.2%; o valor vendido caiu ainda mais, 8.6%, para USD 4.05 bilhões. A RUNTO reduziu a previsão de 2025 de 22.08 milhões de unidades, estimados no início do ano, para 20.34 milhões, sinalizando desafios de ajuste.
Escala dos envios mundiais de projetores, 2023–primeiro semestre de 2025
I. Três causas da queda: tarifas, menor impulso esportivo e recuo de produtos baratos
A análise da RUNTO aponta interação de fatores internos e externos, resumidos em três tensões centrais:
1. Tarifas e conflitos geopolíticos aumentam a incerteza
A turbulência mundial tornou-se importante freio. A disputa tarifária China-EUA teve efeito duplo: empresas anteciparam estoques no primeiro trimestre para evitar riscos, elevando temporariamente os envios, mas consumiram a demanda do segundo, criando forte oscilação de alta seguida de queda. Tarifas também chegaram aos preços finais e enfraqueceram a disposição de compra, principalmente no consumo intermediário e de entrada. Conflitos no Oriente Médio e Europa Oriental continuam perturbando o comércio, fazendo oscilar a demanda e levando a cautela nos investimentos de longo prazo.
2. Base elevada dos eventos esportivos e falta de sustentação da demanda
2024 foi um grande ano esportivo, com Olimpíadas de Paris e Eurocopa concentradas no primeiro semestre. Impulsionaram entretenimento doméstico e exibição comercial para divulgação e locais de eventos, elevando a base. Sem eventos globais da mesma escala no primeiro semestre de 2025, foi difícil repetir o pico. O desaparecimento desse benefício pesou sobretudo nos projetores domésticos.
3. Projetores cilíndricos de $99 recuam e deixam de impulsionar crescimento
Os modelos baratos de $99, antes dominantes na faixa intermediária e de entrada, perderam força. Haviam penetrado mercados de menor renda pelo preço, mas mudanças nos algoritmos das plataformas, com menos tráfego, e reclamações sobre imagem, bateria e durabilidade reduziram o apelo. Gradualmente deixaram de mover o volume geral e estagnaram o segmento.
Escala dos envios mundiais de projetores, 2023–primeiro semestre de 2025
II. Diferenças regionais: desenvolvidos resistem, China e Ásia-Pacífico pressionadas
O semestre mostrou leve crescimento contrário à tendência nos desenvolvidos e evolução desigual nos emergentes, conforme ambientes econômicos e políticas:
1. China: menor participação e subsídio enfraquecido
O maior mercado mundial enviou 2.85 milhões de unidades, queda de 13.5%; a participação caiu de 35.1% no primeiro semestre de 2024 para 31.7%. Projetores foram uma das poucas categorias subsidiadas com queda, enquanto TVs inteligentes também tiveram desempenho fraco. Com menor força e eficácia dos subsídios, a recuperação enfrenta pressão e uma retomada clara é improvável no curto prazo.
2. América do Norte: demanda premium resiliente, leve alta e oscilação trimestral
O segundo mercado, com 21.5% de participação, enviou 1.937 milhão de unidades, alta de 1.3%. O estoque preventivo das empresas elevou o primeiro trimestre em 5.6%, mas a normalização gerou queda de 2.3% no segundo. A demanda premium resistiu: projetores laser 4K cresceram 70.6%, motor central e evidência da importância de subir de categoria.
3. Europa Ocidental: supera Ásia-Pacífico como terceiro mercado, movida por negócios
Desde o quarto trimestre de 2023 ocupa o terceiro lugar. No primeiro semestre de 2025 enviou 1.804 milhão de unidades, alta de 8.0%. Apesar do enfraquecimento dos cilíndricos baratos, o investimento europeu em digitalização escolar estimulou laser de curta distância, principalmente na educação. O mercado comercial tornou-se o motor regional.
4. Ásia-Pacífico e emergentes: diferenças e resiliência em algumas regiões
Ásia-Pacífico: pressão geral
Os envios somaram 1.484 milhão, queda de 7.3%. Japão e Coreia do Sul ficaram relativamente estáveis. Vietnã e Tailândia receberam benefícios da realocação de investimentos industriais, mas gastos apertados limitaram a demanda. A Índia cresceu 9% com o dividendo demográfico e foi o único grande mercado regional em alta.
Outros emergentes
- América Latina caiu 11%. O Brasil cresceu com o comércio eletrônico internacional; o México sofreu mudanças repetidas na isenção americana de $800, que perturbaram as cadeias transfronteiriças.
- Europa Oriental e MENA, Oriente Médio e Norte da África, cresceram 17% e 7%, respectivamente. Rússia e Emirados Árabes Unidos mostraram recuperação clara, destacando-se entre os emergentes.
Distribuição regional dos envios mundiais, 2024–primeiro semestre de 2025
III. Todas as tecnologias pressionadas: 1LCD perto de 70%, com riscos
Os envios de todas as rotas caíram e a estrutura foi ajustada. Embora 1LCD mantivesse o domínio, aumentaram a concentração em modelos básicos e a pressão de estoques:
1. 1LCD: participação sobe para 69.6%, mas entrada e estoques trazem riscos
Foram 6.266 milhões de unidades, queda de 0.8%, enquanto a participação passou de 67.2% para 69.6%. O domínio esconde riscos: o recuo dos cilíndricos afeta o volume e a orientação de entrada, com mais reclamações de imagem e durabilidade, elevou estoques empresariais e devoluções. A digestão posterior será difícil e o impulso duradouro é insuficiente.
2. DLP: vantagem profissional não compensa demanda fraca e atraso de componentes
DLP enviou 1.914 milhão, queda de 9.6%. A vantagem em grandes locais e exposições não compensou a demanda geral fraca. Atrasos nas válvulas de luz 4K UHD de 0.39 polegada da Texas Instruments também adiaram modelos premium, limitando desempenho e transformação de categoria.
3. 3LCD: estabilidade doméstica não cobre falta comercial e a queda aumenta
Foram 811,000 unidades, queda de 14.4%, a maior das três tecnologias. O cinema doméstico estável não compensou a menor demanda em reuniões, educação e treinamento. Os envios ficaram pressionados e a participação continuou encolhendo.
4. Emergentes: 2LCD e LCoS chinês não ganham força suficiente
Produtos 2LCD chegaram oficialmente à China continental, mas venderam muito pouco; soluções LCoS nacionais atrasaram. Juntas tiveram apenas 0.13% dos envios, sem sustentar o mercado no curto prazo nem virar novo motor. A inovação ainda não se converteu em competitividade.
Distribuição mundial por tecnologia, 2024–primeiro semestre de 2025
IV. Fontes: LED estável, laser cresce e lâmpada cai
A estrutura mostrou estabilidade LED, avanço laser e queda de lâmpadas. Só laser cresceu, conduzindo o setor a mais qualidade:
1. LED: participação estável e predominante, crescimento estagnado
LED enviou 7.11 milhões, queda de 3.2%, mantendo 79.0%, alta de 0.8 ponto. Continua principal, mas depende de intermediários e básicos afetados pelos cilíndricos. No curto prazo, seguirá com participação estável e pequena queda de volume.
2. Laser: alta contrária à tendência de 7.7% e motor central
Foram 1.055 milhão de unidades, alta de 7.7%, com 11.7% de participação, mais 1.9 ponto. Cresceu mais fora da China e acelerou a troca de mercúrio. Optoma, Panasonic, BenQ e ViewSonic lançaram e entregaram muitos lasers. No comercial, o alto brilho destaca-se: penetração de 33.8%, mais 3.6 pontos.
Laser de três cores passou de 31.3% para 33.5%; na China chegou a 60.4%, mostrando potencial premium. Hisense, Nuts e XGIMI somaram mais de 70% do mercado mundial de três cores e lideraram a transformação.
Além disso, a Conferência de Tecnologia de Exibição Laser e Desenvolvimento Industrial de 2025 será realizada em Qingdao em 19 de setembro. A RUNTO publicará conjuntamente o Livro Branco da Indústria de Telas de Projeção 2025 com a Associação da Indústria de Vídeo, Universidade de Ciência e Tecnologia da China, Feist e Haifei. O documento procura corrigir vieses, destacar o valor das telas na projeção de qualidade, especialmente laser, e promover desenvolvimento saudável.
3. Lâmpadas: nova queda de 21.7% e saída gradual
Foram apenas 839,000 unidades, queda de 21.7%, com participação de 9.3%, abaixo de 10% pela primeira vez. Com a aproximação da proibição europeia de mercúrio em 2026, fabricantes interrompem gradualmente modelos de mercúrio. Após esgotar estoques, lâmpadas podem sair completamente do setor, encerrando seu papel histórico.
Distribuição mundial por fonte de luz, 2024–primeiro semestre de 2025
V. Previsão reduzida a 20.34 milhões e três sinais positivos para o segundo semestre
A RUNTO vê na queda a vulnerabilidade do setor à pressão externa. Por não serem essenciais, os produtos precisam melhorar desempenho e reputação, aumentar seu valor para uma vida de qualidade e superar limites de crescimento.
A previsão passou de 22.08 para 20.34 milhões de unidades. A RUNTO, porém, identifica três sinais para aliviar a pressão:
- Consumo: Natal e Black Friday devem estimular projetores domésticos;
- Regiões: oferta estável na América do Norte, licitações educacionais concentradas na Europa Ocidental e demanda contínua nos emergentes ajudarão a resistir;
- Produtos: laser e 4K premium são motores de volume e modernização estrutural, conduzindo o mercado a mais qualidade.
