Dimensão, mudanças de mercado e oportunidades futuras dos projetores convencionais da China, excluindo miniprojetores.
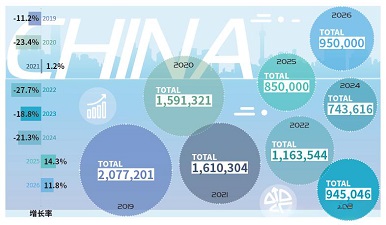
Dados de pesquisa da Prospect indicam que o mercado chinês de projetores convencionais recuou em 2024. Volume de vendas e receita caíram em relação ao ano anterior em todos os setores, especialmente nos segmentos comercial e educacional. O mercado de projetores de instalação permaneceu relativamente estável, impulsionado pelo crescimento da cultura e do turismo. Contudo, a forte concorrência entre marcas e a penetração de produtos como painéis LED de pequeno espaçamento comprimiram os lucros. Embora subsídios governamentais e programas de troca de bens de consumo tenham aliviado o mercado doméstico, produtos de baixo custo, como miniprojetores, continuaram afetando de modo relevante o segmento de alto padrão. Assim, tanto o volume de vendas quanto a dimensão do mercado de projetores domésticos convencionais sofreram forte pressão.
Diversas políticas favoráveis ao longo do ano impulsionaram o consumo digital e a cultura e o turismo, influenciando positivamente o mercado de projetores. As Medidas para intensificar o apoio à atualização de equipamentos em grande escala e à troca de bens de consumo destinaram 300 bilhões de yuans à renovação de equipamentos. As Diretrizes para promover o desenvolvimento de alta qualidade do consumo de serviços incentivam novos formatos, como experiências imersivas e arte digital. Os subsídios nacionais para grandes eletrodomésticos elevaram as vendas de produtos de projeção doméstica. O Aviso sobre normas para produtos nacionais e políticas de implementação nas compras governamentais estabelece expressamente uma preferência de 20% na avaliação de preços de produtos nacionais em compras governamentais. O governo também enfatizou o avanço da capacitação digital e da informatização do desenvolvimento cultural, além da aceleração das indústrias culturais e criativas digitais, do entretenimento imersivo presencial e da integração digital entre cultura e turismo.
A concorrência nas tecnologias de base dos projetores se intensificou. A Texas Instruments lançou amplamente chips DMD de baixo custo, com versões de 0.65 e 0.8 polegada já usadas em vários produtos. A tecnologia de painéis 3LCD foi otimizada e cresce gradualmente o número de produtos 4K. Fabricantes de LCD de painel único, como BOE Technology Group e Huaxing Optoelectronics, ampliam a capacidade enquanto melhoram suas tecnologias. Fabricantes nacionais também avançaram em pesquisa e desenvolvimento de óptica de projeção, incluindo LCOS e 2LCD. Diante das dificuldades do mercado, grandes marcas restringem despesas com controle rigoroso de custos e cortes nos orçamentos de P&D. Ao mesmo tempo, os canais de distribuição estão mais diretos: menos níveis e melhor alocação de recursos aumentam a eficiência operacional, com políticas de vendas mais flexíveis e variadas. A desaceleração da demanda interna também leva muitas empresas, inclusive de projeção, a buscar mercados externos. Empresas chinesas de exibição comercial geralmente alcançaram crescimento em escala no exterior, com margens muito superiores às domésticas, atraindo mais companhias para acelerar a expansão internacional.
Quase 700 modelos novos chegaram ao mercado em 2024. Mais de 60% dos lançamentos ficam entre 4,000 e 10,000 lúmens, indicando foco das marcas nos segmentos médio, alto e de instalação. WUXGA, 4K e WXGA tornaram-se as principais resoluções. Quase todos os novos modelos usam fontes laser, já dominantes no mercado. Por tecnologia de exibição, o número de projetores 3LCD supera o de 1DLP, pois vários modelos OEM 3LCD consolidados foram adotados por múltiplas marcas, originando muitos produtos derivados.
