As vendas de projetores inteligentes somaram 2.056 milhões de unidades no primeiro semestre de 2026, com a XGIMI mantendo a liderança.
Vendas de projetores inteligentes atingem 2.056 milhões no primeiro semestre de 2026: XGIMI mantém liderança, Dangbei surpreende; a concorrência está mudando?
No primeiro semestre de 2026, o mercado chinês de projetores inteligentes, excluindo TVs laser, apresentou esfriamento notável. As vendas em todos os canais somaram 2.056 milhões de unidades, queda anual de 26.0%; a receita foi de 3.34 bilhões de RMB, redução de 27.0%. Esses números não indicam declínio do setor, mas dores de crescimento na transição da expansão imprudente à operação refinada.
Em meio às dificuldades, a crescente concentração é a tendência mais evidente. As dez principais marcas online superaram 70% das unidades e 85% da receita, ambas com avanço sobre 2025. Recursos e pedidos migram rapidamente aos líderes. Pequenas e médias marcas sem tecnologia central ou escala perdem espaço, reforçando a dinâmica de “os fortes ficam mais fortes”.
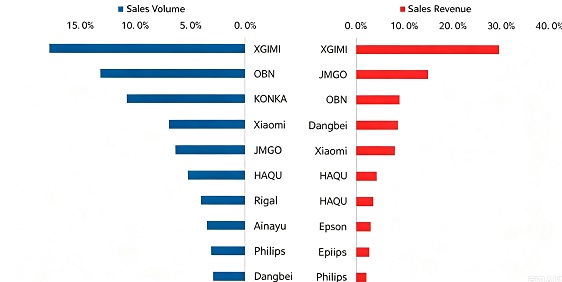
XGIMI lidera em receita
A divergência é particularmente visível no topo. XGIMI mantém firmemente a liderança em volume e receita. Sua participação em unidades cresceu continuamente, enquanto a de receita ficou perto de 30%, consolidando a posição de referência em projetores domésticos.
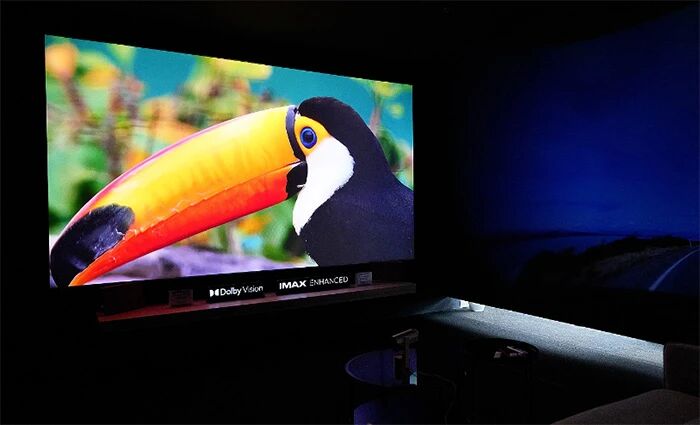
Além de manter o primeiro lugar em receita, a XGIMI levou a tecnologia premium “laser RGB de três cores + deslocamento óptico da lente” à faixa de 5,000-7,000 RMB, criando grandes sucessos. Com a plataforma DMD de 0.39 polegada, popularizou 4K, laser e alto brilho.
Com P&D interna de ponta a ponta, a XGIMI estendeu a tecnologia madura de laser de três cores à projeção profissional. Sua linha profissional RGB de 60,000 lúmens rompe o domínio histórico das marcas estrangeiras no segmento de alto padrão e abre crescimento além do uso doméstico.
Dangbei perde posições; Oubei fica em segundo
A Oubei obtém 13.1% das unidades e o segundo lugar. Focada em 1LCD, oferece produtos competitivos em custo. O C3 Air, na faixa de 700 RMB, foi o modelo mais vendido no semestre. Já a nova série R3 ULTRA marca a entrada no segmento superior para superar a imagem apenas de custo-benefício.
A JMGO segue em segundo em receita, mas cai para quinto em unidades, enfrentando o equilíbrio entre posicionamento premium e volume de massa.
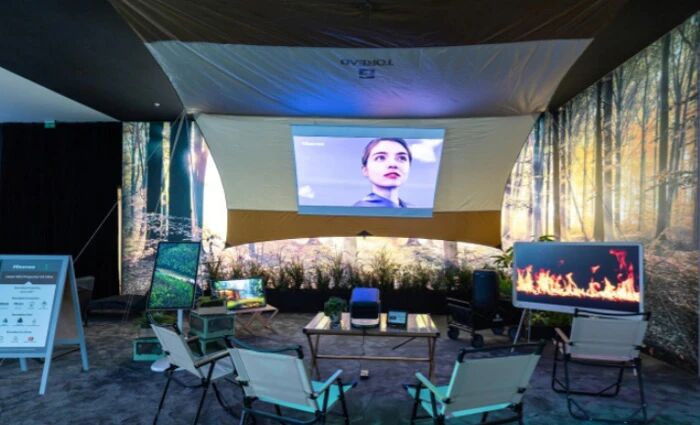
A Vidda, submarca tecnológica jovem da Hisense, fica em quarto em receita graças ao laser de três cores próprio, suporte a jogos de alta atualização e interação por grandes modelos de IA. Atende jovens entusiastas de audiovisual e jogos. A linha 2026 inclui principalmente C5 Boundless Master, série C3 (Ultra/Pro/S) e M2 Pro. O C3 Pro High-Bright Edition atraiu mais atenção pelo custo-benefício, enquanto o C5 Boundless Master é o topo de linha.
A Dangbei caiu para quinto em receita durante uma pausa nos grandes lançamentos do semestre, entrando em um intervalo de renovação e ficando perto do fim da classificação em unidades.
A Konka atende mercados de menor nível com 1LCD acessíveis de cerca de 400 RMB. Com vendas de volume ao público de massa, atingiu o terceiro lugar em unidades.
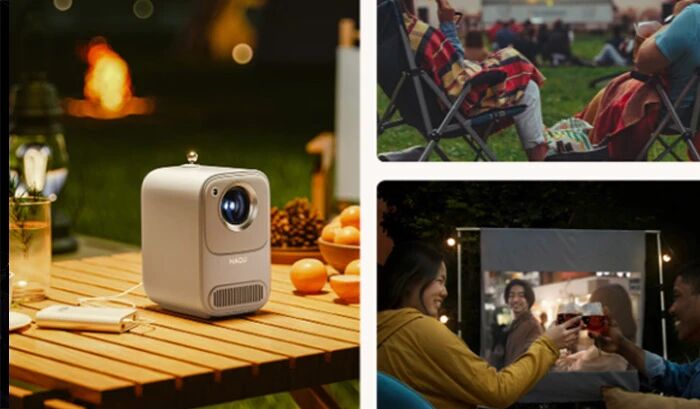
A Haru acelera a renovação com aparelhos leves e portáteis abaixo de 1,000 RMB, para jovens e moradias alugadas. Sua participação anual cresceu em unidades e receita apesar das dificuldades.
Festival 618 versus primeiro semestre
Comparado ao semestre completo, o festival 618 de 2026 registrou 283,000 unidades no varejo (−22.6% anual) e receita de 550 milhões de RMB (−12.2%). Apesar da queda de receita em ambos, o 618 serviu de vitrine da evolução tecnológica do setor.
Na pré-venda, 13 marcas, incluindo XGIMI, Vidda e JMGO, apresentaram 39 modelos, quase todos premium. Dos 23 novos DLP, 14 alcançam pelo menos 3,000 lúmens CVIA, enfrentando a baixa visibilidade diurna. Vinte e um usam laser de três cores: 53.8% de todos os lançamentos e 91.3% dos DLP, mostrando a passagem de nicho premium a padrão de mercado. Dezenove têm 4K, tornando a alta definição quase obrigatória. Vinte e um possuem zoom óptico, levando sua penetração acima de 50% pela primeira vez, enquanto redimensionar sem perda vira expectativa básica.
Esses avanços mudaram a competição na promoção. XGIMI e JMGO ficaram nas duas primeiras posições; Vidda ultrapassou Dangbei e foi terceira. As quatro líderes concentraram mais de 96% das unidades e da receita, favorecendo quem tem tecnologia central. O 1LCD ainda sustenta o volume com 63.5% das unidades, mas sua queda anual supera a do mercado, indicando avanço do consumo de médio e alto padrão.
No segmento doméstico, aproveitar promoções como o 618 é fundamental para resultados no ano. Ao mesmo tempo, o espaço dos pequenos continuará diminuindo.
Motivos da queda no semestre
Primeiro, subsídios estatais anteriores aqueceram o mercado, mas anteciparam parte da demanda. Com o fim dos incentivos, enfraqueceu o suporte de preços sustentado pelos subsídios.
Segundo, o consumo macroeconomicamente fraco atingiu especialmente produtos não essenciais de entretenimento em tela grande.
Terceiro, o consumo fragmentado em celulares e tablets desviou a procura por projeção doméstica de grande formato.
Quarto, custos maiores de componentes, como chips de memória, foram repassados ao preço final e desestimularam parte dos compradores indecisos.
Considerações finais
Nessa fase de ajuste, a queda temporária de volume reflete a decisão de escapar da competição destrutiva por preço. Ao abandonar o crescimento a qualquer custo baseado em preços baixos, o setor passa à competição de valor centrada em tecnologia e experiência e vive uma reinvenção decisiva.
A inovação contínua de aplicações e os avanços técnicos tornarão os projetores mais que substitutos de TV. Eles criarão posições insubstituíveis nos ecossistemas de audiovisual móvel, cinema doméstico, jogos imersivos e projeção comercial e profissional. Óptica automotiva, interação AR e integração entre cenários trarão novo potencial. Depois das dores atuais, o setor está preparado para um novo ciclo de crescimento de qualidade.
