В первом полугодии 2025 года продажи интеллектуальных проекторов в Китае достигли 2.778 миллиона устройств, сократившись на 3.9%, а выручка составила 4.68 миллиарда юаней, снизившись на 2.9% год к году.
В первом полугодии 2025 года китайский рынок интеллектуальных проекторов отошёл от прежней траектории роста и вступил в период корректировки. Ключевые данные показывают снижение продаж и выручки. Одновременно меняется ценовая структура и ускоряется технологическое обновление, указывая направление дальнейшего преобразования отрасли.
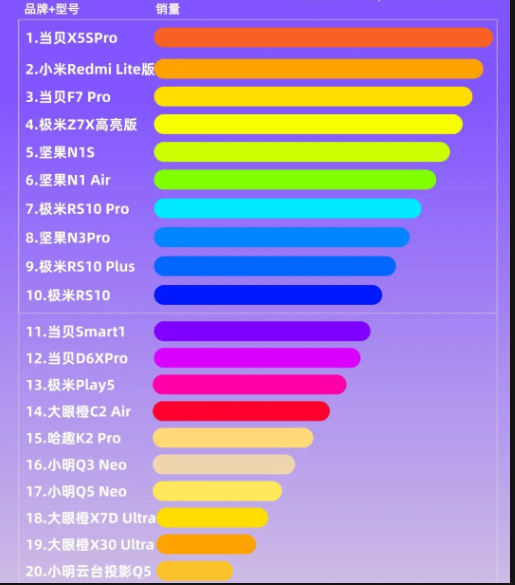
I. Основные показатели: снижение объёма и выручки, начало цикла корректировки
По последним отраслевым данным, продажи интеллектуальных проекторов в Китае за первое полугодие 2025 года достигли 2.778 миллиона устройств, снизившись на 3.9% год к году. Выручка составила 4.68 миллиарда юаней, на 2.9% меньше год к году. Это первое двузначное снижение в первом полугодии за последние годы, указывающее на переход от быстрого роста к структурной корректировке. Выручка сократилась слабее натуральных продаж, что отражает небольшое повышение средней цены и первоначальную поддержку выручки продукцией среднего и высокого класса.
Три основные причины сокращения рынка
- Слабые потребительские расходы: необязательный характер покупки
При ограниченных бюджетах интеллектуальные проекторы как необязательные устройства домашних развлечений часто первыми попадают под сокращение расходов. В отличие от холодильников и стиральных машин их легче заменить другими средствами. Более эластичный спрос заметно ослабил готовность к покупке в первом полугодии.
- Влияние политики: отсутствие субсидий
Интеллектуальные проекторы не вошли в основные государственные категории субсидирования «12+3» на 2025 год, тогда как телевизоры и кондиционеры получили прямую поддержку. Без стимулирующих выплат проекторы стали менее конкурентоспособными по сравнению с субсидируемой бытовой техникой.
- Товары-заменители: усиливающаяся конкуренция с нескольких сторон
С одной стороны, цены на телевизоры 75 дюймов снизились примерно до 2,500 юаней, и они включены в субсидирование. Стабильнее качество изображения и господдержка отвлекли значительную долю спроса на домашний большой экран. С другой стороны, переносимость и универсальность телефонов и планшетов сжимают возможности проекторов для лёгких развлечений, особенно портативных моделей начального уровня.
II. Изменение структуры: сокращение нижнего сегмента, рост роли среднего и высокого
Ценовая структура первого полугодия 2025 года характеризовалась сокращением нижнего и устойчивостью среднего сегмента. Рынок переходит от продаж больших объёмов по низкой цене к потреблению, ориентированному на качество.
- Нижний сегмент до 500 юаней: значительное сокращение доли
Доля продаж снизилась с 33.2% в соответствующем периоде 2024 года до 22.1%, то есть более чем на 11 процентных пунктов. Недорогие устройства со слабым изображением и ограниченными функциями первыми пострадали от ослабления потребления. Некоторые малые и средние бренды ушли из-за низкой прибыли и недостаточной конкурентоспособности.
- Средний сегмент 500-999 юаней: крупнейшая ценовая категория
Благодаря сбалансированному соотношению цены и качества этот диапазон стал основным выбором покупателей. С долей 32.8% продаж в первом полугодии он уверенно лидирует. Базовые интеллектуальные функции, например автофокусировка и голосовое управление, и приемлемое изображение удовлетворяют главные потребности без недостатков нижнего сегмента, стабилизируя рынок.
- Конкуренция брендов: концентрация растёт, небольшие игроки уходят быстрее
При сокращении рынка покупатели чаще выбирают ведущие бренды с хорошей репутацией и контролем качества, ограничивая возможности небольших компаний. Технический опыт и преимущества цепочек поставок позволяют лидерам укреплять позиции обновлением продуктов и сервиса. CR5, концентрация пяти крупнейших брендов, выросла на 8 процентных пунктов год к году. Рынок всё сильнее сосредотачивается у лидеров.
III. Технологические направления: снижение всех трёх основных технологий при устойчивой структуре
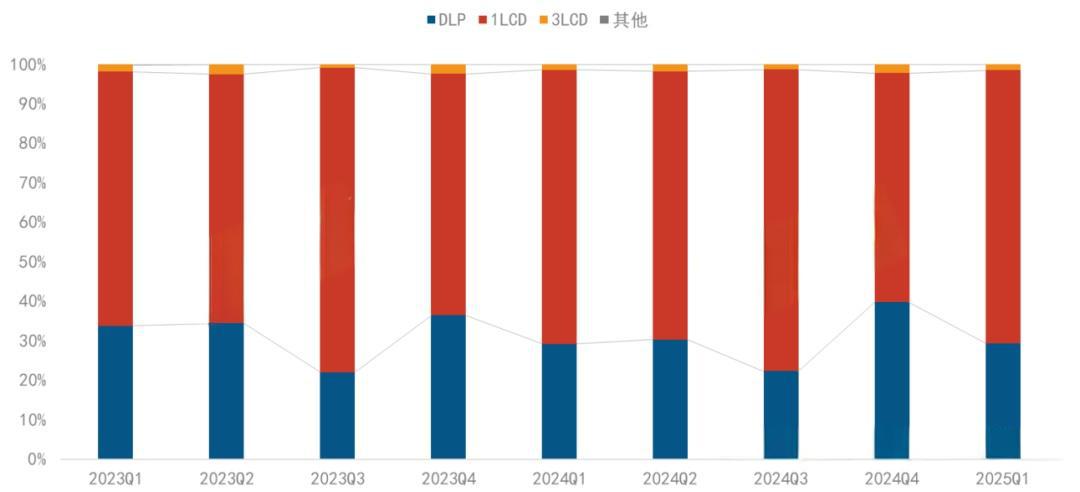
В первом полугодии 2025 года продажи DLP, 1LCD и 3LCD снизились в разной степени. Структура долей осталась в основном стабильной, а преимущества ведущих брендов каждого направления усилились.
1. DLP: усиление доминирования лидеров, небольшое снижение доли
DLP заняла 30.8% онлайн-рынка при сокращении продаж на 5% год к году. Несмотря на спад, концентрация была чрезвычайно высокой: суммарная доля Xgimi, JMGO, Dangbei и Vidda превысила 94%, почти монополизировав направление. Высокий контраст и компактность сохраняют за DLP ведущую роль в домашнем кино среднего и высокого класса. Продукты 4K стали главным источником роста этой технологии.
2. 1LCD: первое место по доле и растущая концентрация
1LCD сохранила лидерство онлайн с 67.8%, но продажи сократились на 9.4% год к году, прежде всего из-за слабого спроса на дешёвые устройства. Xiaomi и Oshine поднялись в рейтингах благодаря интеграции поставок и выгодной цене. CR3, концентрация трёх крупнейших брендов, выросла до 65%. Ушедших небольших игроков быстро заменили лидеры.
3. 3LCD: стабильная доля, новинки поддерживают спрос
3LCD сохранила 1.5% онлайн-рынка. Небольшая доля сочетается с преимуществами точной цветопередачи. В апреле 2025 года Epson представила технологию «Tri-Core Three-Color Full-Color Engine» и начальную 4K-модель EF-51. Сочетание хорошего цвета и доступной цены привлекло профессиональных пользователей и частично поддержало восстановление спроса на 3LCD.
4. Новые технологии: 2LCD и Micro LED заявляют о себе
- Технология 2LCD: Новая модель NPX955 производства Kejinming под маркой Philips стоит около 3,500 юаней. Две LCD-панели и высокая яркость ориентированы на средний деловой и домашний сегмент, предлагая рынку новый технический вариант.
- Технология Micro LED: Digital Light Core показала прототип 4K Micro LED на SID 2025 в США. В нём три самосветящихся модуля 0.69 дюйма, каждый с разрешением 4K и пикселями всего 4 микрометра. Очень высокая яркость и долгий срок службы демонстрируют потенциал дорогих проекторов и направление будущего технологического обновления.
IV. Обновление продукции: четыре технологии ведут переход к среднему и высокому классу
Несмотря на сокращение рынка, технологическое развитие среднего и высокого классов не замедлилось. Распространение лазеров, 4K, оптического зума и ИИ повышает добавленную ценность и частично смягчает давление на выручку, становясь главным двигателем преобразования отрасли.
- Разрешение 4K: рост продаж более 50%
В первом полугодии 2025 года доля 4K-проекторов достигла 11.1%, а рост год к году превысил 50%. По мере развития технологий снизились цены 4K-продуктов DLP и 1LCD. Некоторые начальные модели опустились ниже 3,000 юаней, переводя 4K из эксклюзивного высокого класса в доступный средний.
- Лазерные источники: доля выше 14%, трёхцветный лазер становится стандартом
Лазерные устройства заняли 14.3% продаж, увеличившись на 17% год к году. Более 80% из них пришлось на трёхцветные лазеры, ставшие стандартом новых средних и дорогих моделей. Высокая яркость, малое ослабление и широкий цветовой охват поддерживают спрос в домашнем кино и деловых встречах, постепенно вытесняя обычные LED-источники.
- Оптический зум: вклад в выручку выше 23%
Модели с оптическим зумом составили 6.2% натуральных продаж, но 23.4% выручки, подчёркивая высокую цену и добавленную ценность. Изменение размера без потери качества популярно у требовательных домашних и деловых пользователей и стало важным средством продуктовой дифференциации.
- ИИ: ускоренное распространение дальнего голосового управления и больших моделей
Устройства с голосовым управлением дальнего действия заняли 7.3% продаж, а с большими моделями ИИ — 6.6%. ИИ превращает проекторы из экранных устройств в интеллектуальные интерактивные центры. Голосовой поиск, управление и связь сценариев дополнительно улучшают использование.
V. Прогноз года: корректировка продолжается, три направления роста
Ожидается, что за весь 2025 год продажи интеллектуальных проекторов в Китае достигнут 5.728 миллиона устройств, снизившись на 5.2% год к году. Ожидаемая выручка составит 9.54 миллиарда юаней, на 4.6% меньше год к году. Цикл корректировки сохранится. Будущий рост требует прорывов в трёх направлениях:
- Зарубежные рынки: поиск дополнительного спроса
При насыщении внутреннего рынка лидеры ускоряют выход в Юго-Восточную Азию и Европу. Сочетание доступной цены и локализованного контента помогает искать новую траекторию роста.
- Коммерческие применения: раскрытие спроса организаций
Образование, офисы и культурный туризм нуждаются в ярких и стабильных проекторах. Лидеры могут расширять корпоративную долю специальными решениями, например образовательными проекторами и иммерсивными системами для культурно-туристических объектов.
- Проекция в автомобиле: новые сценарии
Как новая форма мобильных развлечений автомобильная проекция привлекает внимание отрасли. Некоторые бренды уже разрабатывают подходящие портативные продукты, которые могут стать новым источником роста.
В целом китайский рынок интеллектуальных проекторов первого полугодия 2025 года испытывает краткосрочное давление спада. Однако улучшение структуры и ускорение технологий создают основу долгосрочного здорового развития. Воспользоваться возможностями корректировки и добиться устойчивого роста смогут бренды, сосредоточенные на среднем и высоком классе, инновациях и расширении применений.
