VR испытывает краткосрочное давление, а AR вместе с ИИ определяет будущее отрасли.
По последним данным Counterpoint, мировой рынок VR/AR в 2024 году развивался разнонаправленно: поставки VR-гарнитур снизились третий год подряд из-за слабого потребительского спроса и технических ограничений. AR также испытывала общее давление, но интеграция ИИ и рост отдельных категорий придали отрасли новые силы. Корпоративный спрос и совместные инновации AR и ИИ названы ключом к прорывам иммерсивных технологий.
В 2024 году мировые поставки VR-гарнитур сократились на 12% год к году — третий спад подряд с 2022 года. Counterpoint выделяет три основные причины:слабый потребительский спрос, ограничения аппаратной части и недостаток качественного контента. Обычные пользователи по-прежнему видят в VR лишь развлечение. Вес большинства устройств выше 500g, автономность менее 3 часов и недостатки взаимодействия вместе с отсутствием крупных хитов после Beat Saberпродолжают снижать готовность платить.
Несмотря на общее давление, ведущие производители показали разные результаты:
- Meta: низкие цены укрепляют монополию
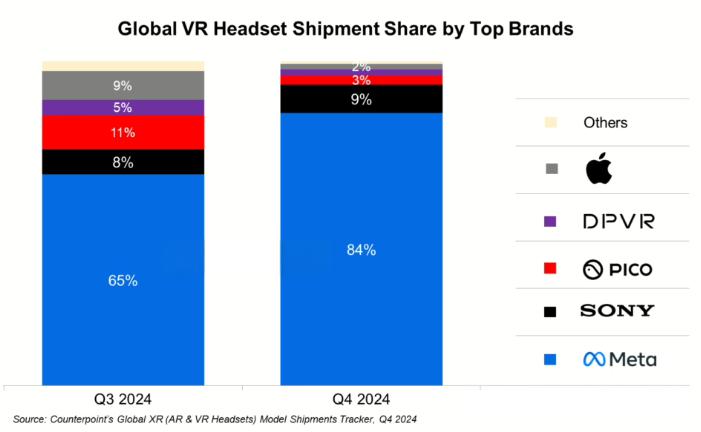
Развитая экосистема и ценовые преимущества позволили Meta удержать 77% мировых поставок в 2024 году. В четвёртом квартале более доступная Quest 3S, примерно на 20% дешевле Quest 3, точно соответствовала спросу нижнего и среднего сегментов. Квартальная доля выросла до 84%, почти монополизировав основной потребительский VR-рынок. - Sony: праздничные акции обеспечили краткосрочный рост
Опираясь на экосистему PS5, Sony предложила в праздничном четвёртом квартале 2024 года скидки на PlayStation VR2 и игровые комплекты, получив 9% поставок. Она стала единственным потребительским производителем, способным соперничать с Meta, но результаты года ограничивала ориентация только на игры. - Apple: спад у потребителей, поиск роста среди организаций
Vision Pro вызвала интерес идеей пространственных вычислений при запуске в начале 2024 года. После исчерпания первых пробных покупок потребительский спрос ослаб, а поставки четвёртого квартала упали на 43% к предыдущему. Корпоративный рынок, однако, стал важным двигателем: версии Vision Pro для медицины, дизайна, образования и обучения к концу года восстановили квартальный рост продаж, сохранив возможности Apple в VR.
В отличие от международных компаний с ориентацией на потребителей, Pico и DPVR из Китая добились прорывов переходом к организациям:
- В 2024 году поставки Pico корпоративным клиентам впервые превысили потребительские. Решения VR-классов для образовательных учреждений и иммерсивные устройства для офлайн-объектов культурного туризма стали основой роста;
- DPVR углубила работу в медицине, включая симуляцию операций и реабилитацию, и увеличила поставки 2024 года более чем на 30%, став заметным китайским игроком корпоративного VR.
Counterpoint отмечает три защитные сферы корпоративного спроса:образование, здравоохранение и офлайн-развлечения, которые помогают китайским VR-производителям выдерживать потребительский спад.
Counterpoint прогнозирует препятствия росту VR в 2025-2026 годах. Три проблемы требуют срочного решения:
- Нехватка контента: За пределами игр и аудиовизуальных развлечений мало качественных приложений для офиса, образования и медицины, а также нет ключевых приложений для массовой аудитории;
- Сложность баланса оборудования: Лёгкость и высокую производительность трудно совместить. Уменьшение веса ухудшает батарею или изображение, повышение мощности увеличивает массу и цену. Комфорт длительного ношения остаётся нерешённым;
- Риски для здоровья и опыта использования: Утомление глаз, головокружение при длительной работе и возможное влияние на развитие детского зрения остаются серьёзными препятствиями распространению.
Несмотря на трудности, потенциал пространственных вычислений оценивается высоко. Если вес снизится ниже 300g, автономность превысит 5 часов, а ИИ-генерация контента (AIGC) решит проблему его предложения, рынок VR может достичь точки восстановления.
В отличие от продолжающегося спада VR, рынок AR-очков в 2024 году показал общий спад с ростом ниш. Годовые поставки уменьшились на 8%, но разные технологические направления сильно различались.
- Продукты Birdbath: устойчивый рост
Видеопросмотровые AR-очки Birdbath, ориентированные на малый вес, низкую цену, развлечения и навигацию, увеличили поставки на 27% в 2024 году. Цена в несколько сотен юаней и переносимость сохраняют их лидерство в потребительском AR. - Волноводные продукты: слабый спрос
Высококлассные волноводные очки, например INMO, потеряли 67% поставок в 2024 году из-за цен обычно выше 3,000 юаней и ограниченных применений. Counterpoint признаёт преимущества чёткости изображения, но потребительский спрос на AR-взаимодействие ещё не сформировался, и принятие рынком низкое.
Несмотря на краткосрочное давление, Counterpoint оптимистична в долгосрочном периоде и ожидает среднегодовой рост поставок более 30% к 2026 году. Главный фактор — глубокая интеграция ИИ и AR:
- Генеративный ИИ меняет опыт: По мере развития ChatGPT и ERNIE Bot очки превращаются из дисплеев в интерактивные ИИ-терминалы. Голосом можно получать текущие маршруты, переводить текст и анализировать окружающую сцену, значительно расширяя применения;
- Прорывы операционных систем и экосистем: Планируемая Google Android XR объединит мощные модели вроде Gemini с Android-приложениями на общей платформе разработки AR. Это должно преодолеть фрагментацию приложений и породить новые применения;
- Углубление отраслевых сценариев: В производстве и логистике AR с ИИ уже внедряются: работники видят результаты ИИ-диагностики оборудования в реальном времени, а логисты быстро распознают данные посылок. Такой корпоративный спрос станет важной опорой роста.
В 2024 году иммерсивные технологии сочетали слабый VR с поиском возможностей AR. Потребительский спрос и технические барьеры продолжат давить на VR, но восстановление корпоративного рынка даёт производителям переходные возможности. AR, несмотря на общий спад, нашла ясное направление роста благодаря ИИ.
Counterpoint называет три ключевых действия для следующей волны:
- Расширить применения: Перейти от развлекательного центра к полному охвату, особенно глубже в производство, медицину и образование;
- Оптимизировать оборудование: VR должна разрешить противоречие веса и мощности, AR — снизить стоимость волноводных продуктов для массового принятия;
- Ускорить интеграцию ИИ и XR: Использовать ИИ для контента, взаимодействия и адаптации сценариев, раскрывая совместную ценность AR и ИИ.
По мере высвобождения корпоративного спроса и зрелости AR с ИИ мировой рынок иммерсивных технологий может постепенно выйти из спада и начать новый цикл роста.
