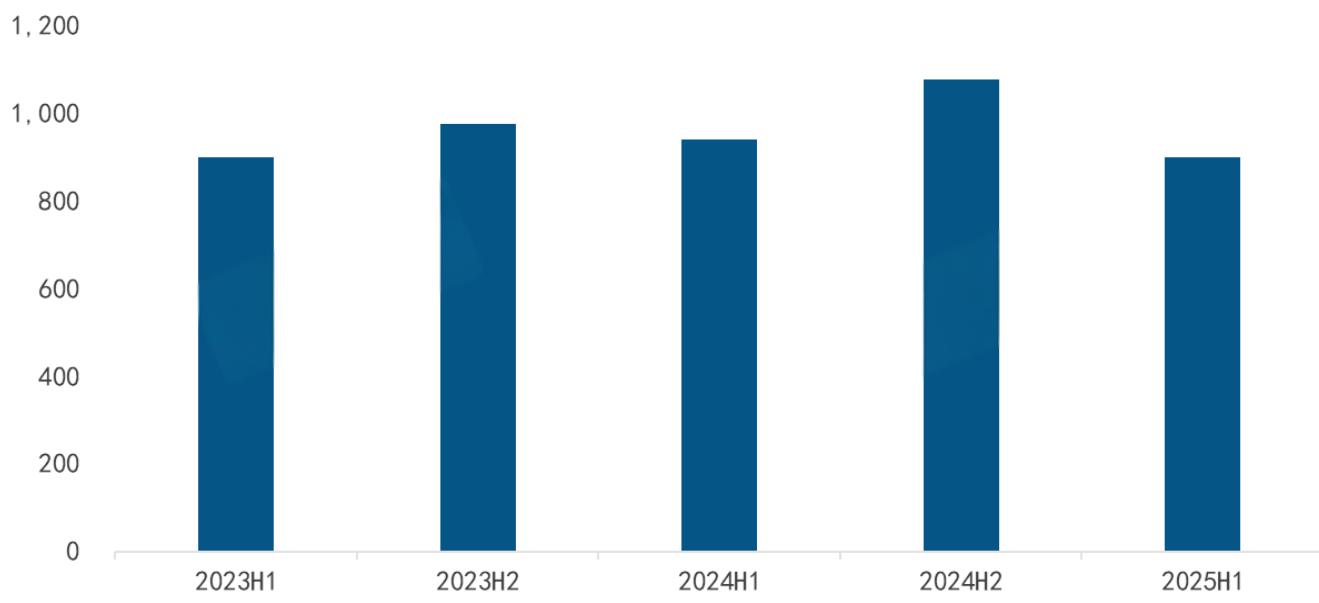
С 2020 года мировой рынок проекторов вошёл в период активного роста: новое поколение покупателей повысило узнаваемость умных и мини-проекторов, трансграничная электронная торговля расширила каналы, а кемпинг стал популярнее в развитых странах. В 2025 году наступил перелом. По RUNTO, за первое полугодие поставлено 9.003 миллиона устройств, на 4.2% меньше год к году. Выручка упала сильнее — на 8.6%, до 4.05 миллиарда USD. RUNTO снизила прогноз мировых поставок 2025 года с первоначальных 22.08 до 20.34 миллиона. Отрасль проходит период корректировки.
Мировые поставки проекторов: 2023 — первое полугодие 2025
I. Три причины спада: тарифы, исчезновение спортивного импульса и слабость дешёвых продуктов
RUNTO связывает спад первого полугодия 2025 года с совместным действием внутренних и внешних факторов, выделяя три противоречия:
1. Тарифные трения и геополитические конфликты усиливают неопределённость
Нестабильная мировая ситуация сдерживает рынок. Китайско-американский тарифный спор влияет на цепочку в обе стороны: в первом квартале некоторые компании заранее накопили запасы, краткосрочно увеличив поставки. Эти закупки исчерпали спрос второго квартала, вызвав рост в первом и спад во втором. Тарифные расходы перешли в конечные цены, ослабив покупки, особенно нижнего и среднего сегментов. Одновременно конфликты на Ближнем Востоке и в Восточной Европе нарушают торговлю, делают региональный спрос нестабильным и заставляют осторожнее инвестировать надолго.
2. Высокая база спортивных событий без новой поддержки спроса
2024 год был крупным спортивным годом: Парижская Олимпиада и чемпионат Европы, согласно изложению, концентрировались в первом полугодии. Они стимулировали домашний просмотр и коммерческие показы, создавая высокую базу. В первом полугодии 2025 года не было сопоставимых глобальных событий, и повторить пик спроса оказалось сложно. Исчезновение спортивного импульса особенно сократило спрос на домашние проекторы.
3. Спад дешёвых «проекторов-бочонков за $99» лишает рынок двигателя
Дешёвые «проекторы-бочонки за $99», прежде доминировавшие в нижнем и среднем сегментах, заметно потеряли динамику в первом полугодии 2025 года. Раньше низкая цена быстро расширяла их присутствие на чувствительных к цене рынках. Изменение алгоритмов торговых платформ с сокращением поддержки трафика и жалобы на картинку, батарею и долговечность снизили привлекательность. Они перестают быть главным источником объёма, оставляя сегмент без роста.
Масштаб мировых поставок проекторов: 2023 — первое полугодие 2025
II. Региональные различия: развитые рынки сопротивляются спаду, Китай и АТР под давлением
В первом полугодии 2025 года развитые рынки немного выросли против тренда, а развивающиеся показали разную динамику. Различия экономики и политики сформировали региональные особенности:
1. Китай: снижение доли и ослабление субсидий тянут рынок вниз
Крупнейший рынок Китая поставил 2.85 миллиона устройств, на 13.5% меньше год к году. Мировая доля упала с 35.1% в первом полугодии 2024 года до 31.7%. Проекторы оказались одной из немногих субсидируемых потребительских категорий со снижением; умные телевизоры тоже были слабы. Ослабление силы и эффекта поддержки усложняет восстановление, и заметный краткосрочный отскок маловероятен.
2. Северная Америка: устойчивый высокий класс, небольшой рост при колебаниях кварталов
Второй мировой рынок с долей 21.5% поставил 1.937 миллиона устройств, на 1.3% больше. Паническое накопление запасов подняло первый квартал на 5.6%, но нормализация спроса снизила второй на 2.3%. Высокий класс остаётся устойчивым: поставки лазерных 4K выросли на 70.6%, став основным двигателем и показав важность перехода к дорогим моделям.
3. Западная Европа: третье место перед АТР благодаря коммерческому спросу
С четвёртого квартала 2023 года Западная Европа стала третьим рынком вместо АТР. В первом полугодии 2025 года она поставила 1.804 миллиона устройств, на 8.0% больше. Несмотря на спад дешёвых «бочонков», вложения ЕС в цифровизацию школ поддержали спрос на лазерные короткофокусные аппараты, особенно в образовании. Коммерческий рынок стал основой регионального роста.
4. АТР и развивающиеся рынки: различия и отдельные устойчивые регионы
Азиатско-Тихоокеанский регион: общее давление
АТР поставил 1.484 миллиона устройств, на 7.3% меньше. Зрелые рынки Японии и Южной Кореи были относительно стабильны. Вьетнам и Таиланд получали пользу от переноса зарубежного производства, но экономия потребителей ограничивала спрос. Индия благодаря демографии выросла на 9%, став единственным крупным региональным рынком с положительной динамикой.
Другие развивающиеся рынки
- Латинская Америка снизилась на 11%. В Бразилии поставки росли благодаря трансграничной торговле, а Мексике мешали повторные изменения американского беспошлинного порога $800, нарушавшие цепочки поставок.
- Восточная Европа и MENA, Ближний Восток и Северная Африка, выросли соответственно на 17% и 7%. Восстановление России и ОАЭ стало заметным положительным результатом среди развивающихся рынков.
Мировая региональная структура поставок: 2024 — первое полугодие 2025
III. Все технологии под давлением: доля 1LCD близка к 70%, но риски растут
В первом полугодии 2025 года поставки всех технологий снизились и структура вновь изменилась. Доминирование 1LCD сохранилось, однако усилились низкоценовая ориентация и давление запасов:
1. 1LCD: доля выросла до 69.6% вопреки спаду, риски дешёвых продуктов и складов
1LCD поставила 6.266 миллиона устройств, на 0.8% меньше, но доля выросла с 67.2% в первом полугодии 2024 года до 69.6%. За лидерством стоят риски: замедление «бочонков» напрямую сокращает объём, а преобладание дешёвых моделей и жалобы на изображение и прочность увеличивают одновременно складские остатки и возвраты. Распродажа запасов сложна, долгосрочный импульс недостаточен.
2. DLP: профессиональные преимущества не компенсируют спрос, задержки компонентов мешают
DLP поставила 1.914 миллиона устройств, на 9.6% меньше. Преимущества профессиональной проекции в больших залах и выставках перекрываются слабым общим спросом. Задержки поставок 0.39-дюймовых 4K UHD модуляторов Texas Instruments отложили дорогие модели и замедлили переход к высокому классу.
3. 3LCD: стабильный домашний спрос не компенсирует коммерческий разрыв
3LCD поставила 811,000 устройств, на 14.4% меньше, показав крупнейший спад трёх основных технологий. Домашнее кино было относительно стабильным, но значительное падение в переговорных, образовании и обучении осталось некомпенсированным. Поставки испытывали давление, доля продолжила сокращаться.
4. Новые технологии: 2LCD и китайская LCoS не поддержали рынок
Продукты 2LCD официально вышли на материковый китайский рынок в первом полугодии, но продажи были крайне малы. Китайские LCoS-решения задержались. Общая доля двух направлений составила лишь 0.13%, недостаточно для краткосрочной поддержки. Технические инновации пока не превратились в конкурентоспособность.
Мировая структура поставок по технологии: 2024 — первое полугодие 2025
IV. Источники: LED стабилен, лазер растёт, лампа снижается
В первом полугодии 2025 года LED сохранил позиции, лазер вырос, а лампы снизились. Лазер оказался единственной растущей категорией, направляя отрасль к более высокому качеству:
1. LED: стабильная основная доля при застое роста
LED-продукты поставили 7.11 миллиона устройств, на 3.2% меньше. Доля сохранилась на 79.0%, прибавив 0.8 процентного пункта. Но зависимость от нижнего и среднего класса и спад «бочонков» остановили рост. Краткосрочно ожидаются стабильная доля и небольшой спад продаж.
2. Лазер: рост 7.7% против тренда стал основным двигателем
Лазерные продукты достигли 1.055 миллиона устройств, выросли на 7.7% и получили 11.7% рынка, на 1.9 процентного пункта больше. За рубежом они росли быстрее Китая, а замена ртутных ламп лазерами ускорилась. Optoma, Panasonic, BenQ и ViewSonic активно выпускали и поставляли лазеры. В коммерческом сегменте яркость обеспечила проникновение 33.8%, на 3.6 процентного пункта больше.
Внутри сегмента доля трёхцветных лазеров выросла с 31.3% в первом полугодии 2024 года до 33.5%, а в Китае достигла 60.4%. Это показывает местный потенциал высокого класса. Hisense, Nuts и XGIMI обеспечили более 70% мирового трёхцветного рынка и возглавили обновление.
Кроме того, 19 сентября в Циндао пройдёт конференция 2025 года по лазерным дисплеям и развитию отрасли. RUNTO совместно опубликует Белую книгу индустрии проекционных экранов 2025 года с Video Industry Association, University of Science and Technology of China, Feist и Haifei. Документ призван исправить отраслевые заблуждения, подчеркнуть ценность экранов для качественной проекции, особенно лазерной, и поддержать здоровое развитие.
3. Лампы: ещё минус 21.7% и постепенный уход
Ламповые источники достигли лишь 839,000 устройств, сократившись на 21.7%. Доля 9.3% впервые стала ниже 10%. При приближении запрета ртути в ЕС в 2026 году крупные производители постепенно прекращают ртутные модели. После распродажи запасов лампы могут полностью уйти из проекторной отрасли, завершив историческую роль.
Мировая структура поставок по источнику света: 2024 — первое полугодие 2025
V. Прогноз года снижен до 20.34 миллиона: три положительных сигнала второго полугодия
RUNTO считает спад отражением уязвимости отрасли к внешнему давлению. Как необязательным товарам проекторам нужны лучшие характеристики и репутация, чтобы усиливать ценность для качественной жизни и преодолевать пределы роста.
RUNTO снизила прогноз мировых поставок 2025 года с начальных 22.08 до 20.34 миллиона. При этом три положительных сигнала второго полугодия могут смягчить давление:
- Потребители: Рождество и Black Friday могут стимулировать спрос на домашние проекторы;
- Регионы: Стабильные поставки Северной Америки, массовый выход образовательных тендеров Западной Европы и устойчивый спрос развивающихся рынков противостоят спаду;
- Продукты: Лазерные и 4K-модели высокого класса двигают и поставки, и структурное обновление, направляя рынок к качественному развитию.
